NOTA
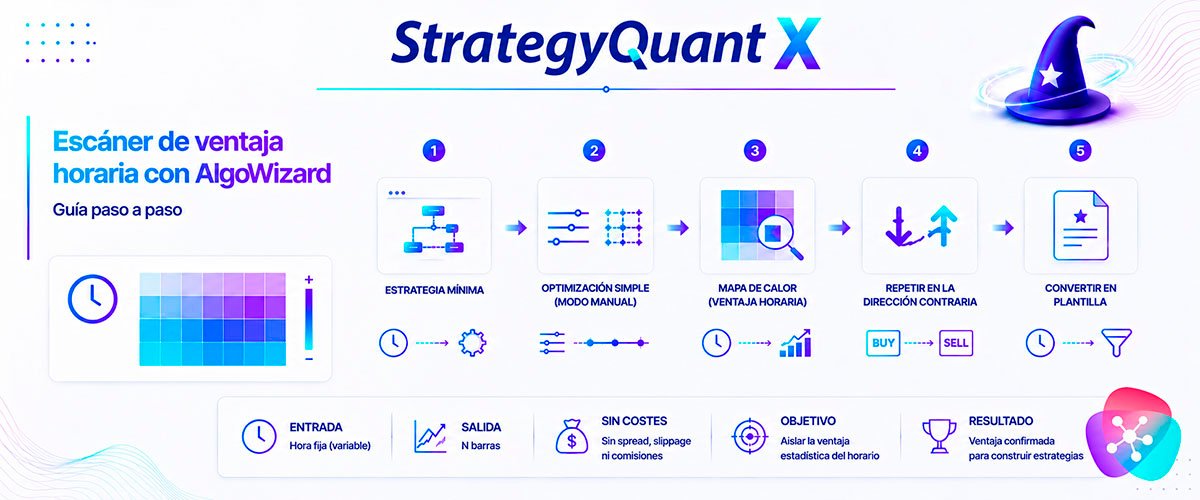
Este es un caso práctico completo: cómo usar Algo Wizard y la Optimización Simple de StrategyQuant X para aislar una ventaja estadística asociada al momento del día, antes de construir cualquier estrategia sobre ella.
La mayoría de los flujos de trabajo en StrategyQuant X empiezan directamente con el Builder genético: se define un universo de indicadores, se lanza el algoritmo y se espera a que aparezcan estrategias rentables. Este ejemplo invierte el orden: primero se comprueba si existe una ventaja estadística asociada simplemente al momento del día en que se opera, y solo después se construye una estrategia alrededor de esa ventaja ya confirmada.
Tabla de contenidos
El principio: aislar la ventaja antes de añadir ruido
Si se construye una estrategia mínima que entra a mercado a una hora fija y sale un número fijo de barras después —sin ningún indicador, sin ningún filtro, y sin costes operativos— cualquier resultado positivo que se obtenga no puede atribuirse a un patrón técnico complejo. Solo puede deberse a una única variable: el momento del día elegido para operar.
Esta idea se conoce a veces como buscar un «viento de cola»: una ventaja de partida, pequeña pero real, sobre la que después se puede construir un sistema más elaborado en lugar de partir de cero.
CLAVE PRÁCTICA
Desactivar spread, slippage y comisiones en esta fase es intencionado. El objetivo es medir el «core» estadístico de la ventaja horaria, sin que los costes operativos —que además varían de un bróker a otro— la disimulen o la eliminen del todo.
Paso 1: Construir la estrategia mínima en Algo Wizard
| Elemento | Configuración |
| Señal de entrada | Condición horaria: «la hora actual es igual a X», donde X es una variable configurable |
| Tipo de orden | Entrada a mercado —no stop ni limit— en dirección larga o corta |
| Salida | Cierre automático transcurrido un número fijo de barras desde la entrada |
| Costes operativos | Desactivados: sin spread, sin slippage, sin comisiones |
| Money Management | Lote fijo, para que el resultado no se distorsione por un cálculo dinámico |
Al definir la hora de entrada como una variable en lugar de un valor fijo, se abre la puerta a explorar sistemáticamente todas las horas del día en el siguiente paso.
Paso 2: El barrido con Optimización Simple en modo manual
Con la estrategia mínima ya creada, se lleva al módulo de Optimización Simple —no al Walk Forward— y se configuran dos parámetros para explorar en rango: la hora de entrada, de 0 a 23 en pasos de 1, y las barras hasta la salida, por ejemplo de 1 a 12 en pasos de 1. Esto genera un barrido de hasta varios cientos de combinaciones (24 horas × 12 barras = 288 en el ejemplo).
ATENCIÓN
Configura la optimización en modo manual, no automático. El modo automático de StrategyQuant X no permite recorrer sistemáticamente dos rangos completos de esta manera; el modo manual sí ejecuta la cuadrícula completa. Con datos de un par de Forex a H1 y sin costes operativos, el barrido es manejable en minutos.
Paso 3: Leer el resultado como un mapa de calor
Al terminar el barrido, la vista de Optimization Profile con la opción «vista superior» convierte el resultado en un mapa de calor: el eje horizontal es la hora de entrada, el eje vertical el número de barras hasta la salida, y el color representa el Net Profit. No se busca el pico más alto, se buscan zonas amplias y consistentes.
ATENCIÓN
Pueden aparecer zonas con un rendimiento aparentemente espectacular en horas de muy baja liquidez —por ejemplo, en plena madrugada— donde el spread se dispara. Ese resultado, aunque el backtest sin costes lo muestre en verde intenso, no es aprovechable: en cuanto se reintroducen los costes reales, la ventaja desaparece. Además, conviene evitar que la hora de entrada —y, si es posible, la de salida— coincida con el cambio de día del servidor (hora 0): esa frontera introduce una discontinuidad en el backtest que puede sesgar el resultado, más allá del efecto del spread.
Paso 4: Repetir en la dirección contraria
Una vez identificada una zona rentable en largo, tiene sentido repetir la exploración en corto simplemente invirtiendo la señal de entrada, para comprobar si existe una ventaja simétrica, una ventaja distinta, o ninguna ventaja apreciable en esa dirección.
Paso 5: Convertir la ventaja en una plantilla
| Elemento | Estado en la plantilla |
| Hora de entrada | Fija — el valor encontrado en el escaneo |
| Tipo de orden | Fija — entrada a mercado |
| Condición adicional de confirmación | Abierta — el algoritmo genético busca un indicador que la refuerce |
| Stop Loss / Take Profit | Opcional abierto — se puede pedir que el Builder los optimice |
| Costes operativos | Activados — a diferencia del escaneo, aquí sí se incluyen reales |
CLAVE PRÁCTICA
Al crear la plantilla, limita el número de condiciones aleatorias a una sola si el objetivo es añadir un único filtro de confirmación. Dejar el rango en «una a tres condiciones» puede diluir la ventaja original con ruido innecesario.
Paso 6: Dirigir la búsqueda con el ranking
Una vez el Builder empieza a generar estrategias sobre la plantilla, el ranking se puede orientar hacia objetivos concretos. Por ejemplo, si la ventaja horaria de partida ya tiene un porcentaje de operaciones ganadoras del 45 %, se puede exigir que el Builder solo conserve estrategias que superen ese porcentaje base — de forma que la condición añadida demuestre una mejora real, no que simplemente lo iguale.
Flujo de trabajo completo, en resumen
- Construir la estrategia mínima (hora fija + salida por barras) en Algo Wizard, sin costes operativos.
- Barrer hora × barras con Optimización Simple en modo manual.
- Identificar una zona estable en el mapa de calor, descartando horas de spread ancho y la franja de cambio de día.
- Repetir el ejercicio en la dirección contraria (corto) si procede.
- Convertir la combinación elegida en una plantilla y dejar que el Builder añada una condición de confirmación, con costes operativos activados.
- Generar un conjunto amplio de estrategias candidatas —15 a 20 por símbolo y dirección— y validar las mejores con las pruebas de robustez completas.
Preguntas frecuentes (FAQs)
¿Por qué desactivar el spread y las comisiones al buscar la ventaja horaria?
Porque el objetivo de esta fase es medir si existe una ventaja estadística asociada al momento del día, de forma aislada. Si se incluyen los costes desde el principio, una ventaja real pero pequeña puede quedar completamente enmascarada, y no se podría distinguir «no hay ventaja» de «hay ventaja pero los costes la anulan».
¿Por qué usar el modo manual de Optimización Simple en lugar del automático?
Porque el objetivo es recorrer sistemáticamente la totalidad de las combinaciones de dos parámetros —hora y barras— para construir un mapa de calor completo. El modo automático no está pensado para ese barrido exhaustivo de dos rangos simultáneos.
Si encuentro una zona horaria con un rendimiento extraordinario, ¿debo usarla directamente?
Antes de nada, comprueba en qué franja horaria se produce. Si coincide con horas de baja liquidez y spread ampliado, o con el cambio de día del servidor, ese rendimiento no es realista y desaparecerá al incluir los costes operativos reales.
¿Esta técnica funciona igual en índices que en pares de Forex?
El planteamiento es el mismo, pero el mapa de calor resultante suele ser distinto: los pares de Forex tienden a mostrar ventajas horarias asociadas a la apertura de sesiones específicas, mientras que en índices el patrón puede estar más ligado a la apertura y cierre de su propia sesión de contado.
¿Qué gano usando este método en lugar de dejar que el Builder busque desde cero?
Partes de una base ya validada de forma aislada, lo que reduce el espacio de búsqueda del algoritmo genético y facilita interpretar qué parte del resultado final procede de la ventaja horaria y cuál procede de la condición añadida después.
Sigue leyendo el contenido de esta serie
AlgoWizard en StrategyQuant X: gestión avanzada de posición y estrategias intermercado
El Builder genético explora un espacio de búsqueda amplio de forma automática. Algo Wizard es la...
AlgoWizard en StrategyQuant X: interfaz y estructura general
Antes de escribir la primera condición, conviene recorrer la interfaz sin prisa. AlgoWizard...
AlgoWizard: lógica interna y orden de ejecución en StrategyQuant X
AlgoWizard parece, a primera vista, un editor visual de casillas y desplegables. Pero por debajo...
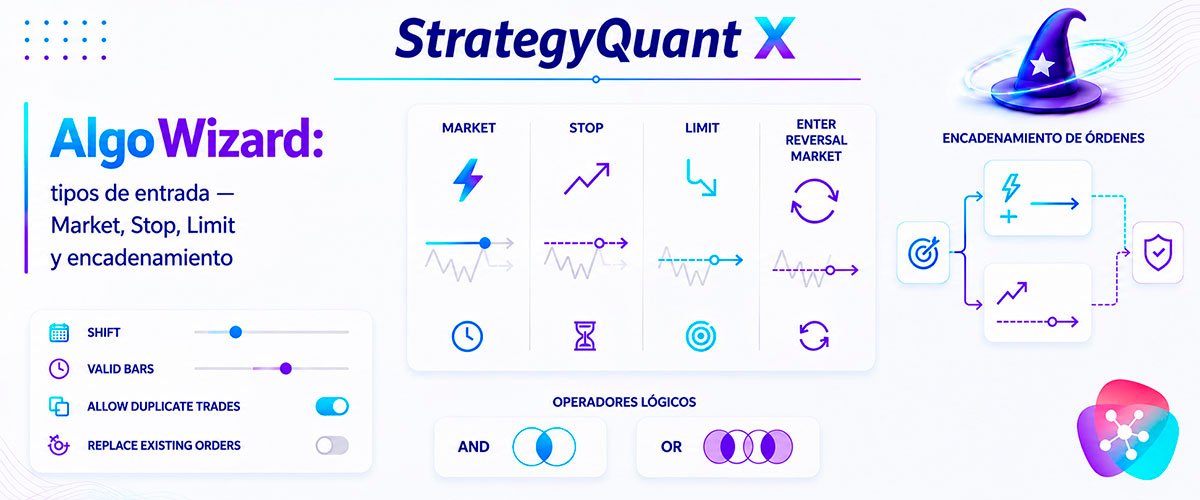
AlgoWizard: Tipos de entrada (Market, Stop, Limit y encadenamiento)
Definir cuándo entrar es solo la mitad del trabajo. Cómo se ejecuta esa entrada —a mercado,...
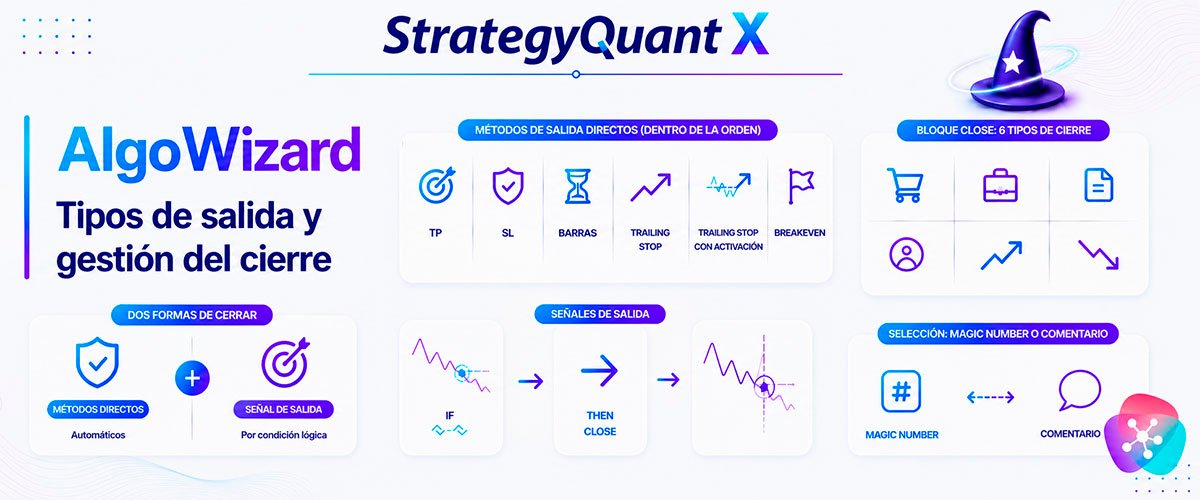
AlgoWizard: Tipos de salida y gestión del cierre de posiciones
Una operación puede cerrarse de dos formas distintas en AlgoWizard, y ambas pueden convivir en la...
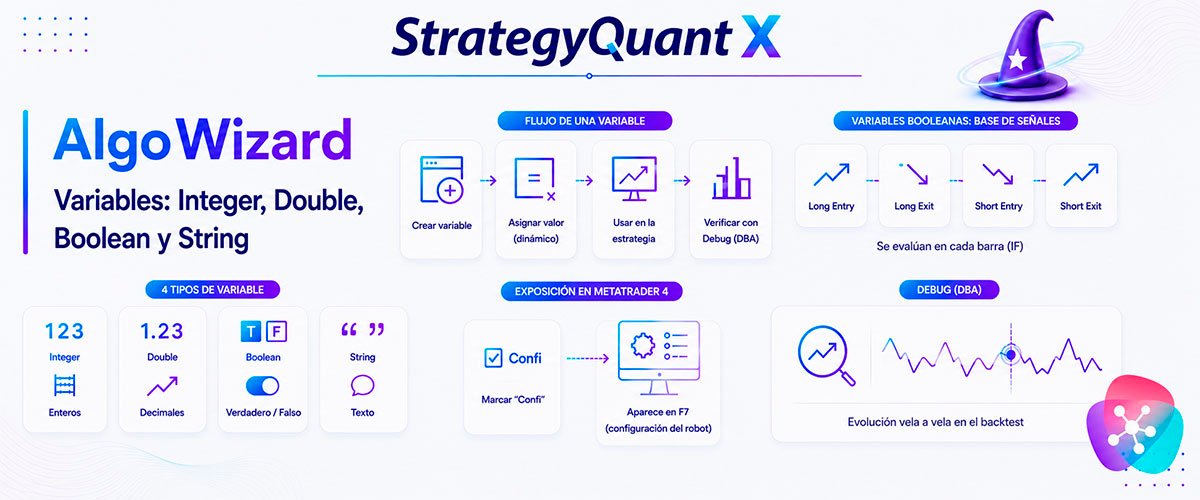
AlgoWizard: Variables (Integer, Double, Boolean y String)
Las variables son lo que separa una estrategia con valores fijos de un robot capaz de recordar...
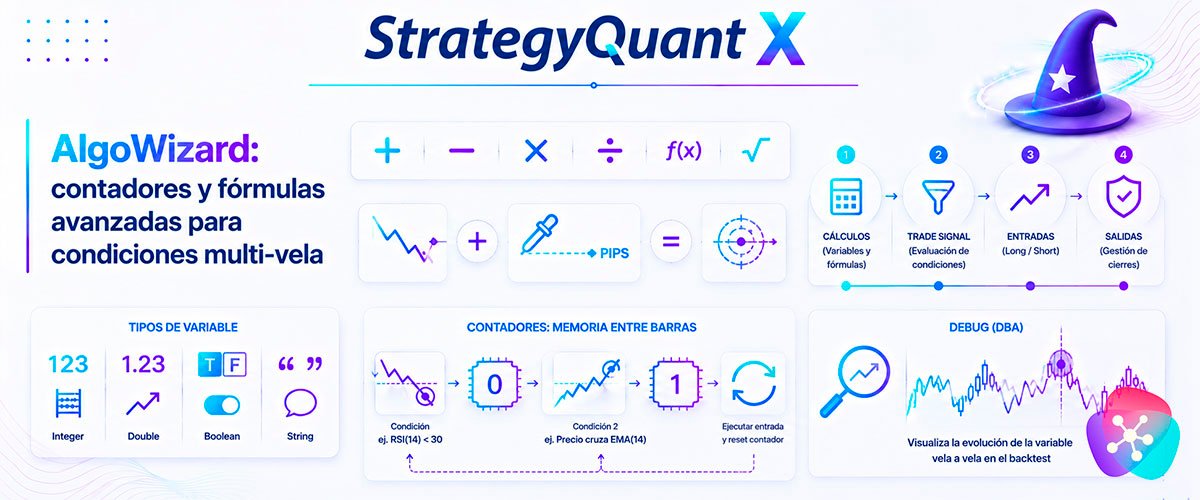
AlgoWizard: Contadores y fórmulas avanzadas para condiciones multi-vela
Las variables dejan de ser simples contenedores en cuanto se combinan con fórmulas y se usan para...
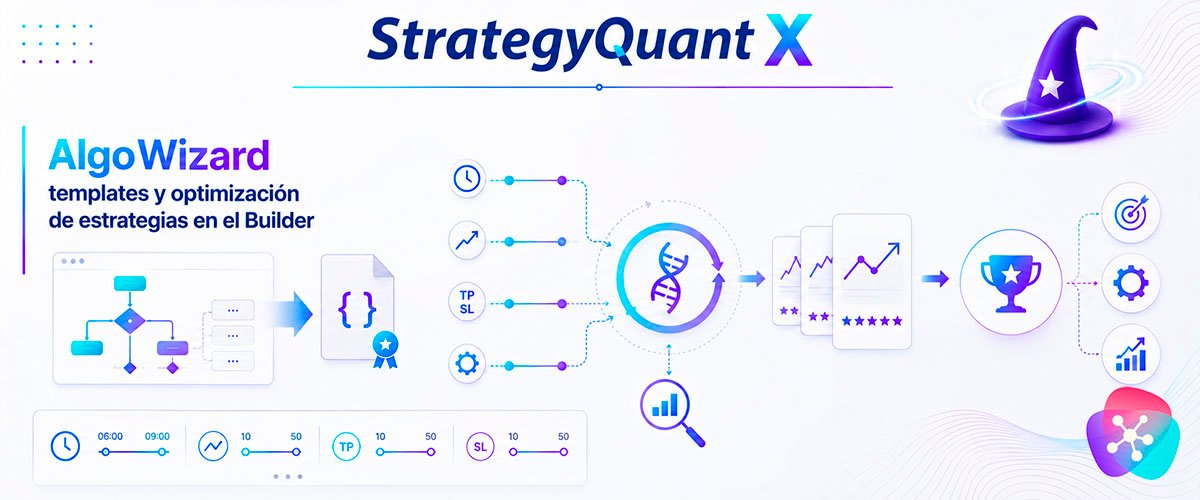
AlgoWizard: Templates y optimización de estrategias en el Builder
El template es el punto donde AlgoWizard y el Builder genético dejan de ser dos herramientas...
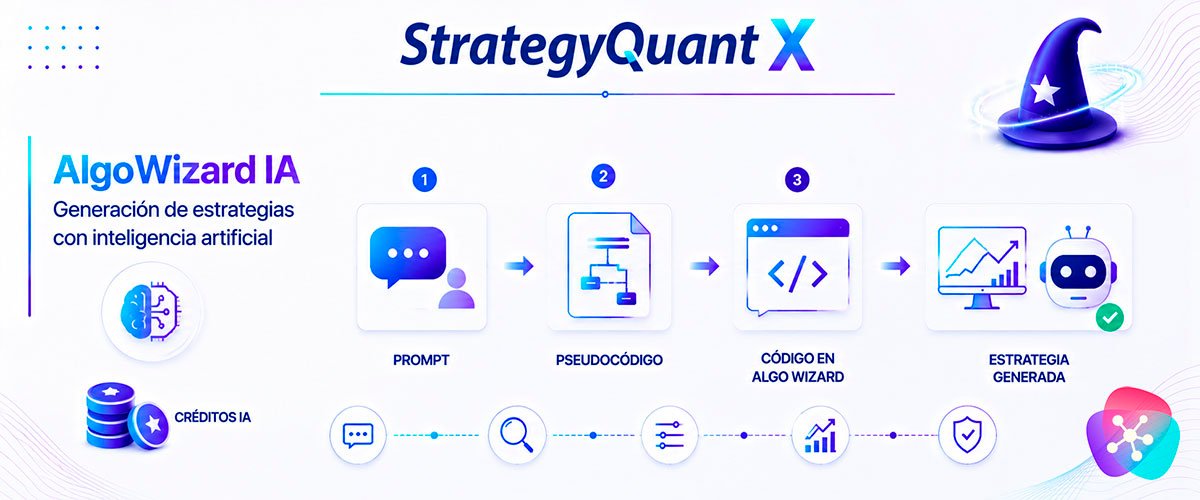
AlgoWizard IA: generación de estrategias con inteligencia artificial
AlgoWizard incorpora un asistente de inteligencia artificial capaz de generar estrategias de...