Arquitectura de datos: Data vs. Instrumento
StrategyQuant X separa el histórico de precios ("Data") de las condiciones bajo las que ese histórico se opera ("Instrumento"). Es una...
StrategyQuant X separa el histórico de precios ("Data") de las condiciones bajo las que ese histórico se opera ("Instrumento"). Es una...
La mejor forma de consolidar todo lo anterior es aplicarlo. Este protocolo guía la configuración de cinco instrumentos de referencia, con...
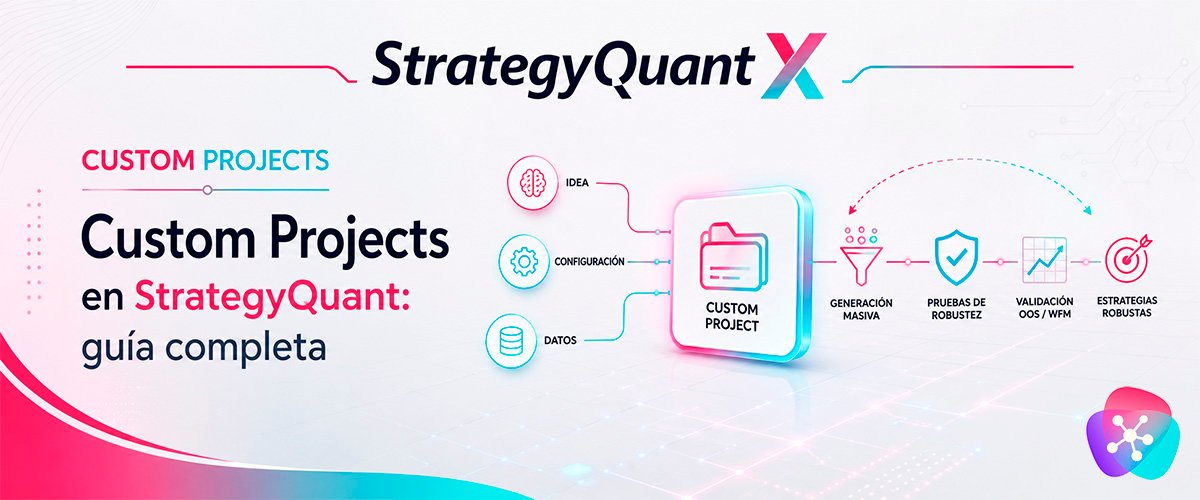
El método profesional en StrategyQuant X no consiste en generar estrategias al azar y quedarse con la que mejor pinta tenga. Es un proceso...
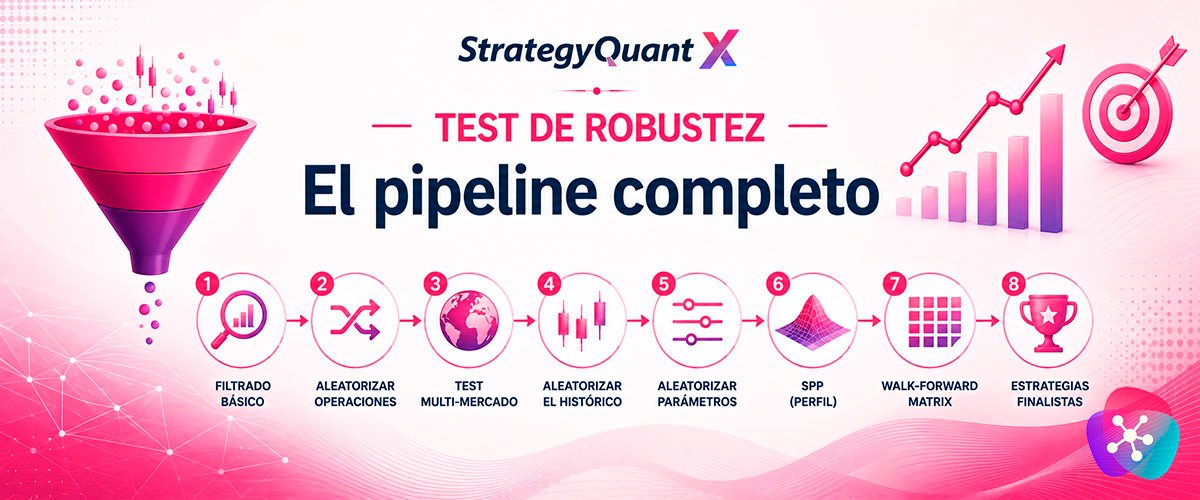
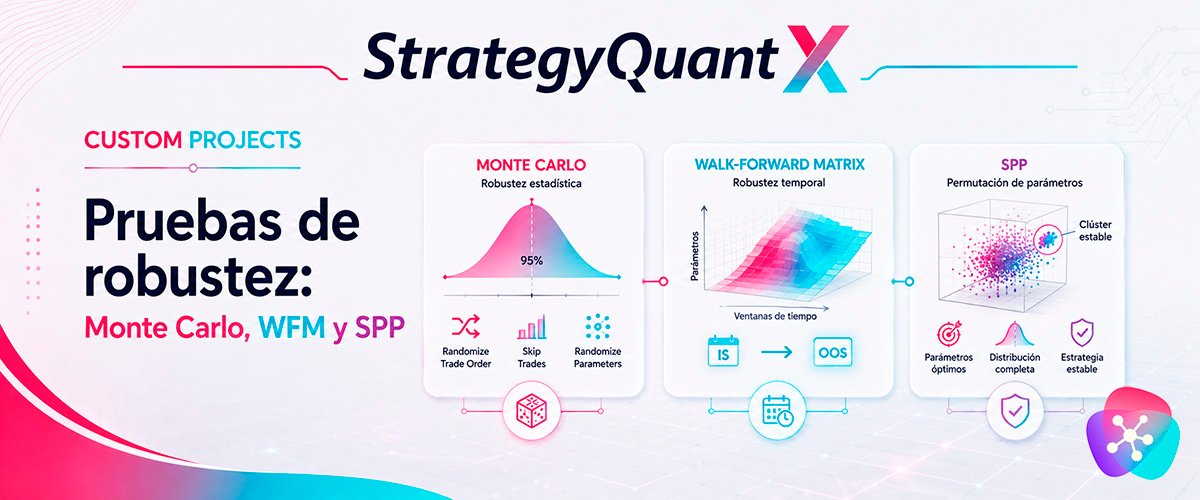
Una vez identificadas las señales y construidas las estrategias candidatas, hay que someterlas a una batería de pruebas de robustez. Este...
La filosofía de las pruebas de robustez y por qué son el paso más importante del proceso. Tabla de contenidos Este artículo no tiene...
Fundamentos del método, los dos tipos que existen en SQX y cuándo sus resultados no valen nada Tabla de contenidos Este artículo no tiene...
Histórico de precios, spread y slippage: qué te dicen realmente sobre tu bróker. Tabla de contenidos Este artículo no tiene encabezados Un...
WFO y la Matrix: robustez en el tiempo, no en el espacio de parámetros. Tabla de contenidos Este artículo no tiene encabezados Una...
El estudio empírico de StrategyQuant sobre 500.000 estrategias, y un error que conviene corregir. Tabla de contenidos Este artículo no...
Del databank a las finalistas: montaje, filtros, checklist y los errores que más caro salen. Tabla de contenidos Este artículo no tiene...
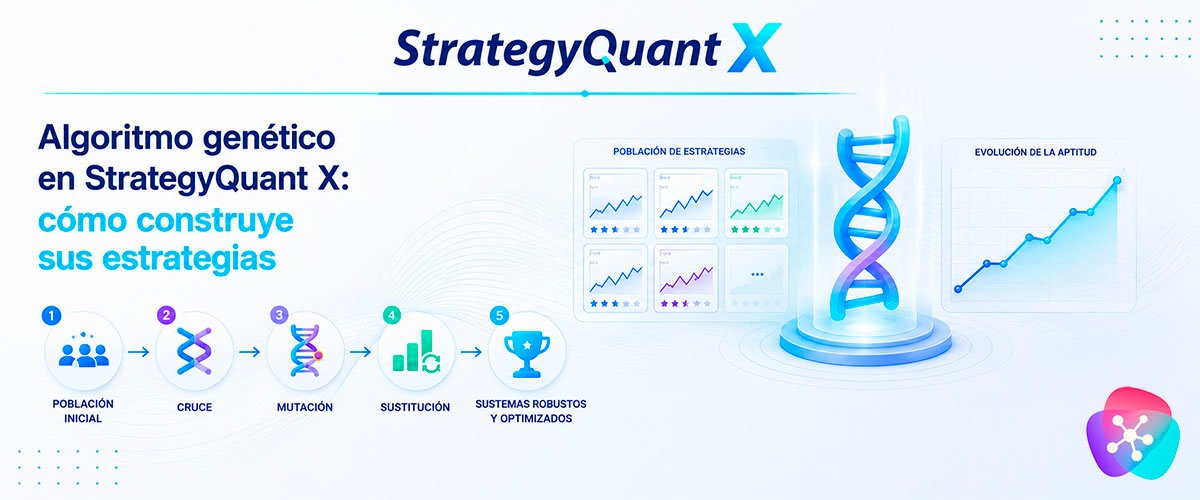
StrategyQuant X genera estrategias mediante un algoritmo genético: un método de búsqueda inspirado en la evolución biológica. No es la...
Qué son, cómo funcionan y por qué son la herramienta que separa a un trader que prueba cosas sueltas de un quant con un proceso repetible....
Los métodos que separan una estrategia con lógica real de una simplemente ajustada a los datos del pasado. La fortaleza real de...
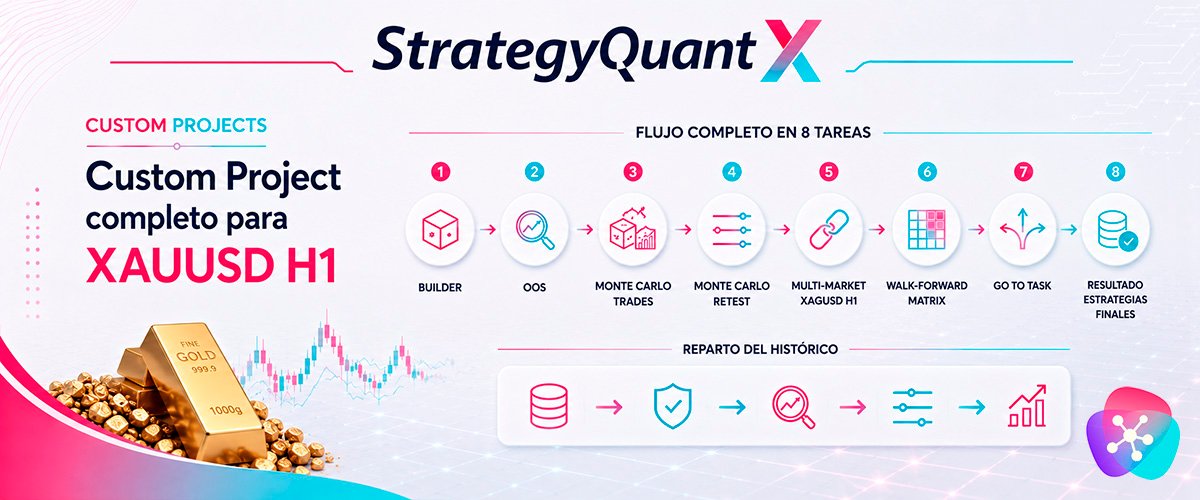
Un flujo de trabajo profesional real, tarea por tarea, con los databanks, filtros y resultados esperados en cada etapa. Todo lo visto en...
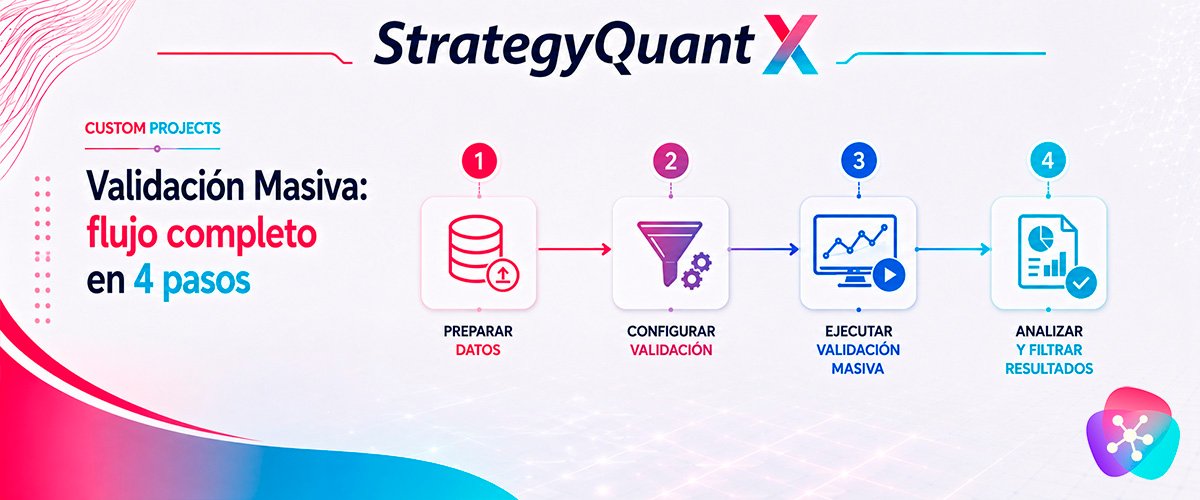
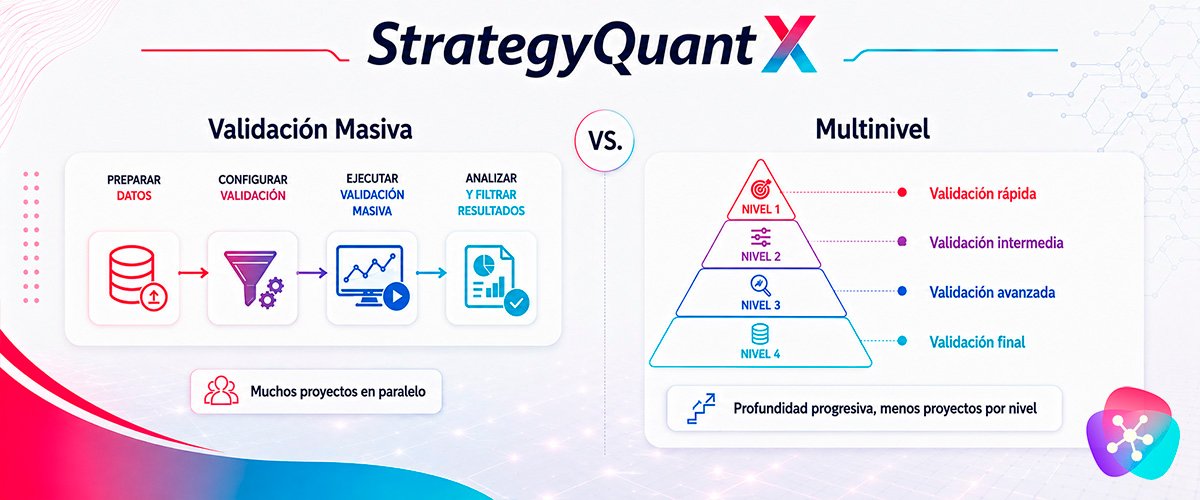
Cómo generar miles de estrategias candidatas y filtrarlas progresivamente —retest por lotes, Monte Carlo, Walk-Forward Matrix y filtrado...
Cuándo conviene cada enfoque, cómo gestionar el brazo short, instalar indicadores externos y qué hacer cuando el Multinivel da problemas....
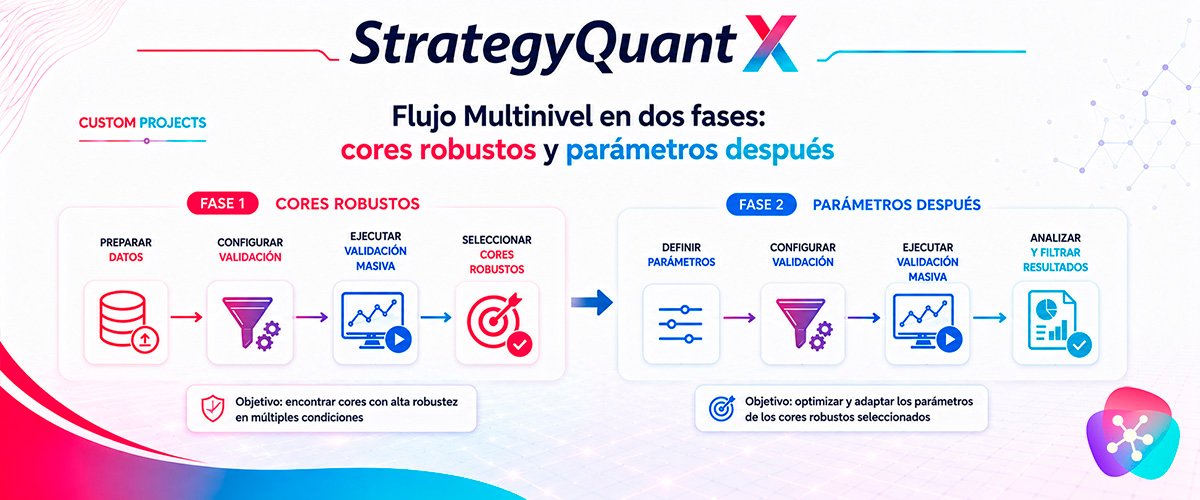
La metodología completa —Fase 1 para encontrar la lógica, Fase 2 para pulirla y estresarla— con su checklist y los errores más comunes al...
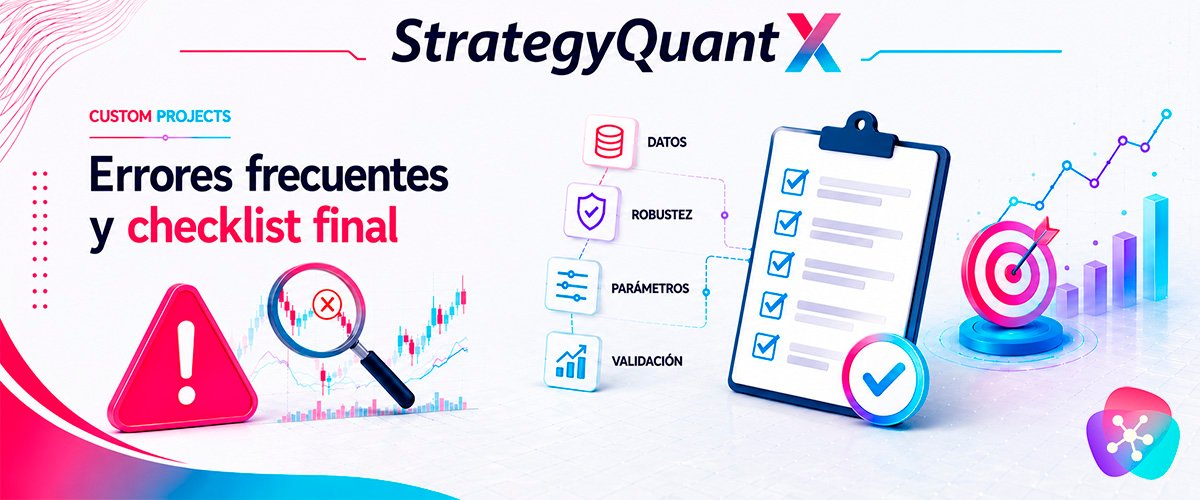
Los fallos conceptuales y de configuración más habituales, y la lista de verificación antes de llevar cualquier estrategia a una cuenta...
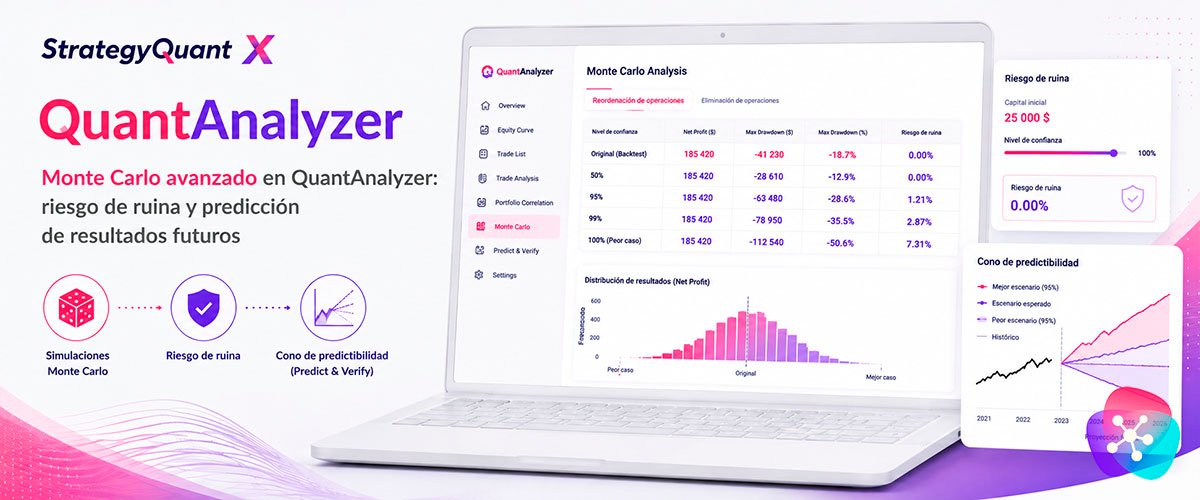
Cómo funcionan los dos tipos de simulación de Monte Carlo en QuantAnalyzer, cómo interpretar el riesgo de ruina y qué es el cono de...
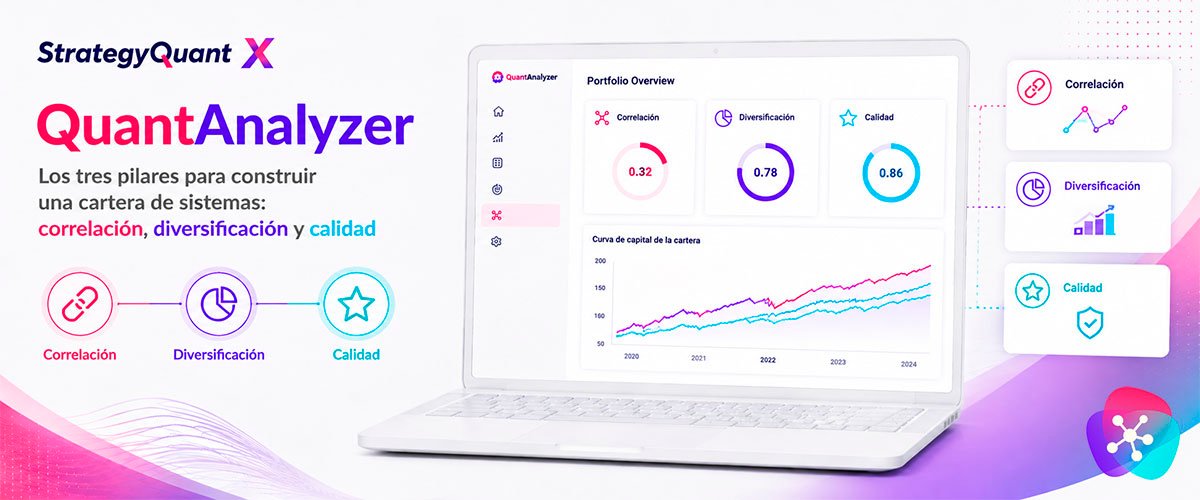
Los principios no negociables antes de montar un portfolio de estrategias algorítmicas: cómo interpretar la correlación, por qué...