Point Value, Tick Step y Tick Size en StrategyQuant X
Con el Data ya descargado y clonado a la zona horaria correcta, el siguiente paso es crear el Instrumento. Esta página cubre los tres...
Con el Data ya descargado y clonado a la zona horaria correcta, el siguiente paso es crear el Instrumento. Esta página cubre los tres...
Spread, slippage, comisiones y swaps determinan si una estrategia rentable en backtest sigue siéndolo en una cuenta real. Esta página...
Con los conceptos de las páginas anteriores ya definidos, esta página reúne valores orientativos para los pares e instrumentos más...
Configurar futuros resulta más laborioso que configurar Forex: los contratos expiran, la fuente de datos suele ser externa a SQX, y cada...
El overfitting —sobreajuste— es el fenómeno por el que una estrategia se ajusta tan perfectamente a los datos históricos que ha memorizado...
Una vez identificadas las señales y construidas las estrategias candidatas, hay que someterlas a una batería de pruebas de robustez. Este...
Estos son los tests más exigentes —y más lentos— del embudo de calidad, por lo que se reservan para las estrategias que ya han sobrevivido...
La filosofía de las pruebas de robustez y por qué son el paso más importante del proceso. Tabla de contenidos Este artículo no tiene...
Histórico de precios, spread y slippage: qué te dicen realmente sobre tu bróker. Tabla de contenidos Este artículo no tiene encabezados Un...
El estudio empírico de StrategyQuant sobre 500.000 estrategias, y un error que conviene corregir. Tabla de contenidos Este artículo no...
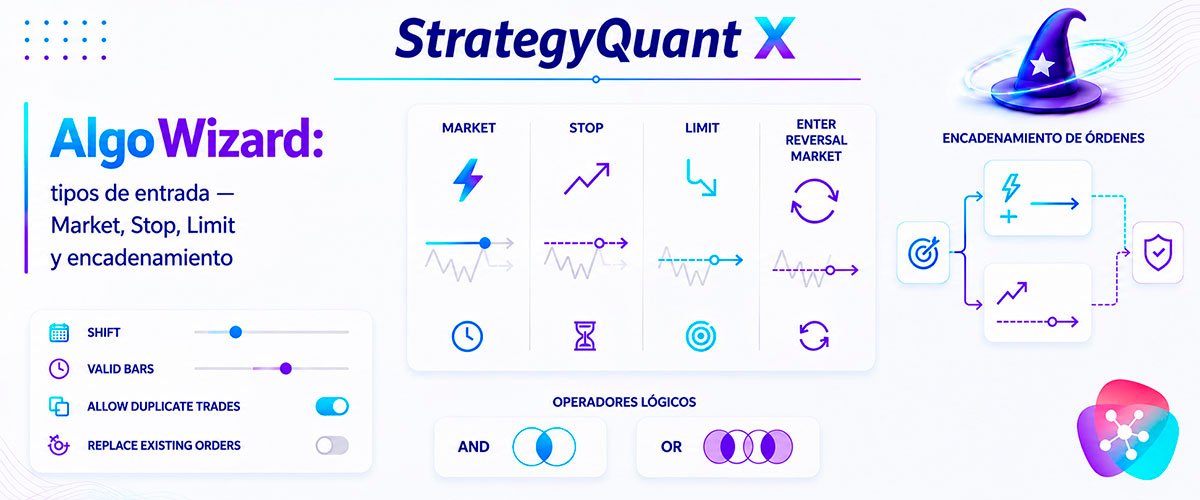
Definir cuándo entrar es solo la mitad del trabajo. Cómo se ejecuta esa entrada —a mercado, esperando una ruptura o esperando un...
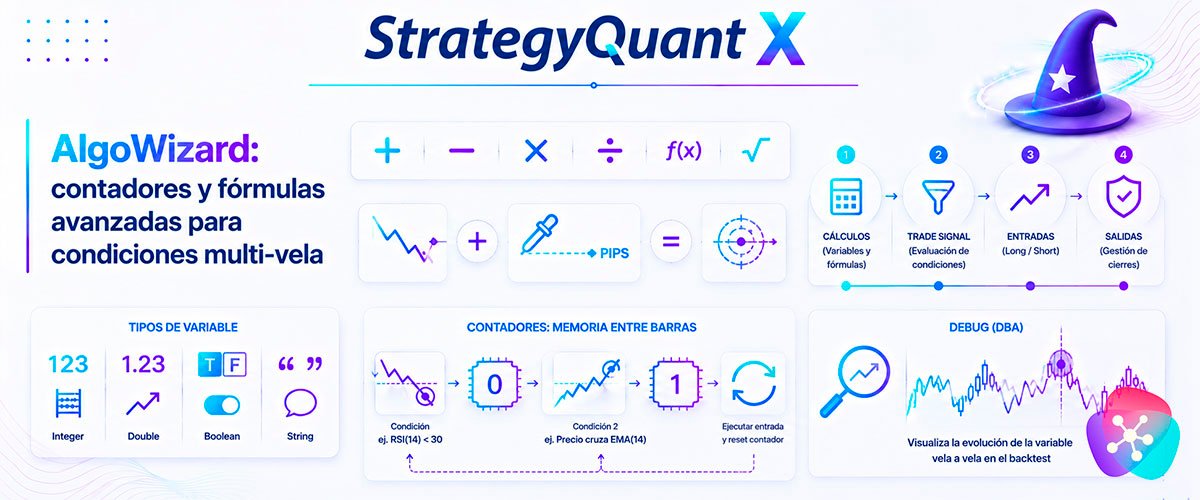
Las variables dejan de ser simples contenedores en cuanto se combinan con fórmulas y se usan para memorizar el estado del mercado entre...
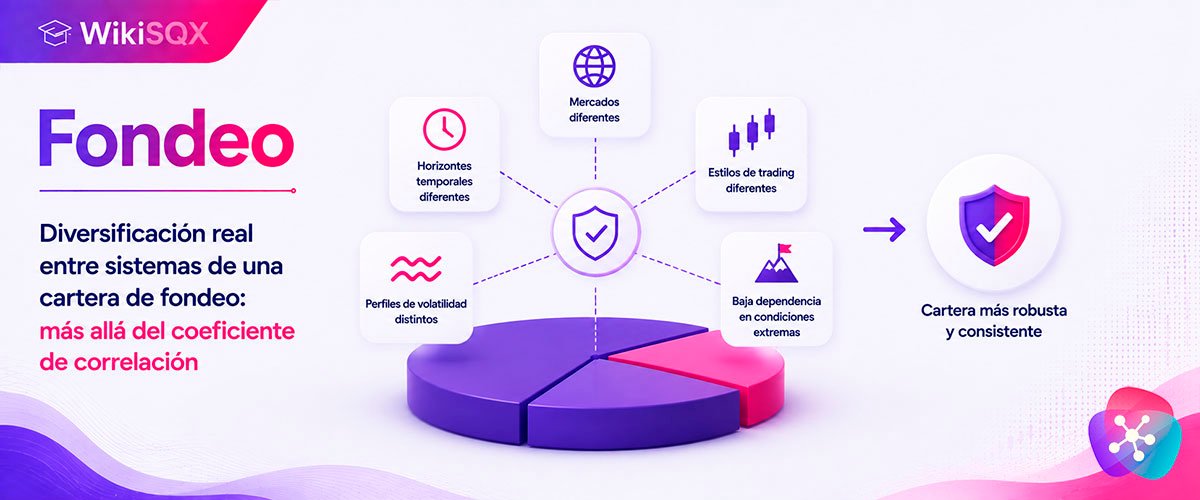
Combinar varias estrategias rentables en una misma cartera no reduce el riesgo de forma automática: que la diversificación funcione de...