Cambiar el motor de Java en StrategyQuant X: GraalVM, Zulu y Temurin
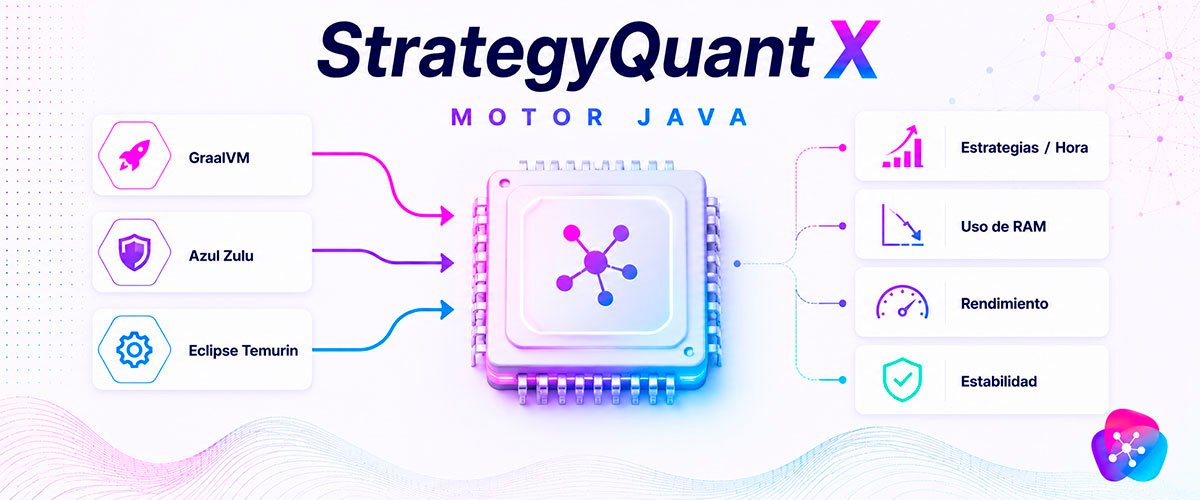
Es la única mejora que puede darte entre un 15 y un 25 % más de estrategias por hora sin tocar el hardware, y se hace renombrando una...
Es la única mejora que puede darte entre un 15 y un 25 % más de estrategias por hora sin tocar el hardware, y se hace renombrando una...
La build 143 de StrategyQuant X es, según la propia StrategyQuant, la actualización más importante en la historia del programa. Introduce...
El overfitting —sobreajuste— es el fenómeno por el que una estrategia se ajusta tan perfectamente a los datos históricos que ha memorizado...
Antes de construir una estrategia completa, conviene responder una pregunta más simple: ¿tiene esta señal de entrada, por sí sola, alguna...
El método profesional en StrategyQuant X no consiste en generar estrategias al azar y quedarse con la que mejor pinta tenga. Es un proceso...
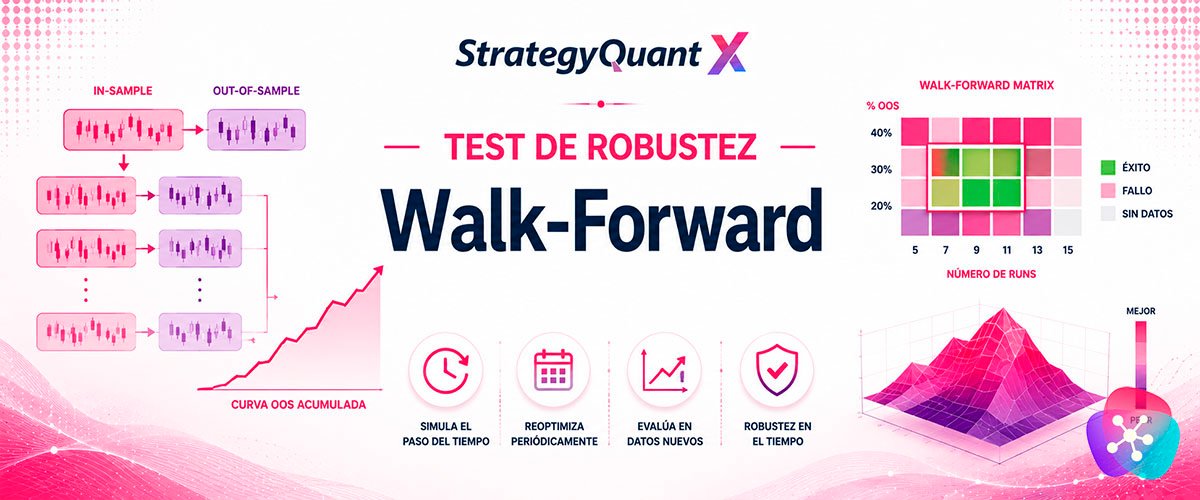
WFO y la Matrix: robustez en el tiempo, no en el espacio de parámetros. Tabla de contenidos Este artículo no tiene encabezados Una...
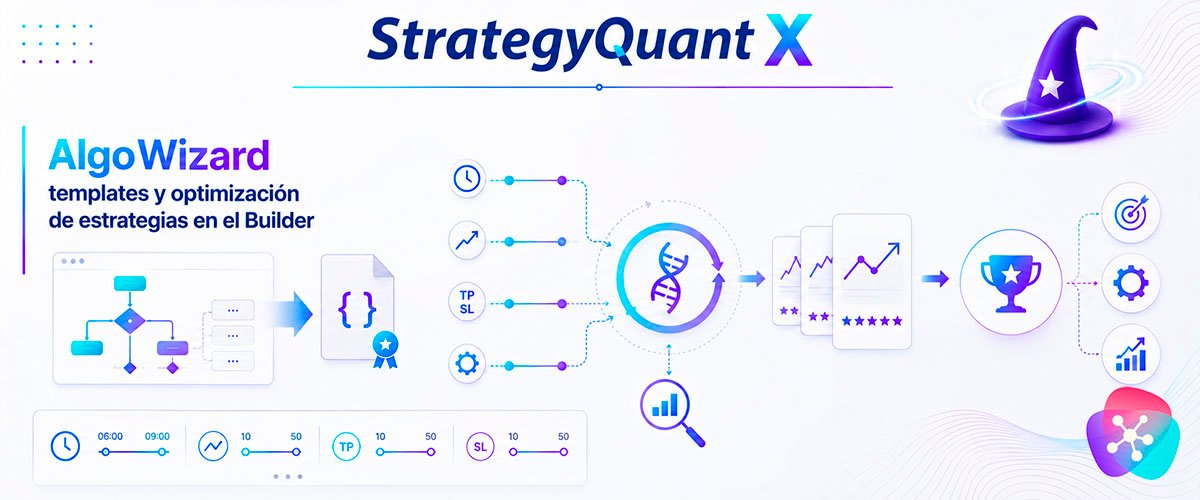
El template es el punto donde AlgoWizard y el Builder genético dejan de ser dos herramientas separadas y empiezan a trabajar juntas: se...
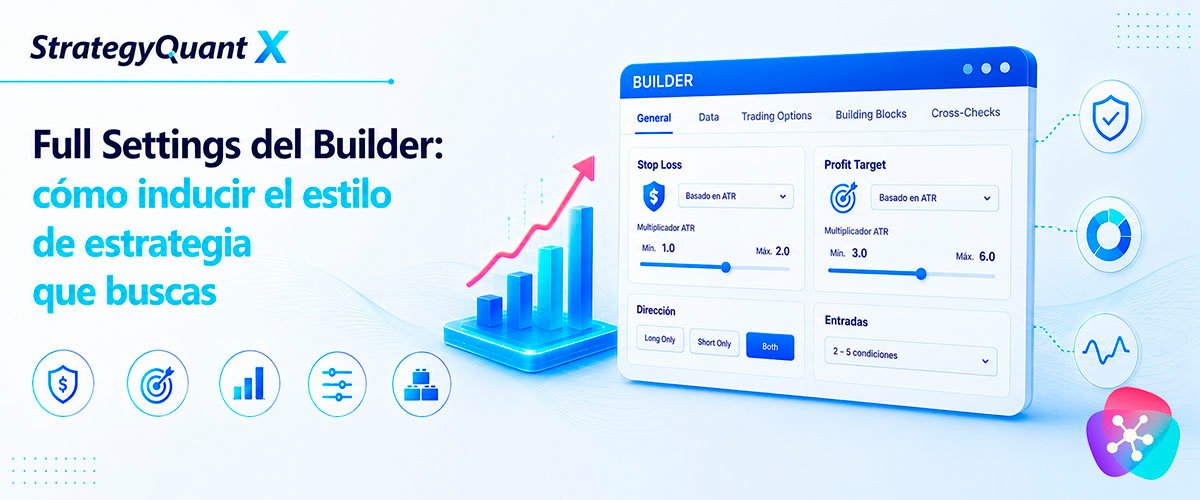
Los cuatro modos de Stop Loss, la configuración del Profit Target y la tabla de inducción por estilo (ruptura, tendencia, momentum,...
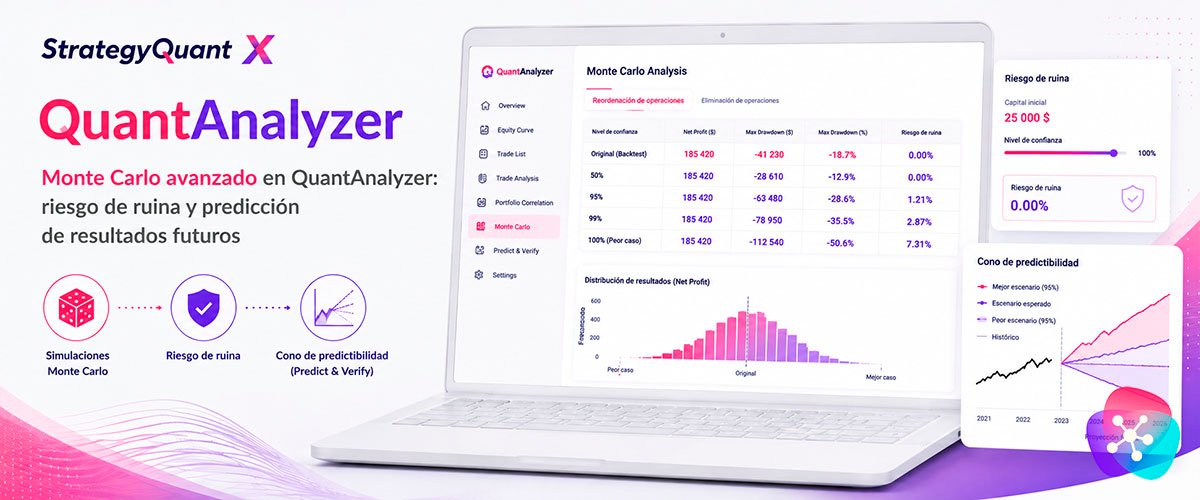
Cómo funcionan los dos tipos de simulación de Monte Carlo en QuantAnalyzer, cómo interpretar el riesgo de ruina y qué es el cono de...
Cómo emparejar y comparar decenas de backtests con sus cuentas reales de una sola vez, y cómo usar los escenarios What-If para poner a...
Cómo configurar la búsqueda automática de portfolios en QuantAnalyzer: secciones, correlación máxima, filtros de exclusión y cómo...
Cómo comparar distintos métodos de dimensionamiento de posición y cómo funciona el Equity Control, la técnica que aplica indicadores sobre...
Los principios no negociables antes de montar un portfolio de estrategias algorítmicas: cómo interpretar la correlación, por qué...
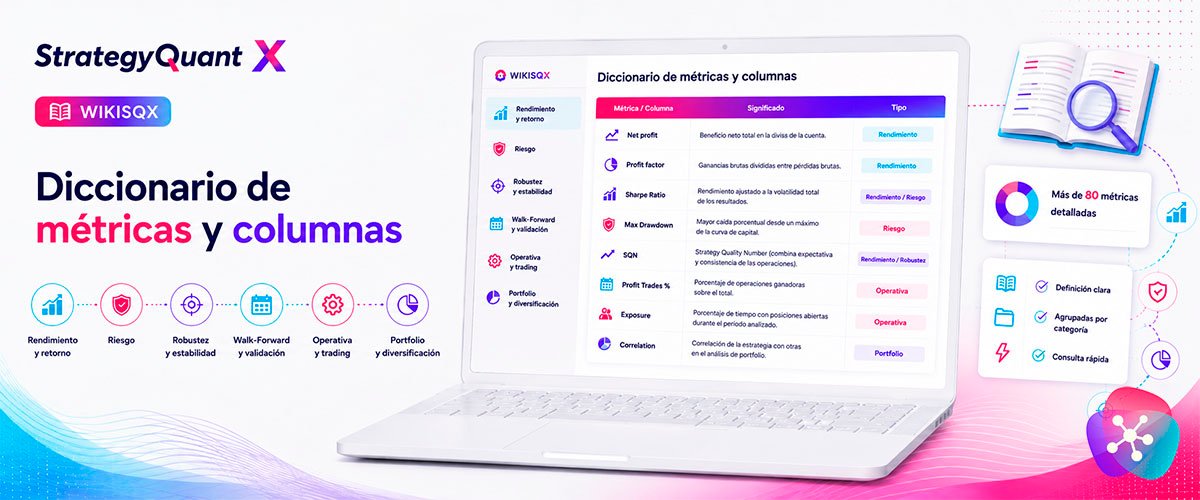
Referencia rápida con el significado de cada métrica y columna que StrategyQuant muestra en sus informes de Builder, Retest y Portfolio,...
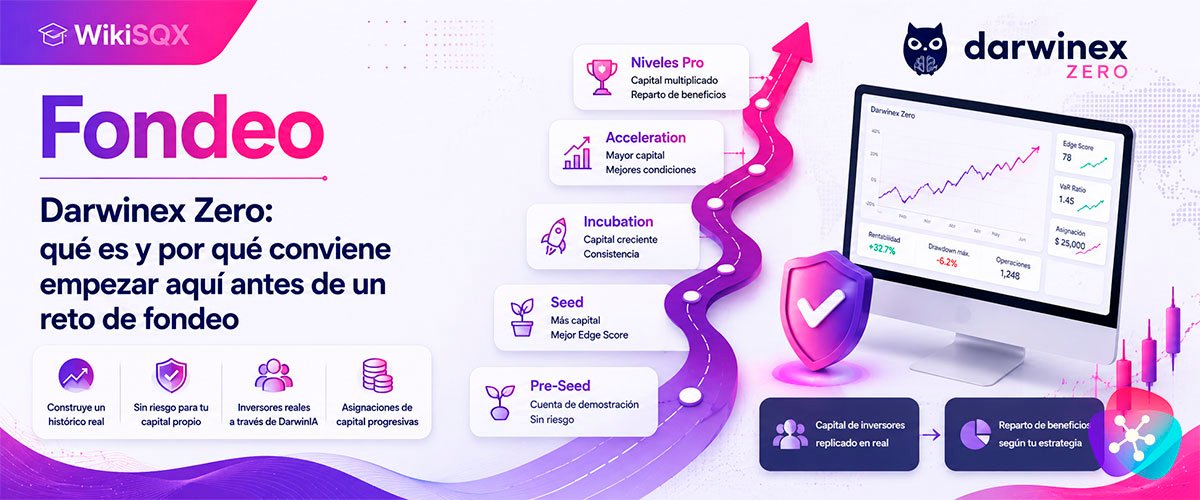
Detrás del término «cuenta de fondeo» hay una idea sencilla: una empresa de trading pone capital a tu disposición si antes demuestras,...
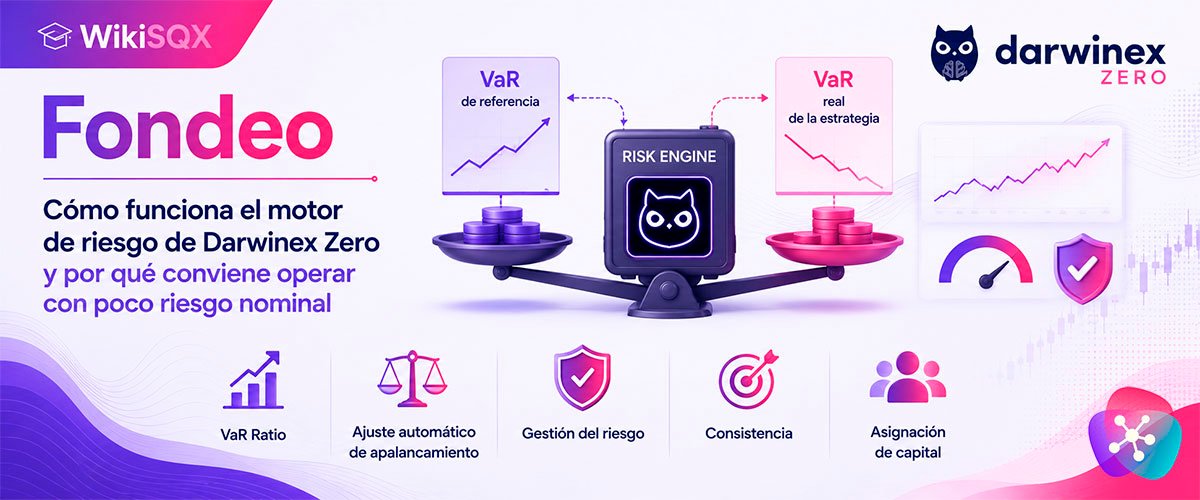
Darwinex Zero no juzga a los participantes por la rentabilidad bruta que consiguen, sino por su rentabilidad ajustada al riesgo. Para eso...
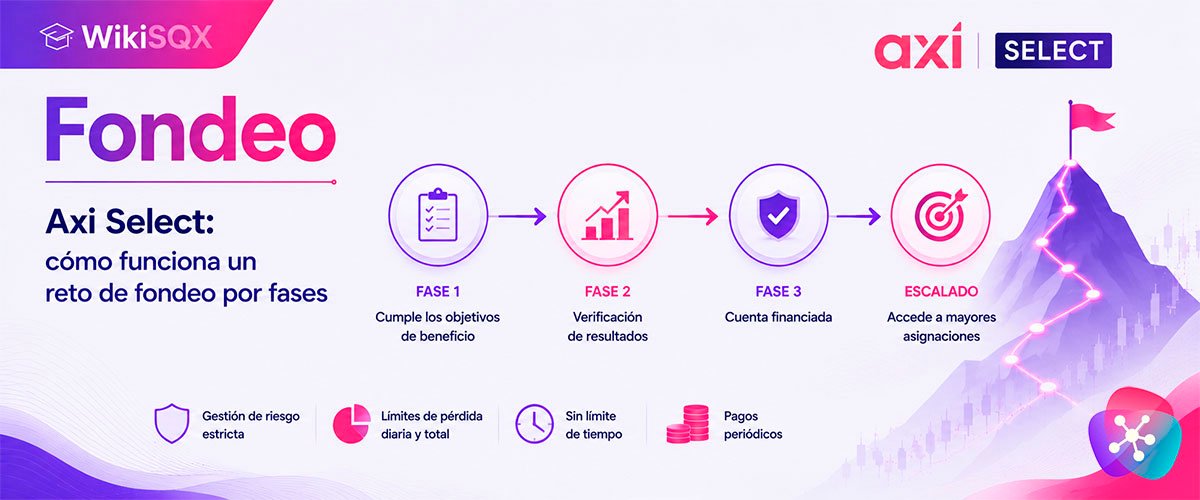
Axi Select es un buen ejemplo de cómo estructura una empresa de fondeo un programa por fases, y conviene mirarlo en detalle porque su...
Cualquier búsqueda rápida sobre empresas de fondeo como FTMO, FundedNext, The5ers u Orion devuelve decenas de comparativas centradas casi...
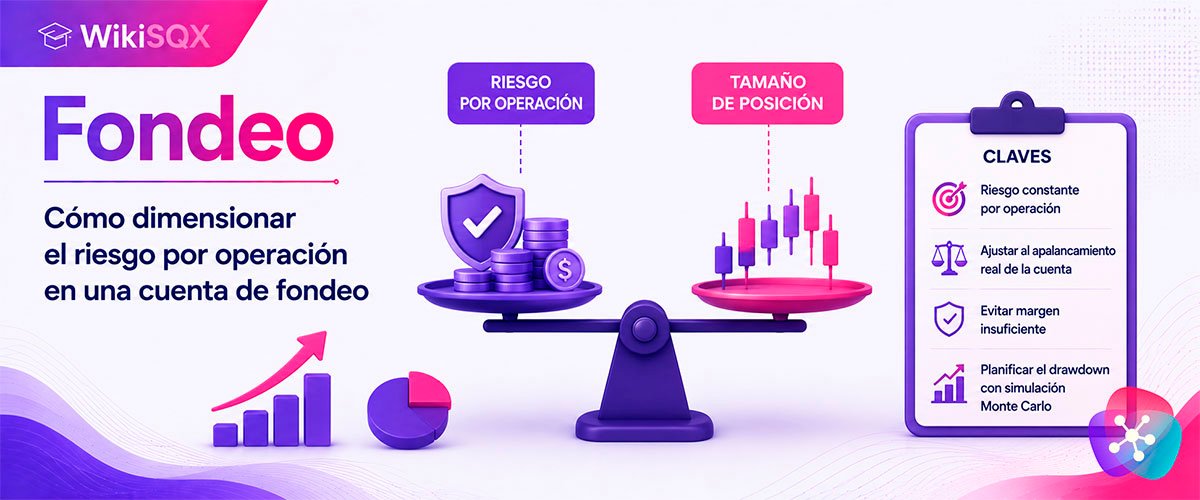
El método más extendido para dimensionar el riesgo en una cuenta de fondeo es fijar una cantidad de riesgo constante por operación —en...
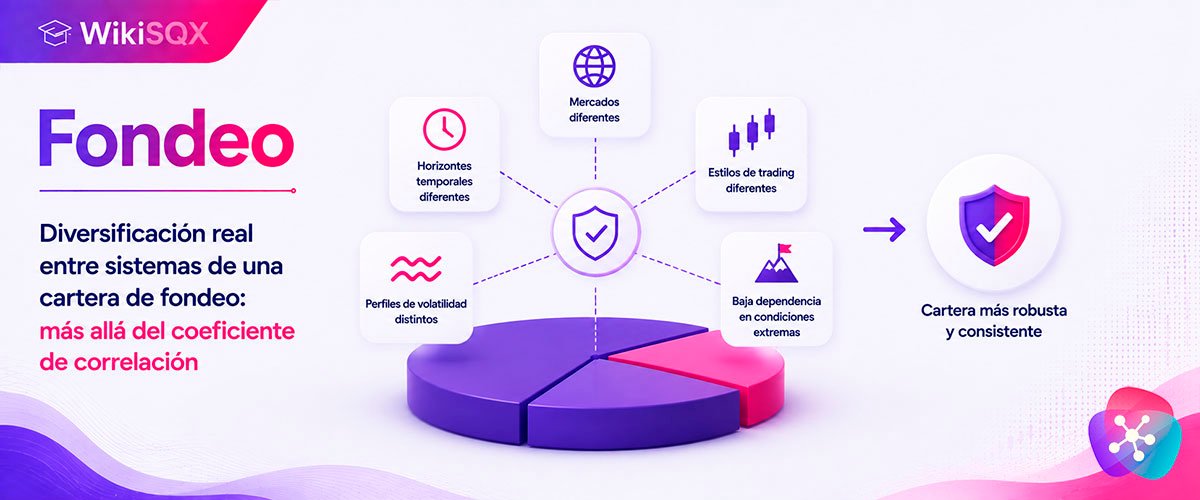
Combinar varias estrategias rentables en una misma cartera no reduce el riesgo de forma automática: que la diversificación funcione de...