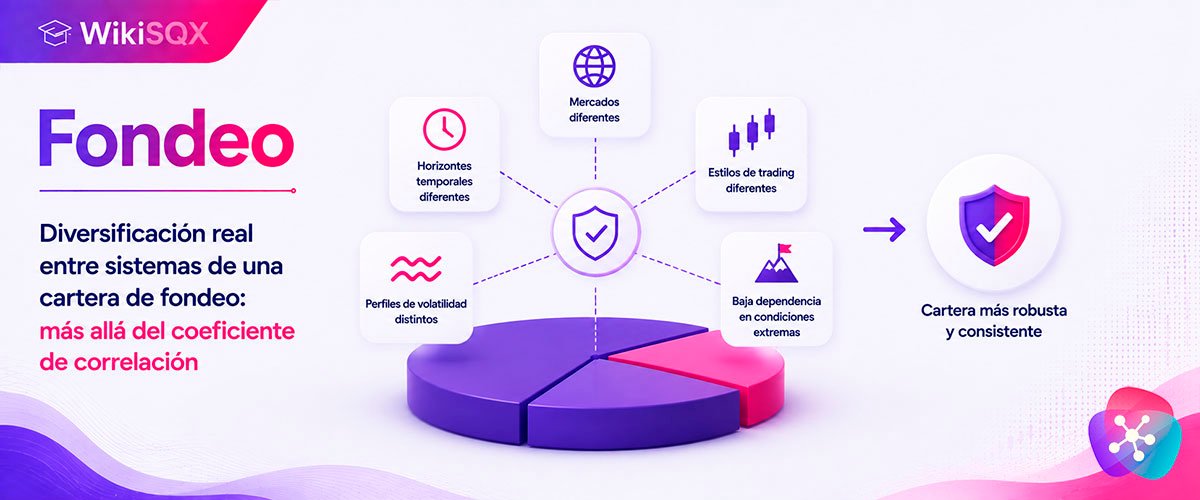
Combinar varias estrategias rentables en una misma cartera no reduce el riesgo de forma automática: que la diversificación funcione de verdad, o solo lo parezca, depende casi por completo de cómo se comportan esas estrategias entre sí, y en particular de cómo se comportan cuando pierden, no de cómo se comportan cuando ganan. Al construir una cartera de varios sistemas para una o varias cuentas de fondeo hay, además, una restricción operativa que conviene tener presente desde el diseño: la mayoría de proveedores prohíbe mantener posiciones de cobertura —una compra y una venta del mismo instrumento al mismo tiempo— entre distintas cuentas abiertas bajo su misma empresa, así que si se van a operar varias cuentas con el mismo proveedor hay que repartir con cuidado qué instrumentos y qué dirección lleva cada una.
Tabla de contenidos
Por qué el coeficiente de correlación no cuenta toda la historia
Es habitual mirar solo el coeficiente de correlación entre las curvas de resultado de dos sistemas para decidir si conviven bien en una misma cartera, pero ese número puede engañar: dos estrategias rentables suelen mostrar una correlación positiva simplemente porque ambas curvas suben con el tiempo, aunque el origen de esas subidas no tenga nada que ver entre sí. Lo que de verdad importa para el riesgo conjunto de la cartera es revisar, en paralelo, cuántas operaciones se solapan en el tiempo entre ambos sistemas y, sobre todo, si ese solapamiento ocurre en los momentos de pérdida, en los de ganancia, o en ambos por igual: dos sistemas cuya correlación global parece moderada pueden, aun así, entrar en pérdida exactamente en los mismos momentos con bastante frecuencia.
CLAVE PRÁCTICA
Un solapamiento de operaciones que coincide sobre todo en momentos de pérdida es más preocupante que uno que coincide en momentos de ganancia, aunque el coeficiente de correlación numérico sea parecido en ambos casos: el primero amplifica los malos días, el segundo simplemente amplifica los buenos. La correlación, además, no es estable en el tiempo: dos sistemas que parecen independientes en condiciones normales de mercado pueden empezar a moverse juntos precisamente durante los tramos de alta volatilidad, que es cuando más falta hace que no lo hagan.
RECOMENDACIÓN
Mantener sistemas en ambas direcciones —largos y cortos— sobre los instrumentos con más tendencia de la cartera ayuda a que el conjunto no dependa de que el mercado siga moviéndose en una única dirección de forma indefinida, algo que ningún mercado hace para siempre.
Organización práctica por cuenta
Cuando el número de cuentas de fondeo crece, mantener un mismo esquema de carpetas y registro para cada una evita errores. Una estructura razonable por cuenta incluye: un resumen de sus condiciones y reglas concretas, las credenciales de acceso guardadas en un gestor de contraseñas, los sistemas generados y sus archivos de estrategia, los informes de backtest, y un registro con fecha de cada revisión o cambio realizado en la cartera.
Preguntas frecuentes (FAQs)
¿Puedo tener el mismo instrumento comprado en dos cuentas distintas del mismo proveedor?
Normalmente sí, siempre que ambas posiciones vayan en la misma dirección; lo que suele estar prohibido es tener una comprada y otra vendida al mismo tiempo entre cuentas del mismo proveedor.
¿Basta con mirar la correlación general de la cartera una sola vez, al construirla?
No es suficiente: como la correlación entre estrategias puede cambiar según el contexto de mercado, conviene revisarla de forma periódica y, si es posible, calcularla por separado en tramos de baja y alta volatilidad.
¿Con qué frecuencia conviene revisar la correlación de la cartera?
Una revisión periódica, por ejemplo con cada actualización de backtests, suele ser suficiente para detectar a tiempo si dos sistemas han empezado a comportarse de forma más parecida de lo esperado.
Sigue leyendo el contenido de esta serie
Darwinex Zero: qué es y por qué conviene empezar aquí antes de un reto de fondeo
Qué es Darwinex Zero, cómo funciona frente a un reto de fondeo convencional y por qué conviene usarlo para construir un histórico antes de arriesgar capital propio.
Cómo funciona el motor de riesgo de Darwinex Zero y por qué conviene operar con poco riesgo nominal
Cómo funciona el motor de riesgo basado en VaR que usa Darwinex Zero para ajustar la exposición de cada estrategia y por qué conviene operar con poco riesgo nominal.
Axi Select: cómo funciona un reto de fondeo por fases
Cómo funciona Axi Select, el programa de fondeo por fases de Axi: el Edge Score, el avance entre etapas y el paso final a capital multiplicado vía Pelican.
FTMO, FundedNext, The5ers, Orion: qué criterios importan de verdad al comparar empresas de fondeo
Cómo comparar empresas de fondeo como FTMO, FundedNext, The5ers u Orion: tipo de drawdown, número de fases, restricciones y compatibilidad de datos.
Por qué el huso horario y la calidad de los datos importan al entrenar tus sistemas
Por qué el huso horario y la calidad de los datos del bróker importan al entrenar tus sistemas, y cómo validar que un backtest se sostiene en otra cuenta.
Cómo dimensionar el riesgo por operación en una cuenta de fondeo
Cómo calcular el riesgo por operación en una cuenta de fondeo, evitar errores de margen insuficiente y usar la simulación Monte Carlo para planificar el drawdown.
Automatizaciones de apoyo para operar cuentas de fondeo sin estar pendiente todo el día
EAs de apoyo útiles para operar cuentas de fondeo sin estar pendiente todo el día: filtro de noticias y guardián de objetivo de beneficio.
Por qué una prueba de fondeo no es lo mismo que hacer trading
Por qué superar una prueba de fondeo no es lo mismo que operar de forma rentable en real, y cómo elegir una empresa de fondeo fiable antes de pagar un reto.
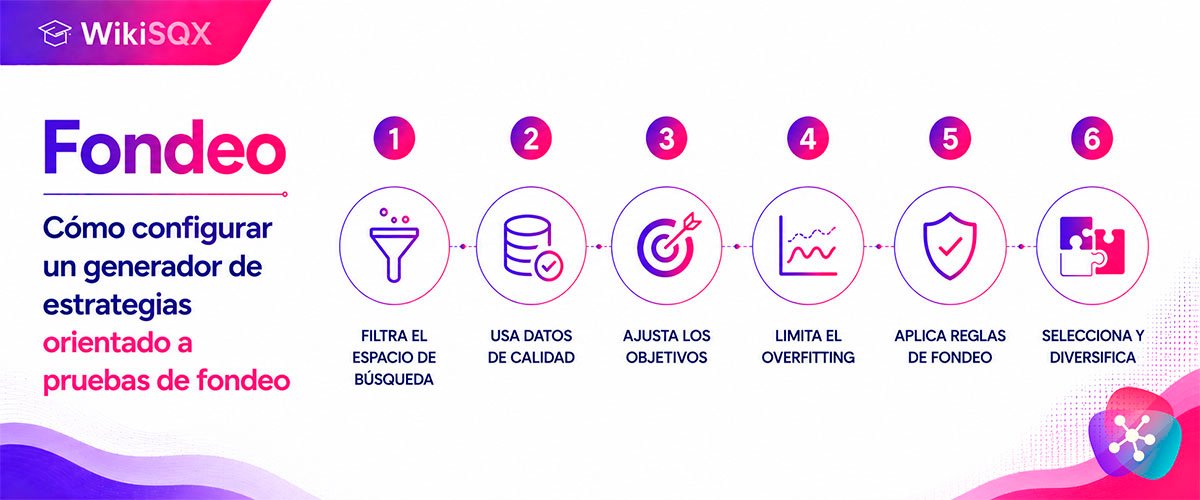
Cómo configurar un generador de estrategias orientado a pruebas de fondeo
Cómo configurar un generador de estrategias algorítmicas orientado a pruebas de fondeo, con un ejemplo de reversión a la media y alto win rate.
Cómo estimar la probabilidad de superar una prueba de fondeo antes de arriesgar capital
Cómo estimar la probabilidad de superar una prueba de fondeo antes de arriesgar capital, y qué herramientas existen para automatizar ese análisis.
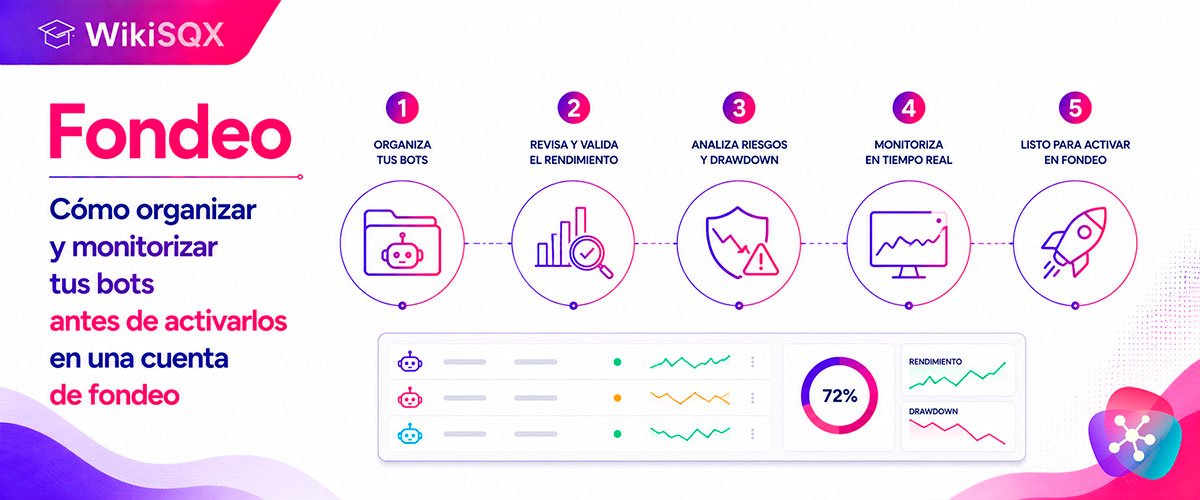
Cómo organizar y monitorizar tus bots antes de activarlos en una cuenta de fondeo
Cómo organizar y monitorizar varios bots candidatos en demo antes de activarlos en una cuenta de fondeo, y cómo gestionar el primer retiro de beneficios.
Comprar varios retos de fondeo a la vez: por qué el reparto importa tanto como el sistema
Por qué un lote de varias pruebas de fondeo no se comporta como una sola apuesta, cómo influye la política de reembolso de la cuota y por qué conviene repartir sistemas entre las cuentas del lote.