Desconfía de tu propio backtest
La filosofía de las pruebas de robustez y por qué son el paso más importante del proceso. Tabla de contenidos Este artículo no tiene...
Test de Robustez es la sección de WikiSQX dedicada a validar la solidez de las estrategias de StrategyQuant X y detectar sobreajuste, dependencia del ruido histórico y fragilidad ante condiciones alternativas. Aquí encontrarás tutoriales sobre Monte Carlo, manipulación de operaciones, aleatorización del histórico y parámetros, pruebas multi-mercado, SPP, optimización secuencial, Walk-Forward y Walk-Forward Matrix, además de criterios de configuración, filtros, interpretación de resultados y un pipeline completo de validación para seleccionar estrategias robustas antes de pasar a la operativa.
La filosofía de las pruebas de robustez y por qué son el paso más importante del proceso. Tabla de contenidos Este artículo no tiene...
Fundamentos del método, los dos tipos que existen en SQX y cuándo sus resultados no valen nada Tabla de contenidos Este artículo no tiene...
Reordenar y omitir trades: la primera línea de defensa contra la suerte disfrazada de ventaja Tabla de contenidos Este artículo no tiene...
Histórico de precios, spread y slippage: qué te dicen realmente sobre tu bróker. Tabla de contenidos Este artículo no tiene encabezados Un...
Aleatorización, optimización secuencial y SPP: ¿estás en una meseta o en un pico? Tabla de contenidos Este artículo no tiene...
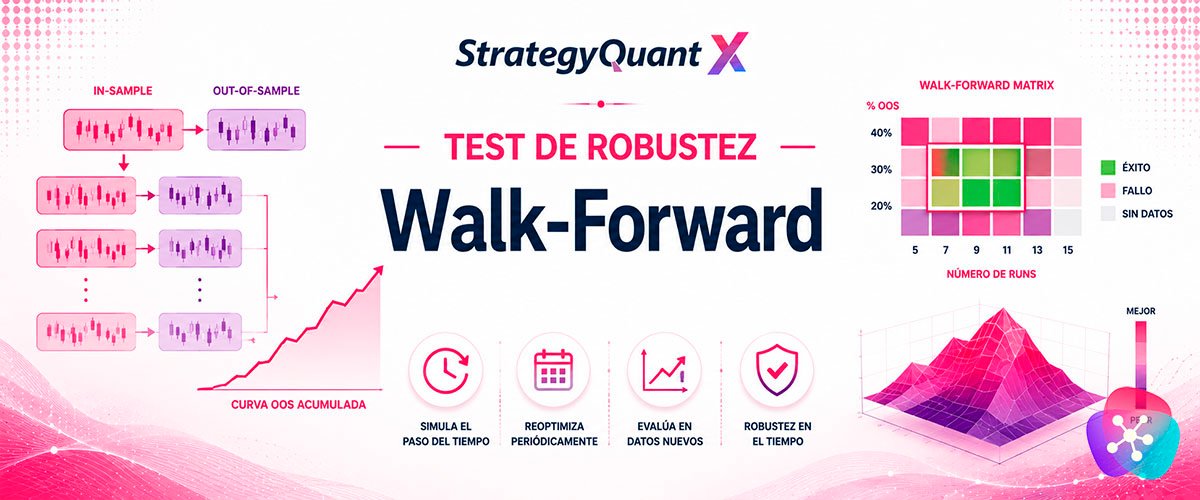
WFO y la Matrix: robustez en el tiempo, no en el espacio de parámetros. Tabla de contenidos Este artículo no tiene encabezados Una...
El estudio empírico de StrategyQuant sobre 500.000 estrategias, y un error que conviene corregir. Tabla de contenidos Este artículo no...
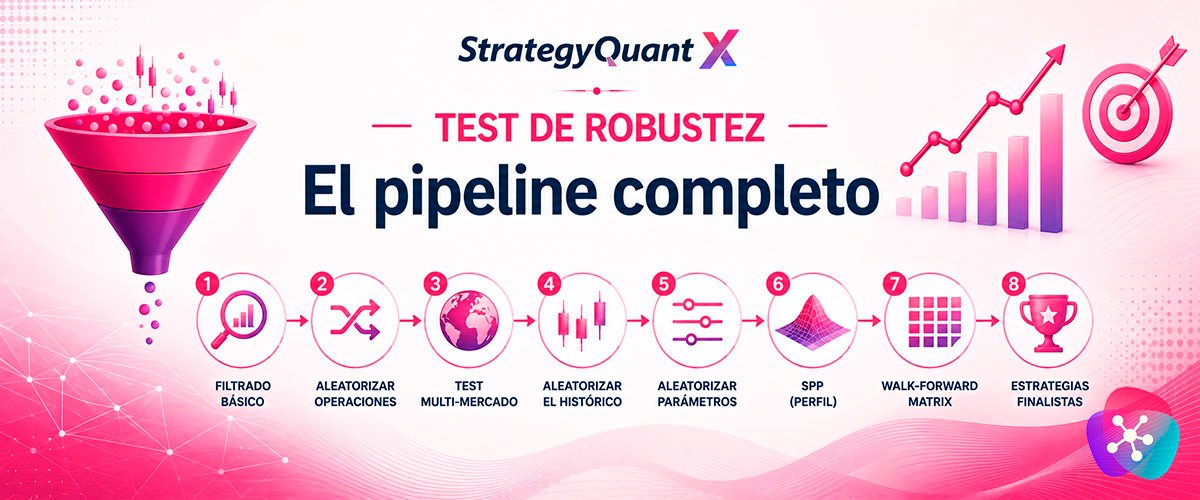
Del databank a las finalistas: montaje, filtros, checklist y los errores que más caro salen. Tabla de contenidos Este artículo no tiene...