Aleatorización, optimización secuencial y SPP: ¿estás en una meseta o en un pico?
Tabla de contenidos
La pregunta que define el sobreajuste
Tu estrategia usa un RSI de 14 periodos y gana dinero. La pregunta que decide si eso significa algo es sencilla: ¿qué pasa con 13? ¿Y con 15?
Si el sistema gana con 14 y pierde con 13 y con 15, no has encontrado un parámetro óptimo. Has encontrado un accidente estadístico. El 14 no tiene nada de especial; simplemente fue el número que mejor encajó con el ruido de ese histórico concreto. En datos nuevos, el 14 no tiene ninguna razón para seguir siendo el bueno.
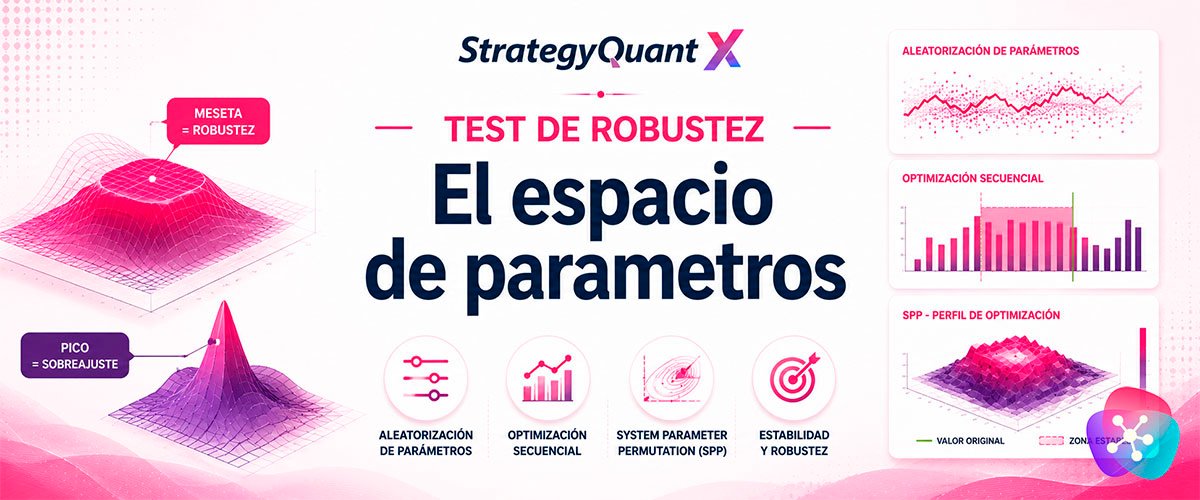
Si en cambio el sistema gana con todos los valores entre 11 y 19, con un máximo suave en torno a 14, entonces has encontrado algo real: una zona del espacio de parámetros donde la lógica funciona. El valor exacto importa poco, que es justamente la señal de que la ventaja no depende de él.
CLAVE PRÁCTICA
Una ventaja real es una MESETA. Un sobreajuste es un PICO aislado rodeado de valles. Todas las pruebas de este artículo, con métodos distintos, están intentando distinguir una cosa de la otra.
Randomize Strategy Parameters
Mecánica
Modifica los valores de los parámetros de la estrategia y reejecuta el backtest. Es de la familia de retest, con el coste computacional que eso implica.
Los dos mandos son los mismos que ya conocemos, aplicados aquí a parámetros en lugar de a precios:
| Mando | Nombre en el programa | Qué controla |
| Frecuencia | Probability of change | La probabilidad de que un parámetro concreto sea modificado |
| Magnitud | Max parameter change | El porcentaje máximo de ajuste sobre el valor original |
La documentación oficial da el ejemplo del cálculo: con un cambio máximo del 10 % sobre un parámetro de valor 60, el rango explorado va de 54 a 66.
Configuración recomendada
| Ajuste | Valor de referencia |
| Probabilidad de cambio | 10 % – 20 % |
| Cambio máximo | 20 % – 30 % del valor original |
| Simulaciones | 200 mínimo |
| Cuándo aplicarlo | Solo a estrategias con parámetros numéricos relevantes |
| Filtro típico | Net Profit > 0 en el 70 % de las simulaciones |
NOTA
Existe una variante llamada Modified Randomize Strategy Parameters que permite elegir qué clases de parámetro se aleatorizan: solo periodos, solo desplazamientos, solo constantes, solo booleanos, solo opciones de trading. Es muy útil cuando quieres estresar los periodos de los indicadores sin tocar la gestión de la posición, que es otra cosa.
Optimización secuencial
Una lógica distinta a la aleatorización
La optimización secuencial no lanza dados: recorre el espacio de forma ordenada, pero con una particularidad que la hace especial. Toma el primer parámetro, encuentra su mejor valor, lo FIJA en la estrategia, y con ese valor ya fijado pasa a optimizar el segundo parámetro. Y así sucesivamente.
El objetivo declarado no es encontrar la mejor combinación, sino comprobar si existe una zona estable. Si no hay zona estable, la estrategia no pasa.
Configuración de los rangos
Los ajustes de recorrido definen cuánto se explora alrededor del valor actual:
| Ajuste | Significado | Ejemplo con RSI de 14 periodos |
| Up | Cuánto se sube el valor | Un 50 % de recorrido hacia arriba |
| Down | Cuánto se baja el valor | Un 50 % de recorrido hacia abajo |
| Steps | Número de pasos o pruebas | 10 pasos, que son 10 columnas de resultado |
En general conviene dejarlo en los parámetros recomendados por el programa, aunque también puedes seleccionar parámetros concretos si solo te interesa estresar algunos.
Los dos números que deciden
Zona estable y desviación
La configuración de aprobación se apoya en dos valores. La «zona estable 5» se refiere a que se busca la mejor agrupación de 5 optimizaciones consecutivas —las 5 barras contiguas del gráfico— en lugar de un único valor máximo. El «30 %» es la desviación permitida: se comprueba si moviendo los valores un 30 % arriba o abajo el sistema sigue rindiendo. Y la fiabilidad del 80 % es el umbral de aprobación: se exige que siga funcionando igual en ese porcentaje.
Traducido: no busco el pico, busco un tramo de cinco valores contiguos que funcionen bien, y compruebo que moverme un 30 % dentro de ese tramo no destruye el rendimiento en el 80 % de los casos.
Cómo se lee el gráfico
- La zona roja marca el área estable: el tramo de valores donde la estrategia se comporta de forma consistente.
- La línea verde señala el valor original de la estrategia. Si está muy lejos del área estable, el programa descarta la estrategia automáticamente: significa que el valor elegido era un pico y no formaba parte de ninguna meseta.
Una estrategia que «pasa por los pelos» —con el valor original en el borde del área estable— merece desconfianza. No es un aprobado; es un aviso de que estás cerca del acantilado.
NOTA
Antes de lanzar la optimización, comprueba que el databank de origen y destino están bien configurados. Y una nota práctica: en esta prueba no tiene ningún sentido establecer un ranking, porque no estás buscando la mejor variante sino comprobando la estabilidad del conjunto.
System Parameter Permutation
El planteamiento de Dave Walton
El SPP, desarrollado por Dave Walton y emparentado con el trabajo de Robert Pardo, responde a una pregunta más ambiciosa que las anteriores: ¿dónde está mi estrategia dentro de la distribución de todas sus variantes posibles?
En StrategyQuant aparece como Opt. Profile / Sys. Param. Permutation, dentro del nivel Extensive. En lugar de aleatorizar, recorre sistemáticamente combinaciones de parámetros y calcula la MEDIANA de todas las métricas: beneficio neto, drawdown, porcentaje de drawdown, ratio de Sharpe.
CLAVE PRÁCTICA
La mediana de todas las combinaciones es una estimación mucho más honesta del rendimiento futuro que el backtest único que salió del optimizador. Ese backtest es, por construcción, el mejor caso: fue elegido precisamente por ser el mejor. La mediana es el caso típico. Y en datos nuevos, lo que te va a tocar es el caso típico, no el mejor.
Cómo se interpreta la posición del original
| Dónde cae el resultado original | Lectura |
| Cerca de la mediana (percentil 50) | Excelente. Los parámetros actuales son normales dentro del espacio de soluciones. |
| Por encima del percentil 75 | Los parámetros actuales son mejores que el promedio. Cierta sobreoptimización posible. |
| En el extremo superior (percentil 90+) | Sobreoptimización grave. Los parámetros se eligieron precisamente por ser los mejores del histórico. |
| Por debajo del percentil 50 | Ambiguo. La estrategia original rinde peor que sus variantes: revisa si los parámetros son subóptimos. |
Limitaciones prácticas
Probar todas las combinaciones solo es viable con dos o tres parámetros. Con más, el número de permutaciones explota. StrategyQuant impone un límite de tests (Maximum tests), así que en la práctica estás evaluando un subconjunto, no el universo completo. Conviene saberlo para no sobreinterpretar la mediana.
Para convertir el SPP en filtro real, las medianas quedan disponibles como columnas en el databank seleccionando «Opt. Profile / Sys. Param. Permutation» en el desplegable «From backtest». Ahí es donde el test deja de ser un informe y pasa a decidir.
La paradoja que hay que explicar
Y aquí llega lo incómodo. Este grupo de pruebas es, conceptualmente, el más importante de toda la batería. Detectar sobreajuste paramétrico es la razón de ser del análisis de robustez.
Sin embargo, cuando StrategyQuant midió empíricamente qué tests predicen mejor el rendimiento futuro real, la aleatorización de parámetros salió con signo negativo. No neutro: negativo. Las estrategias seleccionadas con ese filtro rindieron PEOR en datos verdaderamente fuera de muestra que las seleccionadas sin él.
Los números exactos y la explicación de por qué esto puede pasar son el tema del próximo artículo. Adelanto la conclusión práctica: que un test sea conceptualmente correcto no garantiza que funcione como criterio de selección. Son dos cosas distintas y conviene no confundirlas.
Esto no significa tirar el SPP ni la optimización secuencial a la basura. Significa usarlos como diagnóstico —para entender tu estrategia— más que como filtro automático de descarte, y medir en tus propios datos si te están ayudando.
Preguntas frecuentes (FAQs)
Las dudas que más se repiten sobre este tema, con la respuesta contrastada con la documentación oficial de StrategyQuant X.
SPP, Sys. Param. Permutation, Optimization Profile... ¿son lo mismo?
En el menú de StrategyQuant la prueba aparece como Opt. Profile / Sys. Param. Permutation, dentro del grupo de pruebas extensivas, y produce dos pestañas de resultados: Optimization Profile y Sys.Param.Permutation. En los materiales de formación se le dan otros nombres, pero el concepto de fondo es el System Parameter Permutation de Dave Walton.
Que el nombre baile importa poco; lo que importa es no confundirlo con el Monte Carlo de aleatorización de parámetros, que es otra prueba, con otro coste y —como veremos en el artículo 7— con otro resultado empírico.
¿Cuántas permutaciones configuro? En mi versión no aparece 20.000
El rango habitual está entre 15.000 y 20.000. Si vienes de una configuración guardada con versiones anteriores puedes ver el valor 20.000 aunque el desplegable ya no lo ofrezca: a partir de la versión 139 ese valor desapareció del menú y quedaron otras opciones. No es un fallo, es un cambio de interfaz.
Con 15.000 permutaciones tienes significación estadística de sobra. En cuanto al número de pasos, entre 10 y 20 es suficiente; con 15 vas bien servido.
¿Qué porcentaje de variación de los parámetros?
El 30 % es el valor de referencia y el máximo razonable ronda el 45 %. Con una media móvil de periodo 15, un 30 % significa explorar aproximadamente de 10 a 20: valores vecinos, que es exactamente lo que queremos comprobar.
Los dos extremos que invalidan la prueba
Con un 100 %, esa misma media móvil se probaría desde 0 hasta 30. Eso no es evaluar robustez: es probar una estrategia distinta. Con un 2 %, solo estarías comparando valores casi idénticos y jamás detectarías que estás en un pico aislado. Ahí es donde se acota de verdad la prueba.
Si con el 30 % te pasan prácticamente todas las candidatas —cosa que ocurre cuando las estrategias son muy parecidas entre sí o tienen pocos parámetros—, subir al 40 o 45 % es la forma correcta de apretar.
¿Qué condiciones del panel de filtrado se usan y cuáles no?
Se usan dos del bloque superior: el porcentaje de permutaciones con beneficio positivo, con un umbral del 96 %, y el número máximo de transiciones de positivo a negativo, que detecta estrategias que se rompen ante cambios mínimos. StrategyQuant permite fijar ese máximo hasta 20.
No se usan las otras dos. La media del beneficio de todas las optimizaciones depende demasiado del instrumento y del tamaño de cuenta para ser un umbral estable. Y la condición que exige que la mejor optimización quede por debajo de una desviación estándar es, en palabras de los propios desarrolladores, tan estricta que prácticamente ninguna estrategia la cumple.
¿Cuál es el criterio realmente decisivo?
La mediana del Return/Drawdown de todas las permutaciones, exigiendo que quede entre el 70 % y el 130 % del valor de referencia. Si el Return/Drawdown original es 10, se pide que la mediana de las quince mil permutaciones esté entre 7 y 13.
Fíjate en que el criterio acota por arriba y por abajo. No queremos que la mediana se desplome, pero tampoco que se dispare: ambas cosas indican que el comportamiento de la estrategia cambia mucho al mover los parámetros, y lo que buscamos es una meseta, no una pendiente.
Como referencia para esa comparación resulta cómodo el backtest de alta precisión: es rápido en relación con un retest con tick real y suficientemente exigente para que el número signifique algo.
¿Selecciono a mano los parámetros a permutar?
La opción automática es la recomendable en flujos automatizados: coge los periodos de los indicadores, los multiplicadores de ATR, el número de barras y demás. La selección manual solo tiene sentido cuando la estrategia viene de AlgoWizard y sabes exactamente qué parámetro quieres estresar.
Hay una limitación práctica que conviene conocer: si eliges la opción genérica de otros parámetros, no hay forma de ver después qué parámetros concretos ha tomado el programa. Eso complica interpretar el resultado y es una razón más para quedarse con la selección automática.
¿Puedo hacer una pasada rápida con pocas permutaciones y filtros laxos antes de la definitiva?
Es una alternativa válida, sobre todo con un equipo justo de recursos: una primera vuelta con cinco mil permutaciones y criterios blandos elimina lo peor, y la pasada seria con quince mil se ejecuta sobre muchas menos estrategias.
Con una máquina holgada, lanzar directamente la prueba definitiva y dejarla correr es más simple y llega al mismo sitio. La ganancia de la doble pasada es de tiempo de cómputo, no de calidad del resultado.
Si el Walk-Forward Matrix ya incluye el SPP, ¿lo ejecuto por separado?
El Walk-Forward Matrix calcula por su cuenta el Optimization Profile y el SPP, así que puedes prescindir del paso independiente y revisarlo dentro de la matriz. Es lo que se acaba haciendo en la práctica, porque ahorra una fase entera.
Con un matiz técnico importante: los resultados no son idénticos, porque el Walk-Forward Matrix corta los periodos in-sample y out-of-sample de otra manera. Puede haber estrategias que superen el SPP suelto y luego, revisadas dentro de la matriz, se salgan del rango del 70-130 %. Si vas a filtrar por este criterio, hazlo en el mismo sitio donde vas a decidir.
Sigue leyendo el contenido de esta serie
Los datos. El estudio empírico oficial de StrategyQuant con las cifras reales de cada test, la corrección de un error que circula en materiales de formación, y qué implica todo esto para el orden de tu pipeline.
Desconfía de tu propio backtest
La filosofía de las pruebas de robustez y por qué son el paso más importante del proceso. Tabla de...
Monte Carlo, de verdad
Fundamentos del método, los dos tipos que existen en SQX y cuándo sus resultados no valen nada...
Aleatorizar las operaciones
Reordenar y omitir trades: la primera línea de defensa contra la suerte disfrazada de ventaja...
Aleatorizar el mercado
Histórico de precios, spread y slippage: qué te dicen realmente sobre tu bróker. Tabla de...
Walk-Forward
WFO y la Matrix: robustez en el tiempo, no en el espacio de parámetros. Tabla de contenidos Este...
Qué tests funcionan de verdad
El estudio empírico de StrategyQuant sobre 500.000 estrategias, y un error que conviene corregir....
El pipeline completo
Del databank a las finalistas: montaje, filtros, checklist y los errores que más caro salen. Tabla...
AVISO
Este artículo es material formativo. Describe un proceso de validación estadística, no una promesa de rentabilidad: ninguna batería de pruebas convierte una estrategia sin ventaja real en una rentable.
El trading conlleva riesgo real de pérdida de capital. Las cifras y nombres de ajustes corresponden a la documentación de StrategyQuant en el momento de redactar este texto; el programa se actualiza con frecuencia.