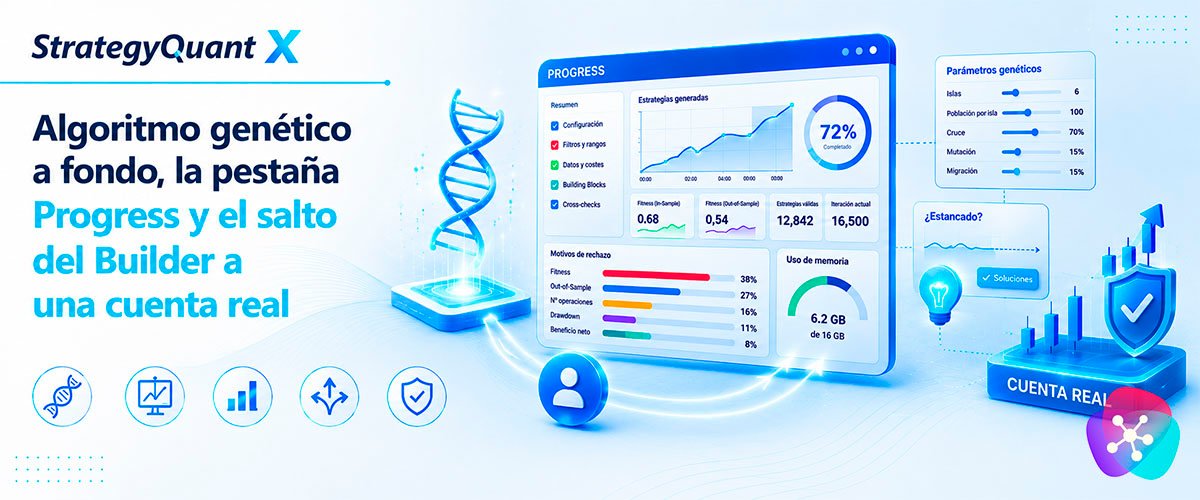
Cómo leer la pestaña Progress mientras el Builder genera estrategias, qué hacer cuando el proceso se estanca, la diferencia entre Main y Portfolio en el ranking, y las preguntas técnicas más frecuentes al pasar a real.
El Builder de StrategyQuant X ya se ha tratado en esta serie desde el ángulo de la configuración de filtros y cross-checks, y del algoritmo genético en líneas generales. Aquí se completa esa visión con dos piezas que suelen quedarse en el tintero: cómo leer lo que ocurre mientras el proceso está corriendo, y qué responder a las dudas técnicas más habituales cuando toca llevar una estrategia del Builder a una cuenta real.
Tabla de contenidos
La pestaña Progress: el panel de control en tiempo real
Mientras el Builder genera estrategias, la pestaña Progress es donde se ve —y se diagnostica— todo lo que está pasando.
| Componente | Para qué sirve |
| Resumen de configuración | Verificación rápida de todos los parámetros activos antes de lanzar, para no descubrir un error a mitad de la tirada |
| Controles de inicio/pausa/parada | Iniciar, pausar temporalmente o detener definitivamente la búsqueda sin perder lo ya generado |
| Métricas en vivo de In-Sample y Out-of-Sample | Ver el fitness medio de la población actual y si las estrategias generalizan bien o solo memorizan el In-Sample |
| Log de actividad | Registro cronológico de qué estrategias se guardan, cuáles se rechazan y por qué |
| Gráfico de estrategias generadas frente al tiempo | Detectar visualmente si el algoritmo se ha estancado (una curva plana durante muchas iteraciones) |
| Motivos de rechazo | El diagnóstico más útil para ajustar la configuración sin adivinar a ciegas |
| Uso de memoria | Anticipar bloqueos del sistema por agotamiento de RAM antes de que ocurran |
Diagnosticar con los motivos de rechazo
Cuando el Builder genera pocas estrategias válidas, o ninguna, el desglose de motivos de rechazo suele señalar exactamente dónde está el cuello de botella:
| Motivo de rechazo frecuente | Causa probable | Qué probar |
| Rechazadas por fitness | Los filtros de ranking son demasiado exigentes | Suavizar las condiciones de filtrado o ampliar el periodo de datos |
| Rechazadas por Out-of-Sample | Las estrategias sobreajustan el In-Sample y no generalizan | Ampliar el periodo OOS o añadir cross-checks de robustez adicionales |
| Rechazadas por número mínimo de operaciones | Pocas operaciones en el backtest: timeframe muy alto o periodo corto | Reducir el timeframe o ampliar el histórico |
| Rechazadas por drawdown | El drawdown máximo supera el límite configurado | Relajar el límite de DD o añadir filtros de volatilidad en las opciones de trading |
| Rechazadas por beneficio neto | La estrategia no es rentable ni siquiera en el In-Sample | Revisar el ratio SL/PT y confirmar que los costes operativos configurados son realistas |
Parámetros del algoritmo genético que conviene conocer bien
Más allá de las islas, el tamaño de población y las probabilidades de cruce y mutación ya tratados en otro artículo de esta serie, hay una función que merece mención aparte: la inyección de sangre nueva (fresh blood), que introduce estrategias completamente aleatorias cuando el proceso lleva un tiempo estancado. Se recomienda mantenerla siempre activa, precisamente porque es la vía más directa para escapar de un óptimo local tras un estancamiento prolongado.
Como referencia de valores de partida razonables:
| Parámetro | Valor de referencia | Efecto de aumentarlo |
| Islas | 4 a 8 | Más diversidad genética, más uso de CPU, mejor cobertura del espacio de búsqueda |
| Generaciones máximas | 500 a 2.000 | Mayor probabilidad de alcanzar el óptimo global, a costa de más tiempo de cómputo |
| Tamaño de población por isla | 50 a 200 | Más diversidad por generación, pero cada generación se procesa más lento |
| Probabilidad de cruce | 60% a 80% | Más recombinación genética; puede converger rápido pero perder diversidad si se lleva al extremo |
| Probabilidad de mutación | 10% a 20% | Más exploración del espacio de búsqueda, reduce el riesgo de quedarse en un óptimo local |
| Tasa y frecuencia de migración entre islas | 10-20%, cada 20-50 generaciones | Introduce diversidad externa y evita que cada isla converja de forma aislada |
Qué hacer cuando el proceso se estanca
Si el gráfico de estrategias generadas frente al tiempo muestra una curva plana durante un buen rato, las opciones —de la más sencilla a la más estructural— son:
- Activar la inyección de sangre nueva si no lo estaba ya.
- Subir temporalmente la probabilidad de mutación, por ejemplo hasta un 20-25%, para forzar la exploración de zonas nuevas del espacio de búsqueda.
- Reducir el tamaño de población y aumentar el número de islas, lo que favorece la diversidad global frente a la profundidad de cada población individual.
- Revisar si la función de fitness o los filtros son demasiado exigentes para el espacio de búsqueda configurado.
- Ampliar el periodo de datos, ya que más historial suele dar al algoritmo más señales estadísticamente válidas donde buscar.
Portfolio frente a Main: qué fuente de fitness elegir con Cross-Checks activos
Cuando activas cualquier cross-check (Out-of-Sample, Monte Carlo, Walk-Forward...), aparece una opción que pasa desapercibida con facilidad: la fuente del ranking puede ser "Main" o "Portfolio". Main evalúa el fitness únicamente sobre el backtest principal (típicamente el In-Sample); Portfolio lo calcula sobre el conjunto combinado del backtest principal más el cross-check activado (por ejemplo, In-Sample más Out-of-Sample).
CLAVE PRÁCTICA
Si tienes activo el cross-check de Out-of-Sample, usa Portfolio como fuente del fitness casi siempre. Es la opción más honesta, porque hace que el propio algoritmo genético compita por generalizar bien en datos que no ha visto durante la búsqueda, en lugar de limitarse a maximizar el resultado en el tramo que ya conoce.
Preguntas técnicas al pasar del Builder a una cuenta real
¿Por qué mis operaciones no se ejecutan en una cuenta de fondeo? Casi siempre es la distancia mínima de stop, ya descrita en el artículo sobre configuración de pestañas de esta misma serie: revisa la especificación de "nivel de stop" de tu bróker en la plataforma y configúralo en la pestaña de datos del Builder antes de exportar de nuevo la estrategia.
¿Cuál es el flujo completo desde que generas una estrategia hasta que opera en real? De forma resumida: generación y validación en el Builder, exportación del código a la plataforma de destino, compilación del robot en el entorno de esa plataforma, un backtest de validación adicional con los datos nativos de la propia plataforma, una fase opcional de ajuste fino de parámetros, un periodo de prueba en cuenta demo, y solo entonces el paso a una cuenta real o de fondeo.
¿Cómo se configura correctamente una estrategia multi-timeframe? El sistema se basa en gráficos adicionales dentro de la misma configuración: el primero de ellos define siempre el timeframe de ejecución de las órdenes, y los siguientes actúan como fuente de datos de filtro en timeframes superiores. Las condiciones pueden referenciar los datos de cualquiera de esos gráficos adicionales.
IMPORTANTE
Al leer datos de un timeframe superior desde una estrategia multi-timeframe, usa siempre el valor de la vela ya cerrada anterior, nunca la vela en curso. Una vela de un timeframe alto no está realmente "cerrada" hasta que transcurre todo su periodo; leer su valor en tiempo real mientras todavía se está formando introduce información del futuro en el backtest (look-ahead bias) y produce resultados que no se van a replicar en real.
¿Qué hacer si el software da un error de licencia al abrir? El motivo más frecuente es tener más de una instancia del programa ejecutándose a la vez, aunque sea en segundo plano y no se vea en pantalla. Revisa el administrador de tareas de tu sistema operativo, cierra cualquier proceso del programa que siga activo, y vuelve a abrirlo.
Checklist antes de darle a generar
- Datos históricos de calidad suficiente para el periodo que vas a analizar.
- Spread, slippage y comisiones configurados con valores reales, no optimistas.
- Distancia mínima de stop configurada si vas a operar en una cuenta de fondeo o con un bróker que la exija.
- Periodo Out-of-Sample reservado, sin solaparse con el In-Sample.
- Modo de Stop Loss y Profit Target coherente con el estilo de estrategia que estás induciendo.
- Bloques de construcción relevantes activados, e irrelevantes desactivados para acotar el espacio de búsqueda.
- Restricciones de horario y días de la semana en las opciones de trading revisadas si aplican a tu caso.
- Cross-check de Out-of-Sample activo, con Portfolio seleccionado como fuente de fitness.
- Memoria RAM libre suficiente para el volumen de estrategias que vas a generar.
Preguntas frecuentes (FAQs)
¿Qué diferencia hay entre la fuente de fitness "Main" y "Portfolio" cuando tengo cross-checks activos?
Main calcula el fitness solo sobre el backtest principal (normalmente el In-Sample); Portfolio lo calcula sobre el resultado combinado del backtest principal más el cross-check activado, como el Out-of-Sample. Portfolio suele ser la opción más honesta porque presiona al algoritmo a generalizar bien, no solo a memorizar el In-Sample.
Mi Builder lleva mucho rato sin generar estrategias nuevas de calidad, ¿qué reviso primero?
El gráfico de estrategias generadas frente al tiempo en la pestaña Progress, para confirmar que efectivamente se ha estancado, y a continuación el desglose de motivos de rechazo, que suele señalar directamente qué filtro está siendo el cuello de botella.
¿Por qué es tan importante la distancia mínima de stop si opero con cuentas de fondeo?
Porque si no la configuras, el Builder puede generar estrategias con un SL o TP más cercano al precio de lo que el bróker permite, y esas órdenes se rechazarán en real aunque el backtest las mostrara como perfectamente válidas.
¿Qué es el look-ahead bias en una estrategia multi-timeframe y cómo se evita?
Es el error de que el backtest use, sin darte cuenta, información de una vela de timeframe superior que en la realidad todavía no se había cerrado en ese momento. Se evita leyendo siempre el valor de la vela anterior ya cerrada en ese timeframe superior, nunca la que está en curso.
¿Es fiable dejar el fitness siempre en "Main" para simplificar?
Se puede hacer, pero si tienes activo algún cross-check como el de Out-of-Sample, dejarlo en Main hace que el algoritmo genético optimice solo para lo que ya conoce, sin ninguna presión de selección hacia estrategias que generalicen. Portfolio suele dar mejores resultados en la práctica precisamente por eso.
¿Cuándo conviene subir la probabilidad de mutación por encima de los valores de referencia?
Cuando detectas que el proceso se ha estancado y el resto de medidas (sangre nueva, revisar filtros) no son suficientes. Subirla de forma temporal, por ejemplo a un 20-25%, ayuda a explorar zonas nuevas del espacio de búsqueda, aunque conviene devolverla a un valor más moderado una vez que el proceso vuelve a avanzar.
Sigue leyendo el contenido de esta serie

Novedades de la Build 143: SQ AI y el nuevo AlgoWizard
La build 143 de StrategyQuant X es, según la propia StrategyQuant, la actualización más importante...

Overfitting: qué es y cómo detectarlo
El overfitting —sobreajuste— es el fenómeno por el que una estrategia se ajusta tan perfectamente...

Edge Ratio en StrategyQuant X: la métrica que mide la calidad de una señal
Antes de construir una estrategia completa, conviene responder una pregunta más simple: ¿tiene...

Proyecto Radio en StrategyQuant X: cómo estudiar indicadores con Random Mode
El Proyecto Radio es el primer paso del flujo de trabajo profesional: antes de construir...

El flujo de trabajo profesional en StrategyQuant X y el embudo de calidad
El método profesional en StrategyQuant X no consiste en generar estrategias al azar y quedarse con...

Tests de robustez en StrategyQuant X: IS/OOS y Monte Carlo
Una vez identificadas las señales y construidas las estrategias candidatas, hay que someterlas a...

Walk-Forward, SPP y test Multi-mercado en StrategyQuant X
Estos son los tests más exigentes —y más lentos— del embudo de calidad, por lo que se reservan...

Configurar el Builder de StrategyQuant X: parámetros, filtros y cross-checks
La configuración correcta del Builder es determinante para obtener estrategias de calidad desde el...

Interpretar resultados y construir un portfolio diversificado en StrategyQuant X
Saber leer los resultados del Builder es tan importante como saber configurarlo. Esta página cubre...

De la demo al trading real en StrategyQuant X: checklist final y errores comunes
La transición del backtest al trading en vivo es el momento más crítico de todo el proceso. Muchas...
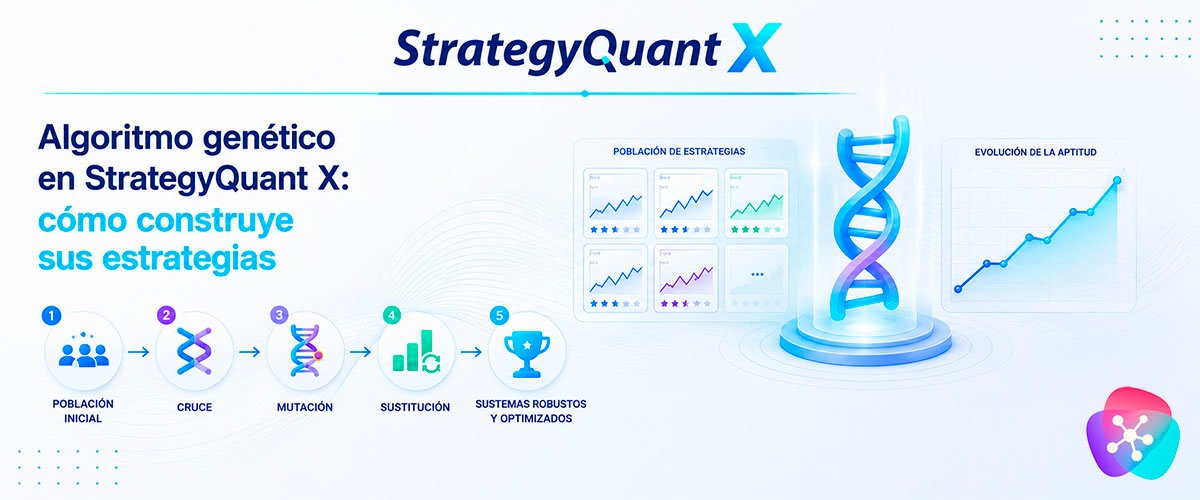
Algoritmo genético en StrategyQuant X: cómo construye sus estrategias
StrategyQuant X genera estrategias mediante un algoritmo genético: un método de búsqueda inspirado...
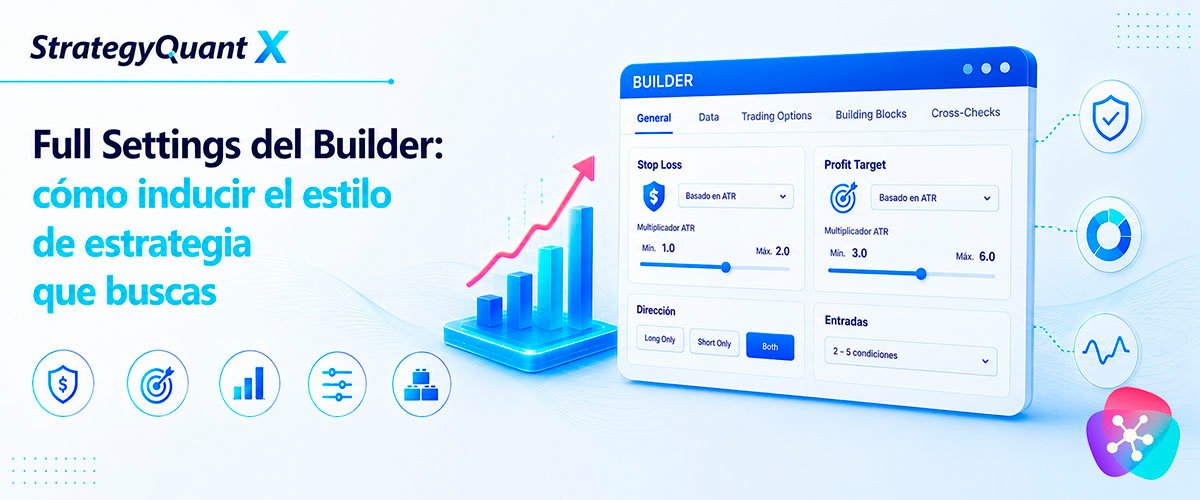
Full Settings del Builder: cómo inducir el estilo de estrategia que buscas
Los cuatro modos de Stop Loss, la configuración del Profit Target y la tabla de inducción por...
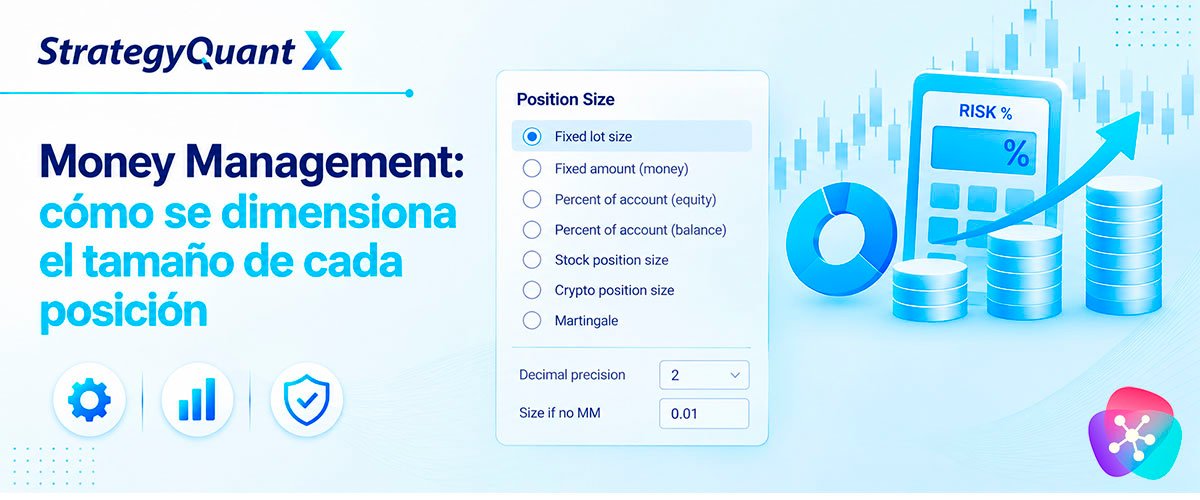
Money Management: cómo se dimensiona el tamaño de cada posición
Una vez decididas la dirección, las señales de entrada y salida y la lógica de stop loss y profit...