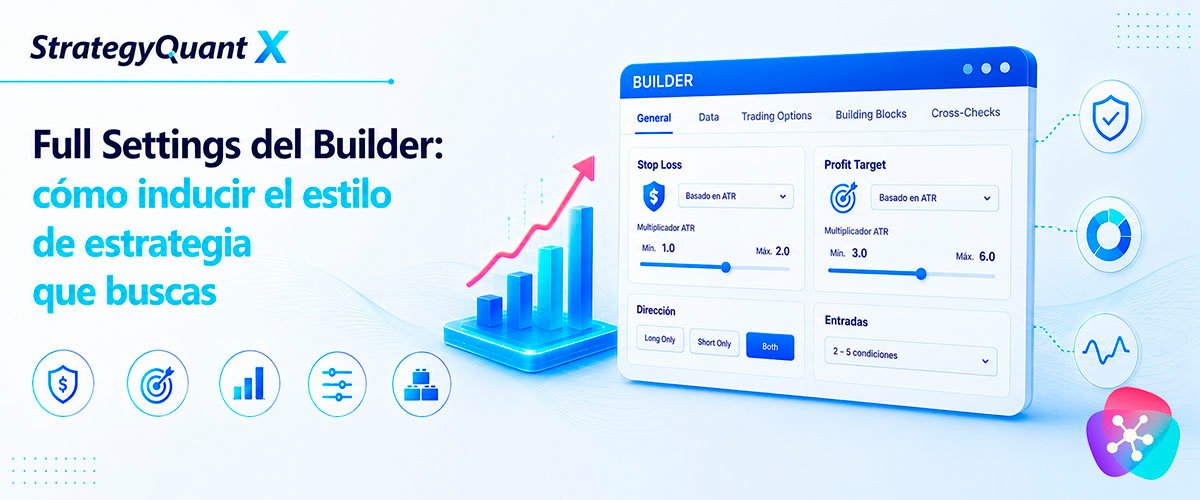
Los cuatro modos de Stop Loss, la configuración del Profit Target y la tabla de inducción por estilo (ruptura, tendencia, momentum, scalping, swing) para orientar al Builder hacia el tipo de estrategia que quieres encontrar.
El Builder de StrategyQuant X tiene varias pestañas de configuración que van mucho más allá de fijar un rango de fechas y darle a generar. Dominarlas es lo que marca la diferencia entre horas de búsqueda que no producen nada útil y una tirada que encuentra exactamente el tipo de estrategia que estabas buscando.
Tabla de contenidos
Qué construir: tipo, dirección y motor
| Parámetro | Opciones | Recomendación |
| Tipo de estrategia | Simple (1 activo/1 timeframe), Multiple Symbols & Timeframes, Use a Template, Improve Existing | Empieza siempre por Simple para validar la lógica antes de complicar la búsqueda |
| Dirección | Long Only, Short Only, Both | En activos con sesgo estructural marcado (algunos índices), valorar Long Only para reducir ruido |
| Simetría | Entradas simétricas, salidas simétricas | Activarla en tiradas "Both" reduce el riesgo de que el algoritmo sobreajuste a un solo lado del mercado |
| Motor | Normal SQX, Fuzzy Logic, motor antiguo | Normal SQX para la mayoría de casos; el resto son opciones para usuarios avanzados que buscan más diversidad |
| Método de generación | Evolución genética, aleatorio/fuerza bruta | Genético salvo para pruebas de referencia o espacios de búsqueda muy pequeños |
En cuanto a las condiciones de entrada y salida, más no es mejor: entre 2 y 5 condiciones de entrada es un rango razonable, y superar las 5 dispara el riesgo de sobreajuste de forma no lineal. El rango de periodos de los indicadores (cuántas velas hacia atrás puede mirar cada condición) también importa: un rango típico de 5 a 200 funciona bien en general, pero conviene bajar el máximo a unas 50 velas si estás buscando estrategias de scalping.
Los cuatro modos de Stop Loss
El Stop Loss no solo gestiona el riesgo: también condiciona, de forma indirecta, qué tipo de estrategia va a encontrar el algoritmo.
| Modo de SL | Cómo funciona | Mejor para |
| Fijo en pips | Distancia constante en pips desde la entrada | Pares de baja volatilidad, timeframes bajos con rango predecible |
| Porcentaje del precio | El SL es un % del precio de entrada | Índices y materias primas donde el precio absoluto varía mucho |
| Basado en ATR | SL = ATR(periodo) × multiplicador | La opción más recomendada en general: se adapta a la volatilidad del momento |
| Nivel de precio de un indicador | El SL se coloca en el valor de un indicador (bandas, medias...) | Estrategias de reversión a la media con SL dinámico basado en estructura |
El Profit Target admite los mismos cuatro modos que el Stop Loss, más dos opciones adicionales: puedes fijarlo como un ratio riesgo/recompensa directo sobre el SL (por ejemplo, 1:2), de forma que el algoritmo solo conserve estrategias que cumplan ese ratio, o configurarlo como un trailing stop para intentar capturar movimientos de tendencia más largos en lugar de un objetivo fijo.
CLAVE PRÁCTICA
El ratio entre Stop Loss y Profit Target es la forma más directa de inducir un estilo de estrategia concreto, más incluso que la elección de indicadores. Un ratio de 1:3 o superior empuja al algoritmo hacia estrategias de ruptura con recorridos amplios; un ratio de 1:1 o inferior favorece estrategias de reversión con una tasa de acierto alta.
La tabla de inducción por estilo
Combinando el multiplicador de ATR del Stop Loss, el del Profit Target y el ratio resultante, puedes orientar la búsqueda hacia un estilo concreto de forma bastante predecible:
| Estilo | SL (mult. ATR) | PT (mult. ATR) | Ratio SL:PT | Tasa de acierto esperada |
| Ruptura (breakout) | 1,0 - 2,0 | 3,0 - 6,0 | 1:3 o superior | 35% - 50% |
| Pullback / tendencia | 1,5 - 2,5 | 2,0 - 4,0 | ~1:2 | 45% - 60% |
| Momentum | 0,5 - 1,0 | 0,5 - 1,5 | ~1:1 | 55% - 65% |
| Scalping / reversión a la media | 0,5 - 1,0 | 1,0 - 2,0 | ~1:1,5 | 60% - 75% |
| Swing trading | 2,0 - 3,5 | 4,0 - 8,0 | 1:2,5 o superior | 40% - 55% |
Estos rangos son orientativos, no una fórmula exacta, pero dan un punto de partida mucho más informado que probar multiplicadores al azar.
Ejemplo práctico: inducir una búsqueda de ruptura
Para orientar una tirada hacia estrategias de ruptura en un par cualquiera de forex en H1, la configuración seguiría más o menos este orden:
- Tipo de estrategia = Simple, Dirección = Both, Motor = Normal SQX, Método = evolución genética.
- Stop Loss en modo ATR, con multiplicador mínimo 1,0 y máximo 2,0.
- Profit Target en modo ATR, con multiplicador mínimo 3,0 y máximo 6,0.
- Entre 2 y 4 condiciones de entrada como máximo.
- Activar en los bloques de construcción indicadores de ruptura (canales de Donchian, máximos/mínimos, ATR breakout) y desactivar los indicadores de reversión, como bandas de Bollinger usadas como señal de entrada.
Tras una tirada de generación, lo esperable es encontrar estrategias que buscan rupturas de rango con stops ajustados y objetivos amplios, con una tasa de acierto relativamente baja (35-50%) compensada por un ratio riesgo/recompensa favorable.
IMPORTANTE
Dos errores muy comunes al aplicar esta técnica. El primero es activar un trailing stop en estrategias de scalping o de reversión a la media: el trailing está pensado para capturar tendencias largas, y en una estrategia de reversión rápida convierte operaciones ganadoras en perdedoras. El segundo es buscar estrategias de reversión con un ratio SL:PT de 1:3: una estrategia de reversión con un objetivo tan amplio raramente lo alcanza antes de que el precio revierta en su contra. Usa ratios ajustados (1:1 a 1:1,5) para reversión, y ratios amplios (1:2,5 o más) para ruptura.
Repaso de las otras pestañas del Builder
Además de la configuración de "qué construir", conviene conocer bien tres pestañas más antes de lanzar una tirada seria.
La pestaña de datos es la base de todo: la fuente de precio histórico (archivo de velas o datos a nivel de tick), el símbolo y timeframe, y la precisión del backtest (de cierre de vela, cada tick simulado, o cada tick basado en datos reales — esta última es el estándar de referencia). Aquí también se configuran el spread (siempre variable y realista, nunca uno fijo optimista), el slippage, las comisiones, y un parámetro que se pasa por alto con frecuencia: la distancia mínima de stop, la separación obligatoria entre el precio y el SL/TP que exigen muchos brokers y, sobre todo, las cuentas de fondeo (prop firms). Sin configurar este valor, es habitual que las órdenes generadas se acaben rechazando al operar en real.
La pestaña de opciones de trading define restricciones de comportamiento que toda estrategia generada debe respetar: horarios concretos de entrada, un máximo de operaciones por día, el cierre forzado de posiciones al final de la sesión (imprescindible en estrategias intradía), un máximo de operaciones simultáneas, y la posibilidad de excluir días concretos de la semana.
La pestaña de bloques de construcción es el catálogo de piezas disponibles para el algoritmo: tipos de orden de entrada (a mercado, stop o límite — cada uno más natural para un estilo distinto, como límite para reversión o stop para ruptura), tipos de salida (stop loss, take profit, trailing, cierre por condición), y las categorías de indicadores disponibles (precio, momentum, volatilidad, volumen, patrones de velas). Desactivar aquí los indicadores que no tienen sentido para el estilo que buscas reduce el espacio de búsqueda y acelera la convergencia del algoritmo hacia resultados relevantes.
Preguntas frecuentes (FAQs)
¿Cuál es la forma más directa de orientar el Builder hacia un estilo de estrategia concreto?
La combinación del modo de Stop Loss, el modo de Profit Target y, sobre todo, el ratio entre ambos. Es más determinante que la simple elección de qué indicadores activar.
¿Por qué mis órdenes se rechazan al pasar una estrategia a una cuenta de fondeo?
Lo más habitual es no haber configurado la distancia mínima de stop en la pestaña de datos. Muchos brokers, y especialmente las cuentas de fondeo, exigen que el SL y el TP estén a una distancia mínima del precio de mercado; si el robot genera una orden más cercana que ese mínimo, el bróker la rechaza directamente.
¿Tiene sentido activar el trailing stop en cualquier tipo de estrategia?
No. El trailing stop está pensado para capturar tendencias largas, así que encaja bien en estrategias de ruptura o swing. En estrategias de scalping o reversión a la media suele ser contraproducente, porque convierte operaciones que ya iban ganando en operaciones perdedoras al revertir antes de cerrar.
¿Qué rango de condiciones de entrada es razonable para no sobreajustar desde el origen?
Entre 2 y 5 condiciones suele ser un rango sano. Superar las 5 condiciones incrementa el riesgo de overfitting de forma desproporcionada respecto al beneficio que aporta cada condición adicional.
¿Por qué debería desactivar indicadores que no encajan con el estilo que busco?
Porque reduce el espacio de búsqueda del algoritmo. Cuantas menos piezas irrelevantes tenga disponibles, más rápido converge hacia combinaciones que sí tienen sentido para el estilo que estás induciendo, en lugar de perder tiempo de cómputo explorando combinaciones que vas a descartar de todos modos.
¿Los rangos de la tabla de inducción por estilo son una garantía de que se conseguirá ese tipo de estrategia?
No, son orientativos. El algoritmo genético sigue explorando dentro de esos márgenes, así que el resultado exacto depende también de otros parámetros y del propio mercado, pero configurar el SL/PT según esa tabla aumenta mucho la probabilidad de encontrar el estilo que buscas frente a dejarlo en valores por defecto.
Sigue leyendo el contenido de esta serie

Novedades de la Build 143: SQ AI y el nuevo AlgoWizard
La build 143 de StrategyQuant X es, según la propia StrategyQuant, la actualización más importante...

Overfitting: qué es y cómo detectarlo
El overfitting —sobreajuste— es el fenómeno por el que una estrategia se ajusta tan perfectamente...

Edge Ratio en StrategyQuant X: la métrica que mide la calidad de una señal
Antes de construir una estrategia completa, conviene responder una pregunta más simple: ¿tiene...

Proyecto Radio en StrategyQuant X: cómo estudiar indicadores con Random Mode
El Proyecto Radio es el primer paso del flujo de trabajo profesional: antes de construir...

El flujo de trabajo profesional en StrategyQuant X y el embudo de calidad
El método profesional en StrategyQuant X no consiste en generar estrategias al azar y quedarse con...

Tests de robustez en StrategyQuant X: IS/OOS y Monte Carlo
Una vez identificadas las señales y construidas las estrategias candidatas, hay que someterlas a...

Walk-Forward, SPP y test Multi-mercado en StrategyQuant X
Estos son los tests más exigentes —y más lentos— del embudo de calidad, por lo que se reservan...

Configurar el Builder de StrategyQuant X: parámetros, filtros y cross-checks
La configuración correcta del Builder es determinante para obtener estrategias de calidad desde el...

Interpretar resultados y construir un portfolio diversificado en StrategyQuant X
Saber leer los resultados del Builder es tan importante como saber configurarlo. Esta página cubre...

De la demo al trading real en StrategyQuant X: checklist final y errores comunes
La transición del backtest al trading en vivo es el momento más crítico de todo el proceso. Muchas...
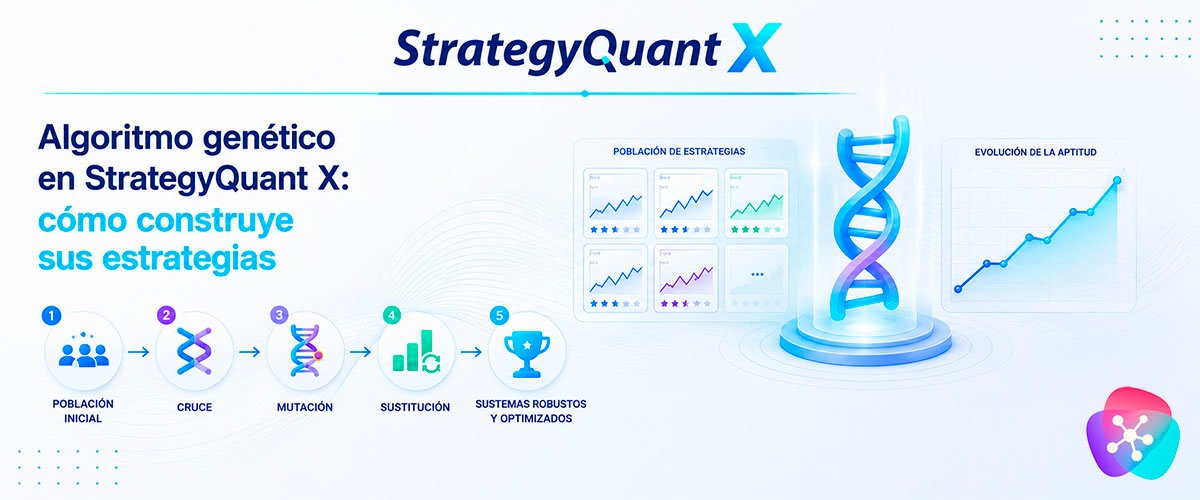
Algoritmo genético en StrategyQuant X: cómo construye sus estrategias
StrategyQuant X genera estrategias mediante un algoritmo genético: un método de búsqueda inspirado...
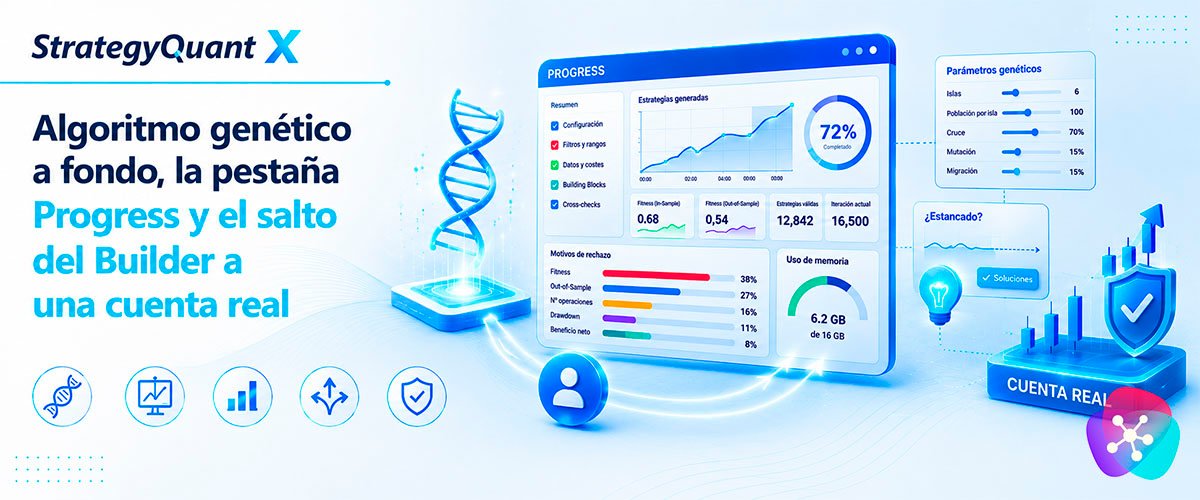
Algoritmo genético a fondo, la pestaña Progress y el salto del Builder a una cuenta real
Cómo leer la pestaña Progress mientras el Builder genera estrategias, qué hacer cuando el proceso...
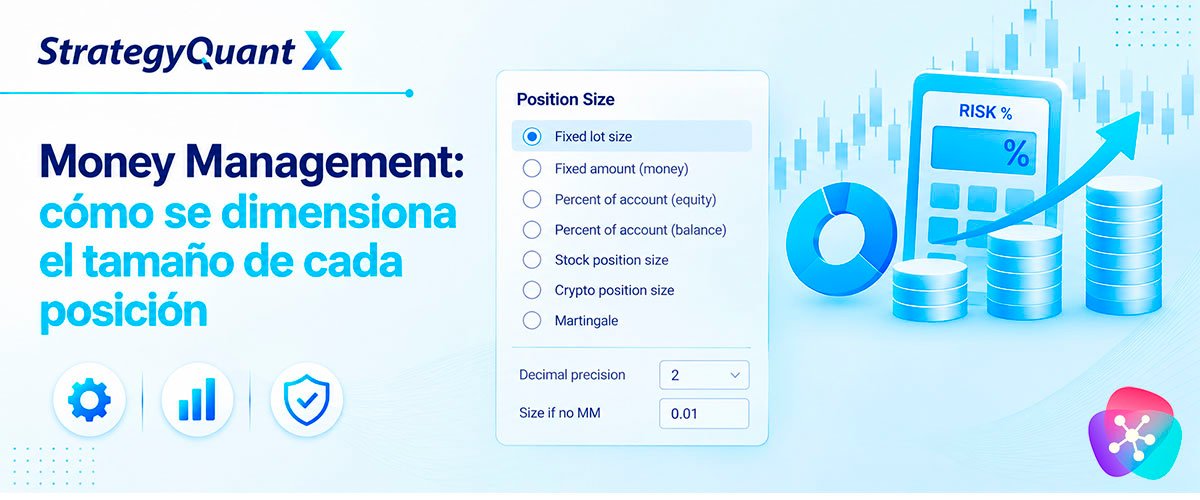
Money Management: cómo se dimensiona el tamaño de cada posición
Una vez decididas la dirección, las señales de entrada y salida y la lógica de stop loss y profit...