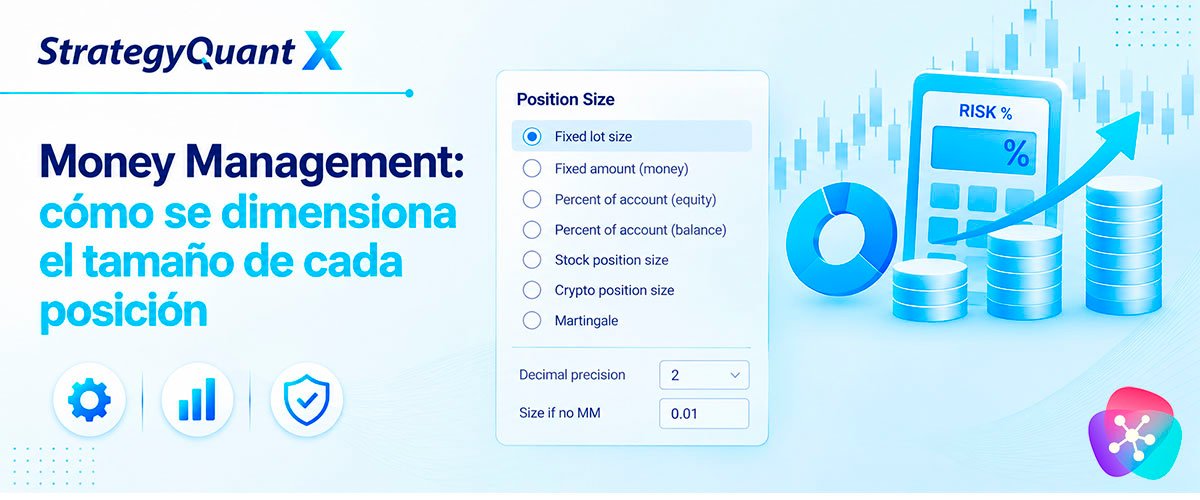
Una vez decididas la dirección, las señales de entrada y salida y la lógica de stop loss y profit target, todavía queda una pregunta que el Builder resuelve aparte, en su propia pestaña: qué tamaño va a tener cada posición. No es un detalle menor, porque ese ajuste no solo cambia la forma de la curva de resultados, sino que en algunos modos depende de que otras partes de la estrategia estén configuradas correctamente para poder calcularse siquiera.
Tabla de contenidos
Los modos disponibles van más allá del lote fijo
El modo más simple es un tamaño de posición constante: todas las operaciones abren el mismo número de lotes, sin ningún efecto de capitalización compuesta. Es el más fácil de interpretar cuando lo que interesa es evaluar la calidad de la señal en sí, sin que el propio dimensionamiento distorsione la lectura de la curva de resultados. Existe también la variante de arriesgar un importe fijo en dinero por operación en lugar de un número de lotes; tampoco compone, solo cambia la unidad en la que se piensa el riesgo.
Por encima de esos dos está el riesgo como porcentaje de la cuenta, que sí compone: cada operación arriesga un porcentaje del capital disponible en ese momento, así que el tamaño de la posición crece o se reduce automáticamente según haya ido evolucionando la cuenta. Dentro de esta familia hay dos variantes que conviene distinguir: una recalcula el porcentaje sobre el capital flotante, es decir, tiene en cuenta también las operaciones que siguen abiertas en ese instante; la otra lo recalcula solo sobre el saldo de las operaciones ya cerradas, ignorando lo que esté todavía en curso. La primera reacciona de inmediato a una racha de pérdidas en marcha; la segunda tarda un paso más, hasta que esa racha se cierra, lo que da un dimensionamiento algo más estable pero un poco menos reactivo.
Además de estos modos genéricos hay dos pensados para mercados con una lógica de tamaño distinta a la de un lote de forex: uno calcula la posición a partir del precio de la acción para instrumentos de bolsa, y otro hace lo propio para criptoactivos, donde suele hacer falta bastante más precisión decimal que en el resto de mercados. Y por último está la opción de martingala, que incrementa el tamaño de la posición después de cada pérdida hasta un límite máximo establecido, en lugar de mantenerlo constante o basarlo en el capital disponible.
Dos ajustes que conviene revisar aunque no se cambie el modo
El primero es la precisión decimal: determina con cuánto detalle se puede redondear el tamaño calculado. Cuanta más precisión se permite, más cerca queda el tamaño real de la posición del riesgo que en teoría se quería asumir, en lugar de verse forzado a redondear a una unidad más gruesa.
El segundo es el campo Size if no MM, el que se aplica cuando el modo de money management elegido, sencillamente, no se puede calcular. Esto ocurre sobre todo con los modos basados en un porcentaje de riesgo, porque para saber cuánto capital arriesgar en una operación primero hace falta saber a qué distancia está el stop loss; si la estrategia no tiene uno definido, no hay sobre qué calcular ese porcentaje, y entonces entra en juego el tamaño fijado en Size if no MM en su lugar.
CLAVE PRÁCTICA
Ese último punto conecta directamente con la casilla de exigir stop loss en la configuración de salidas de la estrategia: si esa casilla no está marcada, puede que algunas de las estrategias generadas ni siquiera tengan un stop loss definido, y en esos casos el money management por porcentaje de riesgo no se aplicará como se esperaba, sino que caerá en el valor de Size if no MM sin que salte ningún aviso evidente.
RECOMENDACIÓN
Para cualquier cosa que vaya a operar con capital real, un modo basado en porcentaje suele proteger mejor la cuenta a largo plazo que un lote fijo o un importe fijo en dinero: estos últimos se calibran para un tamaño de cuenta concreto y, en cuanto el capital se mueve de forma relevante —hacia arriba o hacia abajo—, ese mismo ajuste deja de representar el mismo nivel de riesgo relativo.
Un ajuste que no es money management, pero conviene revisar en la misma sesión
Al configurar una tanda de generación hay una casilla, separada del money management, que sirve para guardar el detalle de cada operación sobre el propio gráfico de velas: en lugar de ver solo la lista de trades, se puede abrir cualquiera de ellos y comprobar visualmente dónde entró y salió. Es una ayuda real para revisar una estrategia concreta una vez ya generada.
ATENCIÓN
El problema aparece si esa casilla se deja activada durante la generación masiva de estrategias en lugar de activarla solo para revisar una ya elegida: cada estrategia de la tanda guarda entonces el detalle completo de todas sus operaciones, y con tandas de miles de estrategias y miles de operaciones cada una, ese volumen de datos puede llegar a llenar por completo un disco duro sin ningún aviso previo. Conviene dejarla desactivada mientras se genera y activarla solo después, sobre la estrategia puntual que se quiera inspeccionar.
Preguntas frecuentes (FAQs)
¿Por qué a veces la estrategia usa un tamaño de posición distinto al que configuré?
Probablemente porque el modo de money management elegido no se pudo calcular —lo más habitual es que falte un stop loss definido en la estrategia— y se ha aplicado el valor de Size if no MM en su lugar.
¿Qué diferencia real hay entre el riesgo fijo sobre capital flotante y sobre saldo cerrado?
El que usa capital flotante ajusta el tamaño de la siguiente operación teniendo en cuenta lo que ya está abierto en ese momento; el que usa saldo cerrado solo se actualiza cuando una operación se cierra del todo, lo que da un dimensionamiento más estable pero algo más lento de reaccionar.
¿Por qué existen modos específicos para acciones y para criptoactivos en vez de usar siempre el mismo?
Porque el tamaño de la posición en esos mercados se calcula de otra manera —a partir del precio de la acción, o del capital disponible dividido por el tamaño del activo en el caso de las criptomonedas— y suelen necesitar además su propio nivel de precisión decimal.
¿Guardar el detalle de cada operación sobre el gráfico afecta al resultado del backtest?
No cambia el resultado, solo añade la posibilidad de inspeccionar visualmente cada entrada y salida. El riesgo no es de precisión sino de espacio: mantenerlo activado durante una generación masiva de estrategias puede acumular más datos de los que el disco puede soportar.
Sigue leyendo el contenido de esta serie

Novedades de la Build 143: SQ AI y el nuevo AlgoWizard
La build 143 de StrategyQuant X es, según la propia StrategyQuant, la actualización más importante...

Overfitting: qué es y cómo detectarlo
El overfitting —sobreajuste— es el fenómeno por el que una estrategia se ajusta tan perfectamente...

Edge Ratio en StrategyQuant X: la métrica que mide la calidad de una señal
Antes de construir una estrategia completa, conviene responder una pregunta más simple: ¿tiene...

Proyecto Radio en StrategyQuant X: cómo estudiar indicadores con Random Mode
El Proyecto Radio es el primer paso del flujo de trabajo profesional: antes de construir...

El flujo de trabajo profesional en StrategyQuant X y el embudo de calidad
El método profesional en StrategyQuant X no consiste en generar estrategias al azar y quedarse con...

Tests de robustez en StrategyQuant X: IS/OOS y Monte Carlo
Una vez identificadas las señales y construidas las estrategias candidatas, hay que someterlas a...

Walk-Forward, SPP y test Multi-mercado en StrategyQuant X
Estos son los tests más exigentes —y más lentos— del embudo de calidad, por lo que se reservan...

Configurar el Builder de StrategyQuant X: parámetros, filtros y cross-checks
La configuración correcta del Builder es determinante para obtener estrategias de calidad desde el...

Interpretar resultados y construir un portfolio diversificado en StrategyQuant X
Saber leer los resultados del Builder es tan importante como saber configurarlo. Esta página cubre...

De la demo al trading real en StrategyQuant X: checklist final y errores comunes
La transición del backtest al trading en vivo es el momento más crítico de todo el proceso. Muchas...
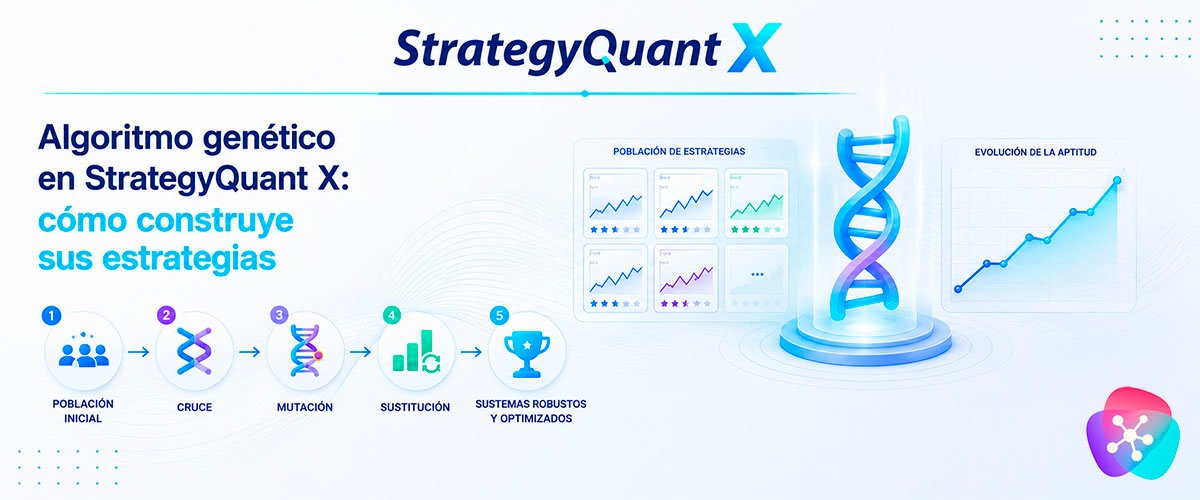
Algoritmo genético en StrategyQuant X: cómo construye sus estrategias
StrategyQuant X genera estrategias mediante un algoritmo genético: un método de búsqueda inspirado...
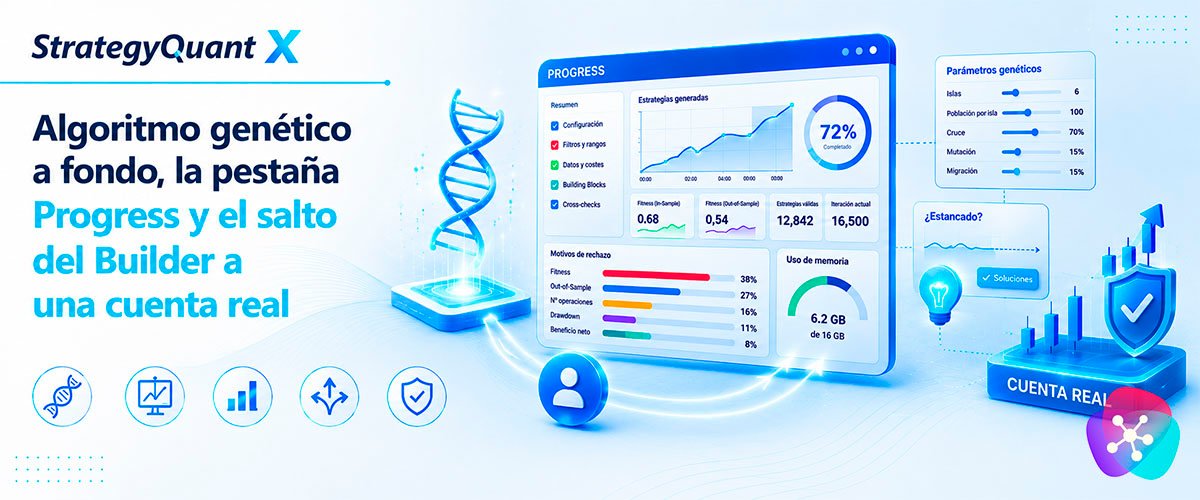
Algoritmo genético a fondo, la pestaña Progress y el salto del Builder a una cuenta real
Cómo leer la pestaña Progress mientras el Builder genera estrategias, qué hacer cuando el proceso...
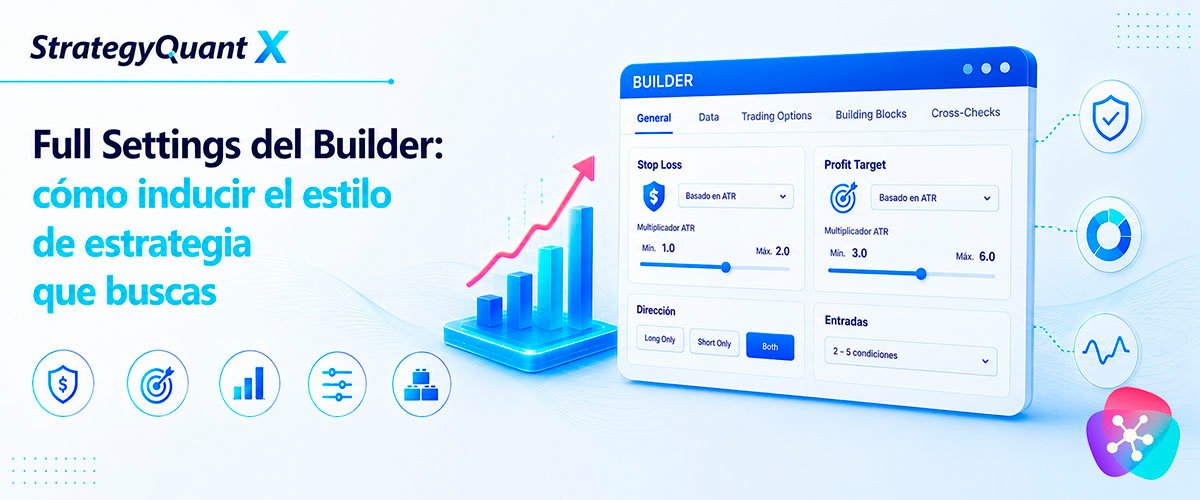
Full Settings del Builder: cómo inducir el estilo de estrategia que buscas
Los cuatro modos de Stop Loss, la configuración del Profit Target y la tabla de inducción por...