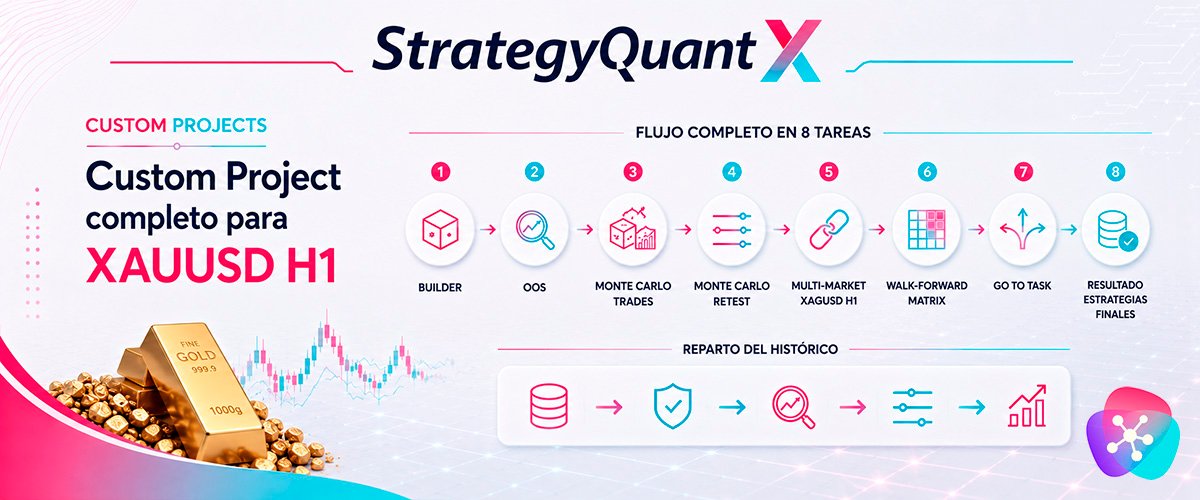
Un flujo de trabajo profesional real, tarea por tarea, con los databanks, filtros y resultados esperados en cada etapa.
Todo lo visto en el resto de la serie —interfaz, tareas, bucles, pruebas de robustez, filtros— cobra sentido cuando se ve encadenado en un flujo real. Este artículo recorre, tarea por tarea, un Custom Project profesional para XAUUSD (oro) en H1, pensado como plantilla extrapolable a cualquier otro instrumento cambiando solo el símbolo y las tareas de Builder y Retest.
El objetivo declarado del flujo: obtener entre 5 y 15 estrategias que hayan superado Out-of-Sample, Monte Carlo de trades, Monte Carlo de parámetros, Multi-Market y Walk-Forward Matrix, de forma completamente automatizada.
Tabla de contenidos
Reparto del histórico de datos
Antes de tocar ninguna tarea, hay que decidir qué periodo de datos se usa en cada etapa — y no tocar el último tramo hasta el final:
| Período | Uso |
| Ene 2008 - Dic 2020 | In-Sample: construcción y optimización |
| Ene 2021 - Jun 2021 | Buffer: no se usa en ninguna prueba |
| Jul 2021 - Jun 2022 | Auto Sample OOS: primer filtro |
| Jul 2022 - Jun 2023 | Monte Carlo y WFO: validación OOS adicional |
| Jul 2023 - Dic 2024 | True OOS virgen: validación final manual |
IMPORTANTE
Nunca solapes los períodos In-Sample y Out-of-Sample. El período OOS debe ser completamente ajeno al dato usado en construcción; un solapamiento invalida todas las pruebas posteriores, por muy bien diseñadas que estén.
El embudo, de un vistazo
| Etapa | Databank de salida | Estrategias esperadas |
| 1. Builder | DV_01_Builder | ~3.000 |
| 2. Auto Sample OOS | DV_02_OOS | ~500-800 (20-25%) |
| 3. Monte Carlo Trades | DV_03_MC_Trades | ~150-250 (~30%) |
| 4. Monte Carlo Retest | DV_04_MC_Retest | ~30-70 |
| 5. Multi-Market (plata) | DV_05_MultiMarket | ~15-35 |
| 6. Walk-Forward Matrix | DV_06_WFM | 5-15 (objetivo cumplido) |
Tarea 1: Builder XAUUSD H1
Nombre sugerido: "01_Builder_XAUUSD_H1". Bloques de construcción: indicadores de tendencia (EMA, SMA, MACD), momentum (RSI, Estocástico) y price action (máximos/mínimos de N barras, ATR) — sin sobrecargar con demasiados bloques a la vez. Stop Loss basado en ATR (entre 1.5x y 2.5x), Take Profit con ratio riesgo/beneficio mínimo de 1:1.5, permitiendo tanto Long como Short. Objetivo de generación: 3.000 estrategias. Ranking de construcción, deliberadamente laxo: Net Profit > 0, Profit Factor > 1.3, mínimo 100 operaciones, Máximo Drawdown < 30%.
Tarea 2: Retest Out-of-Sample
Nombre sugerido: "02_OutSample_OOS". Databank de entrada: DV_01_Builder; de salida: DV_02_OOS. Período: los 12 meses inmediatamente posteriores al de construcción (julio 2021 - junio 2022), dejando siempre un buffer de varios meses entre In-Sample y Out-of-Sample para evitar fugas de datos. Ranking: Net Profit OOS > 0, Profit Factor OOS > 1.0, ratio IS/OOS de Profit Factor > 0.5.
Tarea 3: Delete Databank
Una vez que las estrategias válidas han pasado a DV_02_OOS, el databank del Builder ya no hace falta. Elimínalo (no solo lo vacíes) para liberar RAM y evitar ralentizaciones en el resto del flujo — esta tarea no filtra ninguna estrategia, solo gestiona recursos.
Tarea 4: Monte Carlo Trades
Nombre sugerido: "04_MC_Trades". Entrada: DV_02_OOS; salida: DV_03_MC_Trades. Tests activos: Randomize Trade Order y Skip Trades al 10%, con 500 simulaciones. Ranking: Net Profit en el percentil 5% > 0, Drawdown en el percentil 95% por debajo de 1.5 veces el drawdown original.
Tarea 5: Monte Carlo Retest
Nombre sugerido: "05_MC_Retest". Entrada: DV_03_MC_Trades; salida: DV_04_MC_Retest. Tests activos: Randomize Parameters y Randomize OHLC Data, con 200 simulaciones — es lento, así que conviene ajustar este número según la CPU disponible. Ranking: ratio MCRSP superior a 0.70, Net Profit en percentil 5% mayor que cero.
Tarea 6: Multi-Market (plata)
Nombre sugerido: "06_MultiMarket_XAGUSD". Entrada: DV_04_MC_Retest; salida: DV_05_MultiMarket. Segundo mercado: XAGUSD H1, por su alta correlación con el oro. Ranking: Profit Factor en XAGUSD > 1.0, Net Profit en XAGUSD > 0.
Tarea 7: Walk-Forward Matrix
Nombre sugerido: "07_WFM_Final". Entrada: DV_05_MultiMarket; salida: DV_06_WFM. Configuración: In-Sample al 65%, Out-of-Sample al 35%, mínimo 6 ventanas encadenadas. Ranking: Robustness Score > 65%, Profit Factor OOS promedio > 1.1.
Tarea 8: Go To Task (bucle de seguridad)
Condición: si DV_06_WFM tiene menos de 5 estrategias, volver a la Tarea 1 (el Builder), con un máximo de iteraciones — por ejemplo, 5 — para evitar un bucle infinito. Si se alcanza ese máximo sin resultado, la señal es clara: revisar y relajar los filtros de las etapas tempranas en la siguiente iteración, en vez de seguir insistiendo con la misma configuración.
CLAVE PRÁCTICA
Guarda este flujo como plantilla una vez que funcione, con un nombre descriptivo como "Plantilla_XAUUSD_H1_Profesional". Para aplicarlo a otro activo, como EURUSD, solo tienes que cambiar el símbolo en las tareas de Builder y Retest, manteniendo intacta el resto de la lógica del flujo.
Preguntas frecuentes (FAQs)
¿Por qué se usa la plata (XAGUSD) como segundo mercado para validar una estrategia de oro?
Porque tiene una correlación alta con el oro sin ser el mismo instrumento. Si la lógica de la estrategia captura algo real del comportamiento de los metales preciosos, debería mostrar cierto rendimiento razonable también en plata; si solo funciona en oro, es señal de que puede estar ajustada a características muy específicas de ese único activo.
¿Qué pasa si el bucle de la Tarea 8 llega al máximo de iteraciones sin conseguir las 5 estrategias?
Es una señal para revisar el flujo, no para forzarlo. Lo más habitual es que algún filtro de una etapa temprana sea demasiado estricto para el volumen de candidatos generado, o que el marco temporal u horizonte elegido no tenga suficiente ineficiencia explotable con los bloques de construcción usados.
¿Puedo reducir el número de simulaciones Monte Carlo para acelerar el flujo?
Puedes, pero por debajo de unas 200 simulaciones en el retest de parámetros y 500 en el de manipulación de trades, los resultados empiezan a ser poco significativos estadísticamente. Es mejor invertir en un equipo o VPS más potente que sacrificar el número de simulaciones.
¿Este flujo sirve igual para un timeframe distinto, como M15 o Diario?
La estructura general sí es extrapolable, pero conviene ajustar el número mínimo de operaciones exigido en el ranking: un timeframe más bajo genera muchas más operaciones en el mismo periodo, y uno más alto, muchas menos, así que el umbral de significancia estadística cambia.
Sigue leyendo el contenido de esta serie
Custom Projects en StrategyQuant: la guía completa
Qué son, cómo funcionan y por qué son la herramienta que separa a un trader que prueba cosas...
Cómo crear tu primer Custom Project en StrategyQuant
La interfaz explicada pantalla por pantalla y zona por zona, cómo crear tu primer proyecto y qué...
Catálogo completo de tareas en Custom Projects de StrategyQuant
Todas las tareas disponibles para construir un flujo — qué hace cada una, cómo se configura y...
Bucles, Copy Config y gestión de memoria en Custom Projects
Cómo automatizar la repetición de un flujo con Go To Task, evitar errores de configuración con...
Pruebas de robustez en StrategyQuant: Monte Carlo, Walk-Forward y SPP
Los métodos que separan una estrategia con lógica real de una simplemente ajustada a los datos del...
Validación Masiva en StrategyQuant: el flujo completo en 4 pasos
Cómo generar miles de estrategias candidatas y filtrarlas progresivamente —retest por lotes, Monte...
Validación Masiva vs. Multinivel: dos metodologías de Custom Project
Cuándo conviene cada enfoque, cómo gestionar el brazo short, instalar indicadores externos y qué...
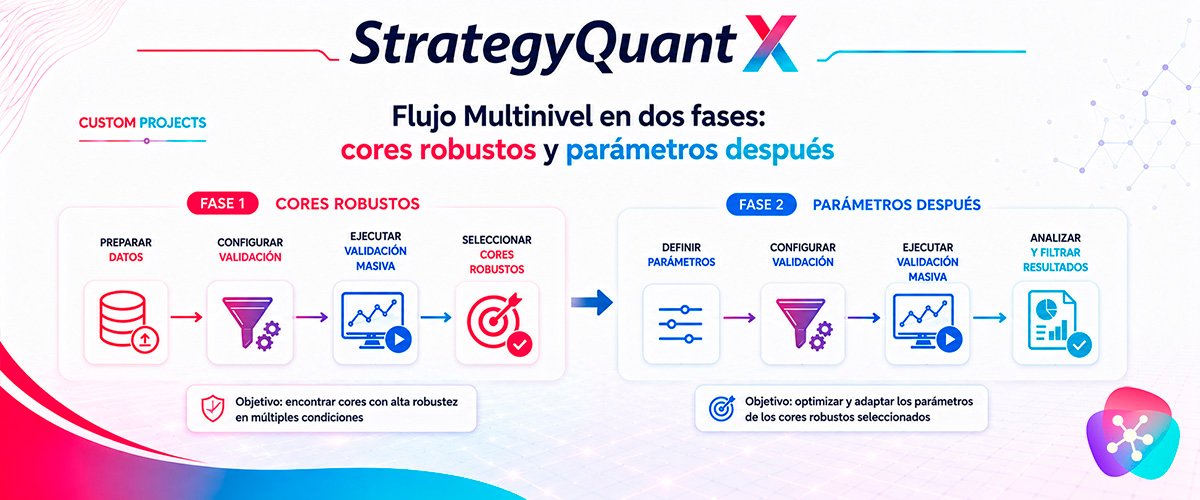
Flujo Multinivel en dos fases: cores robustos y parámetros después
La metodología completa —Fase 1 para encontrar la lógica, Fase 2 para pulirla y estresarla— con su...
Errores frecuentes y checklist final en Custom Projects
Los fallos conceptuales y de configuración más habituales, y la lista de verificación antes de...