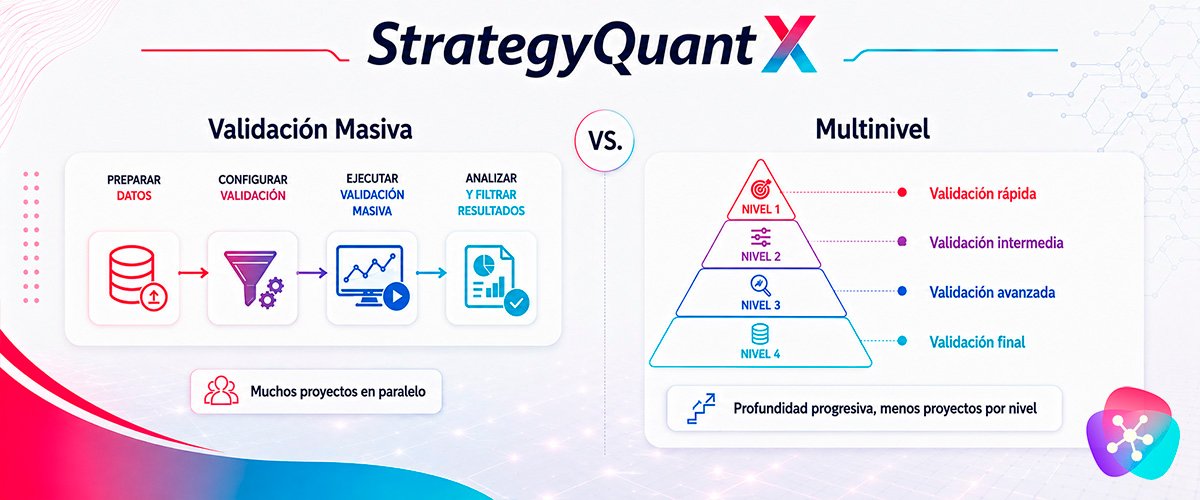
Cuándo conviene cada enfoque, cómo gestionar el brazo short, instalar indicadores externos y qué hacer cuando el Multinivel da problemas.
Dentro del abanico de Custom Projects que se pueden construir en StrategyQuant hay dos metodologías bastante distintas para llegar al mismo destino — un portfolio de estrategias robustas: la Validación Masiva y el Multinivel. Este artículo compara ambas y recoge, además, varios problemas de configuración muy concretos que aparecen al trabajar con el Multinivel.
Tabla de contenidos
La diferencia de fondo entre ambos enfoques
No está en el horario de operación ni en detalles superficiales, sino en la filosofía de construcción:
| Aspecto | Multinivel | Validación Masiva |
| Timeframe base | H1 (con opción H4) | H1 (con opción H4) |
| Operativa diaria | Limitada a una operación por día en horario restringido | Sin restricción de operaciones por día |
| Direcciones | Principalmente long | Long y short con simetría |
| Complejidad del proceso | Alta: dos niveles de optimización genética | Baja: proceso más directo y minimalista |
| Filosofía | Exploración exhaustiva con mayor variabilidad | Simplicidad como camino hacia más robustez |
El Multinivel tiene sentido cuando quieres explorar indicadores con más profundidad y forzar variabilidad entre estrategias. La Validación Masiva encaja mejor como punto de partida: un proceso más rápido, escalable y con una tasa de éxito alta. Ambos son compatibles con H4, que en algunos casos llega a producir estrategias incluso mejores que H1.
CLAVE PRÁCTICA
Si nunca has construido un Custom Project de este tipo, empieza por la Validación Masiva. Es más simple de configurar y de depurar, y sirve como base antes de dar el salto al Multinivel, bastante más exigente en tiempo de configuración.
Gestión del brazo short en activos tendenciales
En activos con sesgo alcista estructural —oro, índices— es habitual que el brazo long de una estrategia genere mucho más beneficio que el short. La tentación es eliminar el brazo short directamente, pero no es la solución recomendada.
Regla de decisión: el objetivo del brazo short no es igualar al long, sino simplemente ganar dinero. Si el short tiene un Profit Factor cercano a 1 o ligeramente por encima, ya está cumpliendo su función — actúa como cobertura cuando el activo cae. Si se eliminan todos los brazos short, el portfolio pierde esa cobertura precisamente en las caídas del mercado; lo que importa es la calidad global del sistema, no la simetría perfecta entre long y short.
Cuando el brazo short tiene muy pocas operaciones —15 o 20—, la significancia estadística es baja. En ese caso: aplica igualmente la validación visual al final del proceso, prioriza en la selección los sistemas con más operaciones en el short en vez de solo mejores métricas globales, y evita sobrefiltrar antes de pasar a demo.
IMPORTANTE
No filtres en exceso antes de poner estrategias en demo. El fundamento de la Validación Masiva es que la mayoría de los sistemas que superan los filtros ganan dinero; sobreseleccionar de más desvirtúa esa premisa. Pon muchos sistemas en demo, deja que acumulen recorrido real, y selecciona después los que mejor se comporten para cuenta real.
Instalar indicadores externos en StrategyQuant
Muchos de los indicadores que no vienen de serie con StrategyQuant se descargan gratuitamente desde el blog oficial del software. El proceso de instalación es siempre el mismo:
- Localiza el indicador que necesitas en el blog oficial, por nombre o por palabra clave.
- Descarga el ZIP correspondiente — suele haber una versión para las versiones más recientes del Builder y otra genérica para versiones anteriores.
- Extrae el contenido del ZIP.
- Desde StrategyQuant, ve a Code Editor → Importar → Importar extensión, y selecciona el archivo del indicador.
| Archivo en el ZIP | Para qué sirve |
| .SXP / .QEX | Indicador para el Builder de StrategyQuant — es el que se importa en el Code Editor |
| .EX5 / .MQ5 | Indicador para MetaTrader 5, si vas a ejecutar el robot ahí |
| .EX4 / .MQ4 | Indicador para MetaTrader 4 |
| .ELD / .CS | Indicador para TradeStation / MultiCharts |
No hace falta reiniciar StrategyQuant: el indicador queda disponible de inmediato en la lista del Builder tras la importación. Eso sí, si el indicador ya está instalado, no lo vuelvas a importar — puede provocar comportamientos inesperados.
Adaptar el Multinivel a Forex
El Multinivel se diseña habitualmente pensando en oro o índices, con horario de operación restringido. Pasarlo a un par de Forex exige revisar varios parámetros.
| Parámetro | Configuración original (índices/oro) | Adaptación para Forex |
| Horario de operación | Restringido (por ejemplo, 13:00-20:00) | Ampliar o eliminar la restricción horaria |
| Máximo de operaciones por día | 1 operación/día | Permitir más operaciones (Forex opera 24 horas) |
| Cierre de posición | Mismo día (intradía) | Puede extenderse a lo largo de la semana |
| Direcciones | Principalmente long | Activar long y short con simetría |
| ATR (rangos de volatilidad) | Calibrado para oro/índices | Recalibrar con la volatilidad real del par |
| Pips mínimos / filtros de ruido | Valores altos, pensados para activos volátiles | Ajustar a la escala de pips del par concreto |
El parámetro más crítico es el ATR (Average True Range): controla los rangos mínimos de movimiento que el motor genético considera válidos. Un ATR calibrado para el Nasdaq o el oro resulta demasiado alto para un par como EURUSD, y el motor acaba desperdiciando iteraciones buscando estrategias que ese activo no puede producir.
CLAVE PRÁCTICA
Antes de lanzar un Multinivel sobre un par de Forex, calcula el ATR promedio en H1 de ese par durante los últimos 12 meses, y ajusta los límites de pips/ATR del proyecto en consonancia. En términos generales, el oro y activos como el Nasdaq o el DAX suelen ser más sencillos de trabajar que pares como GBP/USD, NZD/USD o CHF/USD; EUR/USD tiende a ser de los más exigentes.
Edge Ratio: forzar variabilidad en el Nivel 1
Sin ningún ajuste, el Multinivel tiende a producir estrategias muy parecidas entre sí: el algoritmo genético, al hacer varias pasadas, converge una y otra vez sobre los mismos indicadores — los que correlacionan más fácilmente con el movimiento del activo en ese periodo. El Edge Ratio es la técnica para romper esa convergencia:
- Lanza una primera tirada del Nivel 1 con todos los indicadores disponibles.
- Analiza qué indicadores se repiten más en las estrategias generadas, exportando el databank y contando cuántas veces aparece cada indicador entre los de entrada, salida y precio.
- Elimina del Nivel 1 los indicadores más frecuentes: el algoritmo siempre los va a encontrar primero porque son los más "fáciles".
- Lanza una segunda tirada sin esos indicadores, forzando al motor a explorar opciones menos obvias.
- Repite el ciclo hasta tener un repertorio diversificado de estrategias con indicadores base distintos.
- Usa las estrategias de todas las tiradas como población inicial del Nivel 2.
CLAVE PRÁCTICA
La idea de fondo no es eliminar indicadores para siempre, sino rotarlos para forzar variabilidad. El resultado es un portfolio con diversificación real entre estrategias, en vez de docenas de variaciones sobre la misma idea.
Para el Nivel 2, una vez identificados los indicadores con mejor rendimiento, inclúyelos —normalmente entre 8 y 10— más dos o tres adicionales, para no cerrar del todo la exploración. No conviene ser excesivamente estricto en este punto: un indicador extra puede aportar combinaciones nuevas que de otro modo no aparecerían.
¿Cuántos años de datos históricos usar?
Es un debate recurrente sin una respuesta única. Usar 20-30 años de historia prueba la estrategia en múltiples regímenes de mercado distintos, pero los sistemas tienen una ventana temporal finita y el mercado actual puede diferir mucho del de hace dos décadas. Usar 10-12 años de datos es estadísticamente robusto y más relevante para las condiciones actuales, aunque puede no cubrir todos los escenarios extremos posibles.
Como referencia práctica: 10-12 años de datos para H1 y H4 suele ser un buen punto de partida; en gráfico diario puede hacer falta más historia para tener suficientes barras y operaciones. Ten en cuenta, además, que la calidad de los datos históricos tiende a degradarse cuanto más atrás vas — conviene verificarla especialmente para períodos anteriores a 2010.
Leer el histograma de la Validación Masiva
El histograma de un script de análisis complementario muestra, para cada métrica (Net Profit, CAGR, Drawdown, Win %...), cómo se distribuyen las estrategias entre el In-Sample y el Out-of-Sample. La lectura correcta: busca la métrica cuya zona "aceptada" concentre el mayor número de estrategias con la distribución más limpia, sin solapamientos ni valores atípicos. Si una métrica da una distribución plana, sin diferencia clara entre zonas, descártala como filtro.
En la práctica, el Net Profit suele ser la métrica que mejor resultado da como filtro univariante — no porque sustituya al filtro de retorno/drawdown, sino porque lo complementa: una vez que ya has filtrado por retorno/drawdown en varias capas de robustez previas, la pregunta que queda es simplemente si la estrategia gana dinero en el periodo de examen, y el valor absoluto de Net Profit es la forma más directa de responderla.
IMPORTANTE
Si usas un script de análisis complementario con un umbral de Net Profit concreto, y ese umbral está coordinado con un script externo de apoyo, recuerda actualizarlo en ambos sitios si lo cambias. Evita además el análisis multivariante (combinando dos o tres métricas) salvo que hayas verificado que tu script lo maneja bien: con pocas variables puede dar resultados inconsistentes y dejar muy pocas estrategias.
Problemas frecuentes al trabajar con el Multinivel
Número de simulaciones Monte Carlo incorrecto al importar. Al cargar un archivo de Custom Project, algunos pasos pueden quedar configurados con un número de simulaciones menor al que deberían tener en el Nivel 2 — por ejemplo, 300 en vez de 1.000. Revisa manualmente todos los pasos antes de lanzar el proyecto, en especial los de manipulación de trades y los Automatic Retest; no des por hecho que un archivo importado está perfecto.
La fecha de inicio salta a 1970 en un Automatic Retest. Síntoma: al activar un Automatic Retest del Nivel 1, el campo de fecha de inicio cambia a 1970. Causa: ese campo toma por defecto la fecha mínima disponible del símbolo configurado, aunque el campo de símbolo no esté marcado explícitamente como heredado de la estrategia. Solución: marca el campo de símbolo en "From Strategy" y luego desmarca y vuelve a marcar la fecha de inicio para que se actualice correctamente. Comprueba también que el Out-of-Sample del Nivel 2 no está usando accidentalmente datos que no debería.
Bajo porcentaje de estrategias aceptadas en el Nivel 2. Un 30-40% de aceptación en esta fase es normal: el proceso es exigente porque combina restricción a una operación diaria en un horario concreto, parámetros específicos de ATR y pips, y una doble pasada de optimización genética. Si esperabas una tasa de aceptación mayor, prueba a extender el tiempo de ejecución y hacer tiradas más largas — una mejor población inicial suele traducirse en más supervivientes.
Preguntas frecuentes (FAQs)
¿Puedo usar el Multinivel y la Validación Masiva sobre el mismo activo a la vez?
Sí, no son excluyentes. Comparar los resultados de ambos sobre el mismo par o activo es, de hecho, una forma razonable de decidir cuál conviene más para ese caso concreto, ya que cada uno explota una filosofía distinta de construcción.
¿Por qué no forzar simplemente que el brazo short rinda igual que el long?
Porque en un activo con sesgo estructural alcista eso obligaría al algoritmo genético a construir estrategias que van contra la tendencia de fondo, lo que normalmente produce sistemas frágiles que no superan las pruebas de robustez posteriores. Es más razonable exigir solo que el short sea rentable por sí mismo, no que iguale al long.
¿El Edge Ratio se aplica solo al Multinivel?
La técnica de rotar indicadores frecuentes para forzar variabilidad se puede aplicar a cualquier proceso de minería de datos, pero encaja especialmente bien en el Multinivel porque su Nivel 1 está pensado justamente para explorar lógica antes de fijar parámetros — es el punto del flujo donde más importa evitar la convergencia prematura.
¿Qué hago si al importar un Custom Project de otra fuente los resultados no cuadran con lo esperado?
Antes de sospechar de la estrategia, revisa la configuración paso a paso: es habitual que algún parámetro, como el número de simulaciones Monte Carlo o una fecha de inicio, se cargue con un valor distinto al previsto. El artículo de la serie sobre errores frecuentes en Custom Projects recoge más casos de este tipo.
Sigue leyendo el contenido de esta serie
Custom Projects en StrategyQuant: la guía completa
Qué son, cómo funcionan y por qué son la herramienta que separa a un trader que prueba cosas...
Cómo crear tu primer Custom Project en StrategyQuant
La interfaz explicada pantalla por pantalla y zona por zona, cómo crear tu primer proyecto y qué...
Catálogo completo de tareas en Custom Projects de StrategyQuant
Todas las tareas disponibles para construir un flujo — qué hace cada una, cómo se configura y...
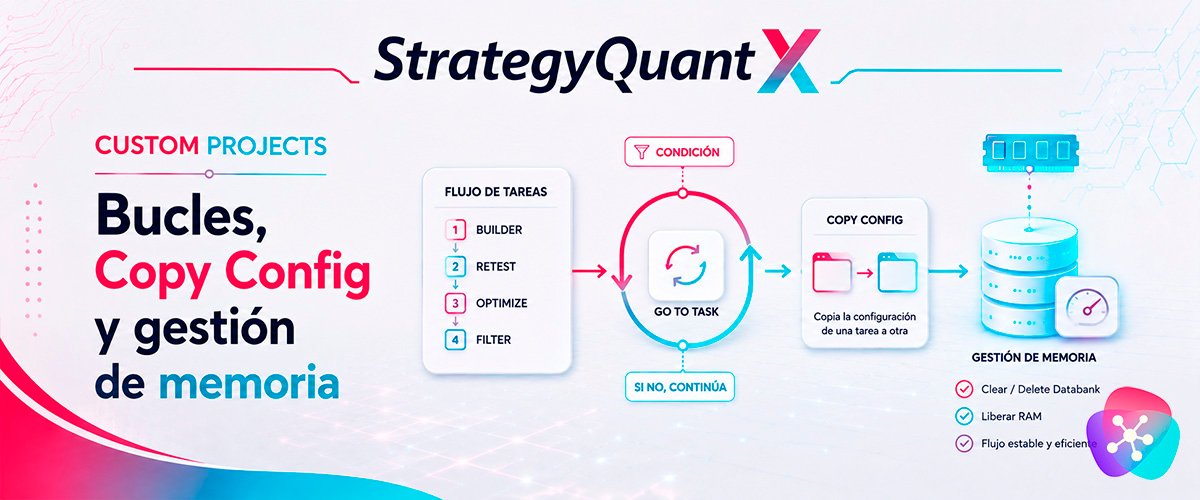
Bucles, Copy Config y gestión de memoria en Custom Projects
Cómo automatizar la repetición de un flujo con Go To Task, evitar errores de configuración con...
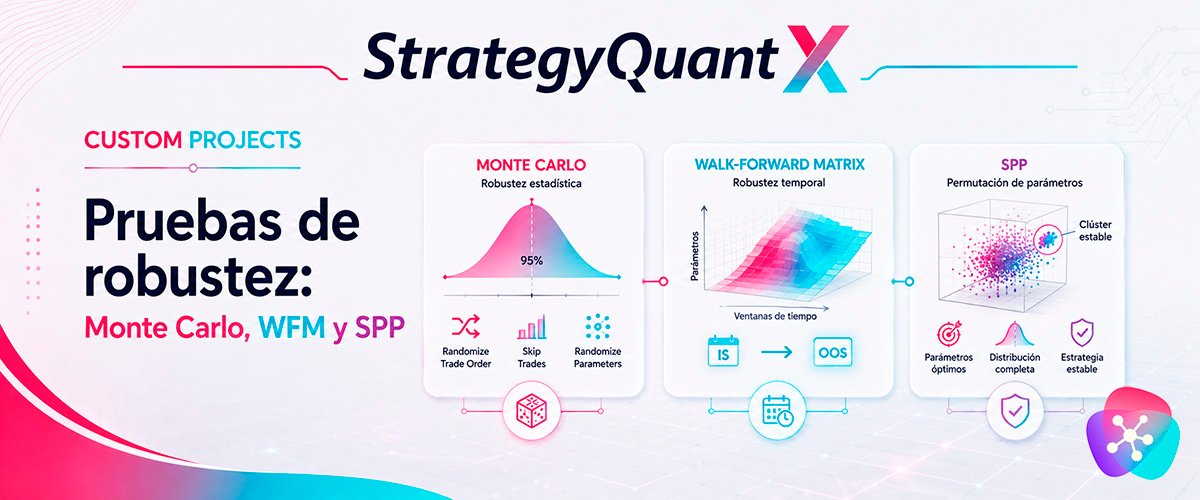
Pruebas de robustez en StrategyQuant: Monte Carlo, Walk-Forward y SPP
Los métodos que separan una estrategia con lógica real de una simplemente ajustada a los datos del...
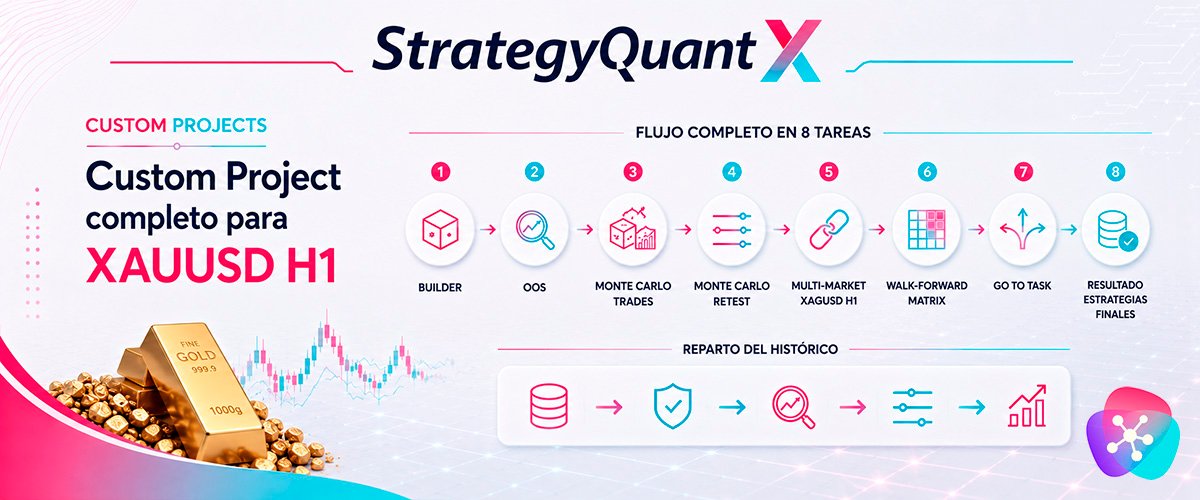
Custom Project completo para XAUUSD H1: flujo paso a paso
Un flujo de trabajo profesional real, tarea por tarea, con los databanks, filtros y resultados...
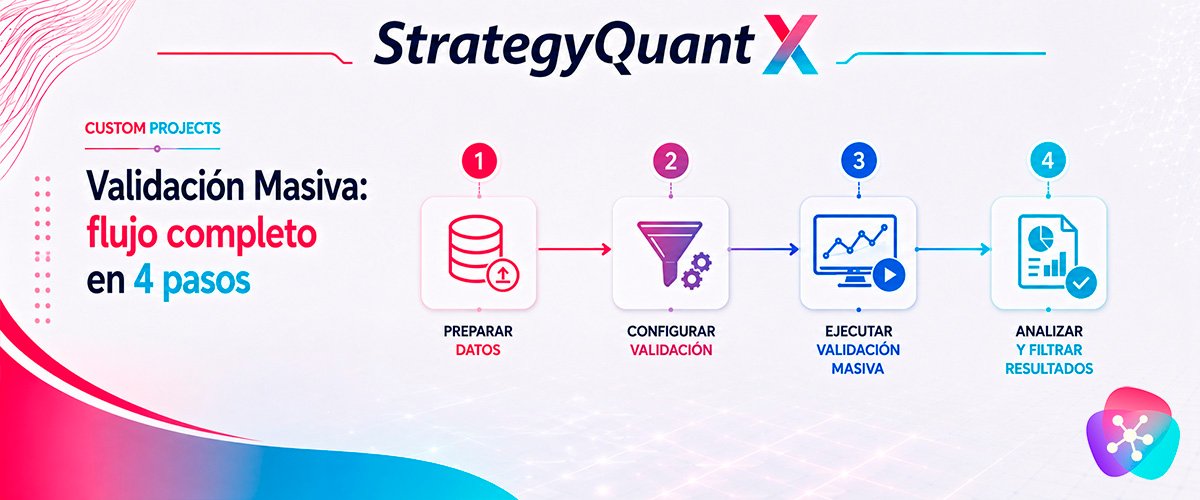
Validación Masiva en StrategyQuant: el flujo completo en 4 pasos
Cómo generar miles de estrategias candidatas y filtrarlas progresivamente —retest por lotes, Monte...
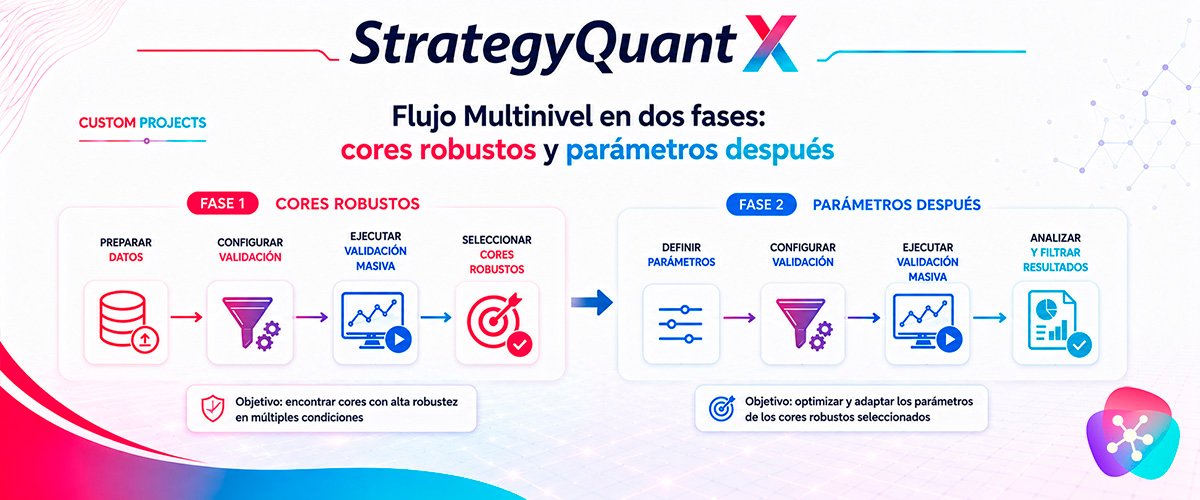
Flujo Multinivel en dos fases: cores robustos y parámetros después
La metodología completa —Fase 1 para encontrar la lógica, Fase 2 para pulirla y estresarla— con su...
Errores frecuentes y checklist final en Custom Projects
Los fallos conceptuales y de configuración más habituales, y la lista de verificación antes de...