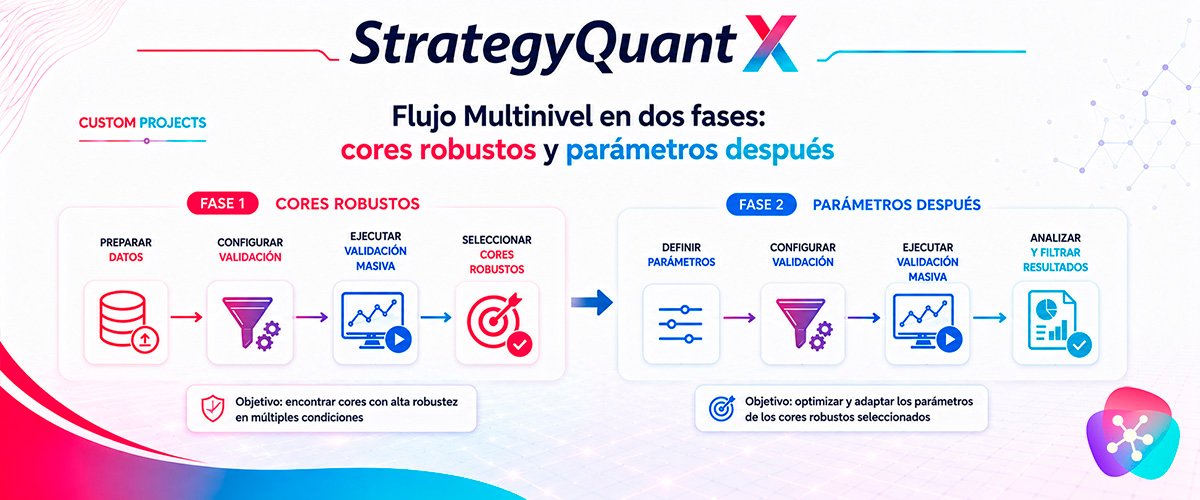
La metodología completa —Fase 1 para encontrar la lógica, Fase 2 para pulirla y estresarla— con su checklist y los errores más comunes al aplicarla.
El Multinivel que presentamos en el artículo anterior se apoya en una idea central: separar la búsqueda de la lógica de una estrategia de la optimización de sus parámetros. Este artículo desarrolla esa metodología en dos fases, con sus pruebas de robustez, el checklist completo y los errores más comunes al aplicarla.
Tabla de contenidos
Por qué separar lógica y parámetros
El problema del enfoque tradicional es que el Builder busca la lógica de entrada/salida y ajusta los parámetros en un mismo paso, lo que facilita la sobreoptimización: el motor genético encuentra con facilidad una combinación de parámetros que encaja casi a la perfección con el histórico, sin que eso garantice nada sobre datos futuros.
| Método tradicional | Método en dos fases |
| El Builder genera lógica y parámetros a la vez | El Nivel 1 busca solo la lógica central (el "core") |
| Alta probabilidad de sobreoptimización | Los parámetros se optimizan después, sobre una lógica ya validada |
| Resultados menos generalizables | Mayor robustez en datos no vistos (Out-of-Sample) |
| Difícil saber qué parte del resultado funciona de verdad | Separación clara entre lógica y configuración |
Fase 1: crear y seleccionar el core
El objetivo de esta primera fase no es encontrar una estrategia completa y rentable, sino identificar qué combinación de indicadores y condiciones tiene la lógica más robusta y estable posible. Rentabilidad y robustez no son lo mismo — y confundirlas es, de hecho, el error más común de todo el proceso.
IMPORTANTE
En esta fase la meta es la robustez, no el beneficio máximo. Configurar el Builder para maximizar ganancias ya en la Fase 1 es el error más habitual al aplicar esta metodología.
Cómo configurar el Builder para la Fase 1
- Dirección: elige solo Long o solo Short, nunca ambas a la vez. Trabajarlas por separado evita que el Builder enmascare un long débil con un short fuerte, o viceversa; trata cada dirección como una estrategia independiente.
- Condiciones de entrada: fuerza un máximo de 1 a 3 condiciones. Con más, el riesgo de sobreoptimización crece de forma exponencial — una lógica simple que funciona en varios mercados vale más que una compleja que solo funciona en los datos de entrenamiento.
- Condiciones de salida: incluye siempre al menos una señal de salida explícita (por ejemplo, salir tras N barras), para que la estrategia no dependa únicamente del Stop Loss o el Take Profit para cerrar posiciones.
- Stop Loss y Take Profit: usa rangos amplios y flexibles (por ejemplo, entre 30 y 200 pips). El objetivo es darle libertad al Builder para explorar; el ajuste fino de estos valores llega en la Fase 2.
- Gestión monetaria: desactiva la gestión avanzada en esta fase y usa un tamaño fijo simple. Una gestión de riesgo dinámica puede distorsionar los resultados de robustez de la lógica pura que estás intentando aislar.
- Building blocks: activa todos los indicadores y tipos de entrada/salida disponibles. Cuantas más opciones tenga el Builder, más diverso será el universo de lógicas que explora; en la Fase 2 limitarás los bloques al core ya seleccionado.
Ranking y filtros de la Fase 1
| Criterio | Configuración recomendada |
| Ranking | Return/Drawdown Ratio, no solo Net Profit |
| Filtro de viabilidad | Net Profit > 0, mínimo de operaciones (por ejemplo, ≥ 100) |
| Filtro de estabilidad | R² de la curva de equity > 0.85 (curva ascendente y consistente) |
| Filtro de consistencia | Porcentaje de meses con beneficio superior al 60% |
| Filtro de riesgo | Drawdown máximo por debajo del límite de tu propio plan de riesgo |
CLAVE PRÁCTICA
Ordenar por Return/Drawdown Ratio en lugar de por Net Profit premia la consistencia. Una estrategia con beneficio moderado pero sin caídas profundas es preferible a una muy rentable pero muy volátil.
Dimensionar la tirada y seleccionar los cores
Lanza una tirada grande — un mínimo de 3.000 a 6.000 estrategias generadas — para garantizar diversidad real de lógicas y no simples variaciones del mismo patrón. Con ese volumen, es esperable que pasen los filtros iniciales entre un 1% y un 5% de las estrategias generadas; si pasan muchas más, los filtros son demasiado laxos.
Con el ranking resultante ordenado por Return/Drawdown Ratio, selecciona las 30-50 estrategias mejor posicionadas, recordando que todavía no son estrategias finales sino candidatas a core. Revisa visualmente la curva de equity de cada una y descarta las que tengan forma de "hockey stick" —rentabilidad concentrada casi toda al final del periodo, prácticamente plana antes—, porque los filtros numéricos no detectan bien ese patrón.
IMPORTANTE
Si la curva de equity de un candidato es perfectamente lineal y ascendente, sin ninguna irregularidad, sospecha de sobreoptimización. Busca curvas con pequeñas irregularidades naturales pero una tendencia de fondo positiva.
Guarda este grupo en un databank propio, y anota para cada core seleccionado el indicador o indicadores de entrada principales, la lógica de salida y el rango de Stop Loss/Take Profit usado — esa documentación te hará falta al entrar en la Fase 2.
Fase 2: refinar el core y someterlo a pruebas de robustez
Partiendo de los cores seleccionados, el objetivo ahora es encontrar los mejores parámetros para cada uno y someterlos a un estrés riguroso. Solo los que superen todas las pruebas se convierten en estrategias del portafolio final.
Fijar el core en el Builder
En la pestaña de building blocks, desactiva todos los indicadores y condiciones disponibles y activa únicamente los que corresponden al core seleccionado — si el core usa un único indicador de entrada, márcalo como el único activo. Esto asegura que el Builder ya no busque lógica nueva, sino que se dedique a optimizar los parámetros de una lógica que ya has probado.
CLAVE PRÁCTICA
En la Fase 2, el Builder pasa a trabajar como un optimizador sobre una lógica ya validada, no como un buscador de ideas nuevas. Ese cambio de rol mental es la clave para no repetir en esta fase los mismos errores de la Fase 1.
Las pruebas de robustez, en orden de importancia
| Prueba | Criterio mínimo | Criterio óptimo |
| Walk-Forward Matrix (WFM) | Score > 0.20, con al menos 60% de ventanas OOS positivas | Score > 0.40, con 80% o más de ventanas OOS positivas |
| Monte Carlo (1.000 simulaciones) | Confianza superior al 90% manteniendo rentabilidad | Confianza superior al 95% |
| Robustez paramétrica | Rendimiento estable con variaciones de ±10% en SL/TP | Rendimiento estable con variaciones de ±20% |
| Variación de spread | Rentable con el spread real incrementado un 50% | Rentable incluso con el spread duplicado |
La Walk-Forward Matrix es la más importante de las cuatro: divide el histórico en múltiples ventanas de entrenamiento y validación, y comprueba si la estrategia generaliza bien a datos que no ha visto durante la optimización. Si el rendimiento Out-of-Sample cae de forma dramática respecto al In-Sample, el core está sobreoptimizado.
El Monte Carlo de esta fase reordena aleatoriamente las operaciones para comprobar si el resultado depende de una secuencia de trades particularmente favorable que no tiene por qué repetirse. Las pruebas de variación de parámetros comprueban que cambios pequeños —por ejemplo, mover el Stop Loss de 50 a 55 pips— no colapsan la estrategia; si lo hacen, esa robustez paramétrica no existe de verdad. Y la variación de spread y slippage simula condiciones adversas de mercado —alta volatilidad, noticias, cierre de mes— aumentando el spread real hasta un 50% por encima para comprobar que la estrategia lo resiste.
Segunda tirada y análisis final
Con el Builder ya configurado sobre el core fijo, lanza una segunda tirada — con 1.000-2.000 estrategias suele bastar, porque el espacio de búsqueda está mucho más delimitado que en la Fase 1. Guarda el resultado en un nuevo databank.
Exporta las estrategias finales y analízalas con una herramienta de análisis de portfolio: el objetivo es un conjunto diversificado, no maximizar la rentabilidad individual de cada estrategia por separado. Como referencia práctica, evita incluir en el portafolio final dos estrategias con una correlación superior a 0.7 entre sí, y revisa que la curva de equity del portafolio combinado sea más suave que la de cualquier estrategia individual.
CLAVE PRÁCTICA
Un portafolio bien diversificado de cinco estrategias medianas suele ser mucho más estable y escalable que una sola estrategia excelente. La diversificación real elimina riesgos que ninguna prueba individual, por rigurosa que sea, puede detectar por sí sola.
Detectar alfa real con un mapa de calor de rendimiento
Para un análisis más profundo del portfolio final, se puede recurrir a una herramienta externa que genera una matriz de calor de rendimiento —cada fila una estrategia, cada columna un mes— cruzando el resultado del robot con la dirección del activo subyacente ese mismo mes. El objetivo es distinguir si una estrategia genera alfa real o simplemente sigue la tendencia del mercado (beta disfrazada de alfa): una estrategia que solo gana cuando el activo sube no es robusta, aunque su curva de equity parezca excelente.
| Situación en la matriz | Interpretación |
| El robot gana mucho mientras el activo pierde | Alfa puro — la estrategia gana dinero en contra del mercado; la señal de mayor calidad |
| El robot gana algo mientras el activo pierde | Buena señal — cierta resistencia a las caídas del mercado |
| El robot se mantiene neutro | Aceptable, sin relación clara con el mercado |
| El robot pierde mientras el activo sube con fuerza | Alerta máxima — la estrategia destruye valor precisamente en las tendencias alcistas |
CLAVE PRÁCTICA
No uses este tipo de análisis solo para descartar estrategias — también sirve para construir el portafolio. Combinar una estrategia que rinde bien en caídas con otra que rinde bien en subidas produce una diversificación mucho más real que agrupar varias estrategias parecidas entre sí.
Checklist completo del proceso
Fase 1: Creación del core
- Builder configurado en solo Long o solo Short.
- Condiciones de entrada limitadas a un máximo de 3.
- Al menos una señal de salida explícita.
- Stop Loss/Take Profit con rangos amplios (30-200 pips).
- Gestión monetaria en tamaño fijo.
- Todos los building blocks activados.
- Ranking configurado por Return/Drawdown Ratio.
- Filtros básicos activos (Net Profit > 0, mínimo de operaciones).
- Tirada de un mínimo de 3.000-6.000 estrategias.
- Curvas de equity revisadas visualmente.
- Entre 30 y 50 cores guardados en un databank propio.
- Lógica de cada core documentada.
Fase 2: Refinamiento y robustez
- Builder con únicamente el core seleccionado activo.
- Walk-Forward Matrix activada, con Score superior a 0.20.
- Monte Carlo con 1.000 simulaciones y confianza superior al 90%.
- Prueba de robustez paramétrica realizada.
- Spread aumentado un 50% y la estrategia sigue siendo rentable.
- Segunda tirada ejecutada (1.000-2.000 estrategias).
- Estrategias finales exportadas para análisis de portfolio.
- Correlación entre estrategias del portafolio por debajo de 0.70.
- Curva de equity del portafolio combinado revisada.
- Análisis de mapa de calor completado, si está disponible.
- Estrategia documentada con sus parámetros finales.
- EA exportado y probado en demo antes de considerar cuenta real.
Errores comunes al aplicar el flujo Multinivel
Usar el beneficio como único criterio de selección. Una estrategia con un Net Profit muy alto pero un drawdown elevado y una curva irregular es más peligrosa que otra con un beneficio moderado y una curva suave. El Return/Drawdown Ratio, no el Net Profit aislado, debería ser siempre el criterio principal.
Saltar directamente a la Fase 2 sin filtrar bien los cores. Si los candidatos de la Fase 1 ya están sobreoptimizados, ninguna prueba de la Fase 2 puede salvarlos: la calidad de las estrategias finales está limitada, de entrada, por la calidad de los cores seleccionados.
No revisar visualmente las curvas de equity. Los filtros numéricos no detectan patrones como el "hockey stick" —planos durante años y rentables solo al final—. La revisión visual sigue siendo insustituible en este punto del proceso.
Ignorar la correlación entre estrategias del portafolio. Dos estrategias muy correlacionadas se comportan, en la práctica, como una sola: en un drawdown, caen a la vez, duplicando el daño al conjunto. La diversificación real exige comprobar las correlaciones, no darlas por supuestas.
Configurar mal el swap. Un swap mal configurado puede hacer que una estrategia parezca rentable cuando en realidad pierde dinero por costes de financiación durante la noche. Conviene verificar siempre estos datos directamente con el bróker, en vez de confiar en un valor por defecto.
Preguntas frecuentes (FAQs)
¿Cuánto tiempo se tarda en completar el proceso de las dos fases?
Depende del volumen de estrategias y de cuántas pruebas de robustez actives en la Fase 2, pero al ser un proceso en dos tiradas —una grande para explorar lógica y otra más pequeña y acotada para refinar parámetros— suele ser más rápido en conjunto que intentar optimizar todo de golpe con una sola tirada masiva, porque la segunda fase parte de un espacio de búsqueda mucho más reducido.
¿Puedo aplicar solo la Fase 1 sin llegar a la Fase 2?
Técnicamente sí, pero perderías el sentido del método: los cores de la Fase 1 están pensados para tener una lógica robusta, no unos parámetros finales optimizados. Sin la Fase 2 te quedarías con estrategias sin afinar ni sometidas a las pruebas de robustez que dan la validación final.
¿Qué hago si ningún core supera la Walk-Forward Matrix en la Fase 2?
Es una señal para volver a la Fase 1, no para relajar los criterios de la Fase 2. Si ninguno de tus cores aguanta la validación temporal, probablemente el problema esté en la calidad de los candidatos seleccionados al principio — revisa si filtraste con el rigor suficiente por Return/Drawdown Ratio y si de verdad descartaste las curvas con forma de "hockey stick".
¿Es necesaria la herramienta de mapa de calor para completar el proceso?
No es obligatoria, pero aporta una capa de análisis que las métricas de backtest por sí solas no dan: indica si el resultado de la estrategia depende de que el mercado suba, algo clave a la hora de construir el portafolio final y de entender qué papel cumple cada estrategia dentro de él.
Sigue leyendo el contenido de esta serie
Custom Projects en StrategyQuant: la guía completa
Qué son, cómo funcionan y por qué son la herramienta que separa a un trader que prueba cosas...
Cómo crear tu primer Custom Project en StrategyQuant
La interfaz explicada pantalla por pantalla y zona por zona, cómo crear tu primer proyecto y qué...
Catálogo completo de tareas en Custom Projects de StrategyQuant
Todas las tareas disponibles para construir un flujo — qué hace cada una, cómo se configura y...
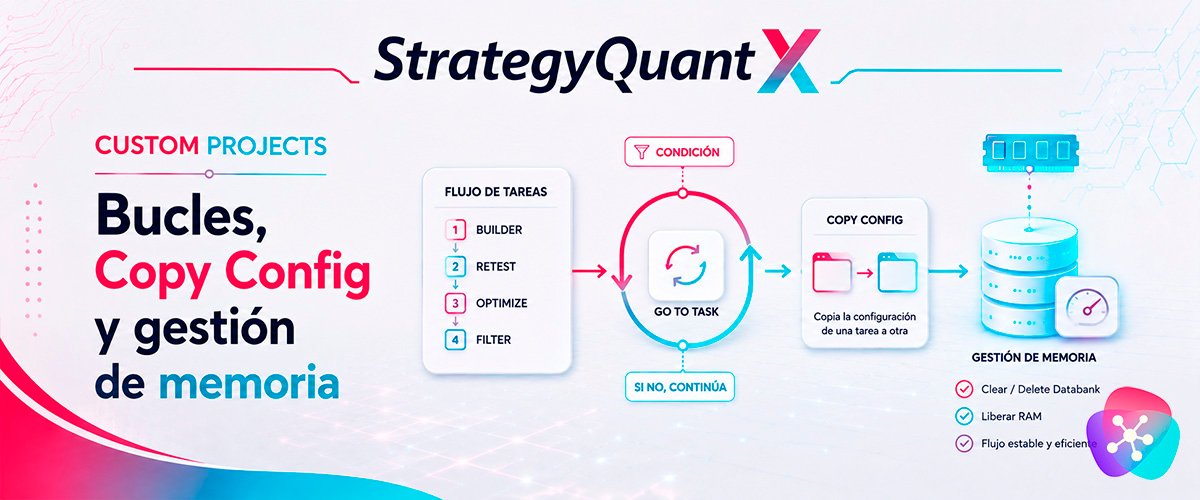
Bucles, Copy Config y gestión de memoria en Custom Projects
Cómo automatizar la repetición de un flujo con Go To Task, evitar errores de configuración con...
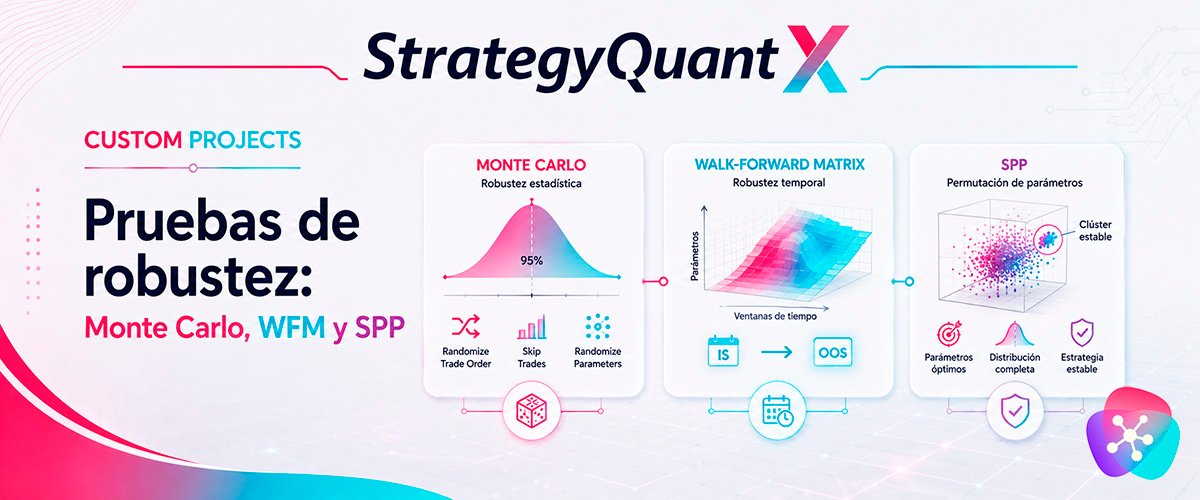
Pruebas de robustez en StrategyQuant: Monte Carlo, Walk-Forward y SPP
Los métodos que separan una estrategia con lógica real de una simplemente ajustada a los datos del...
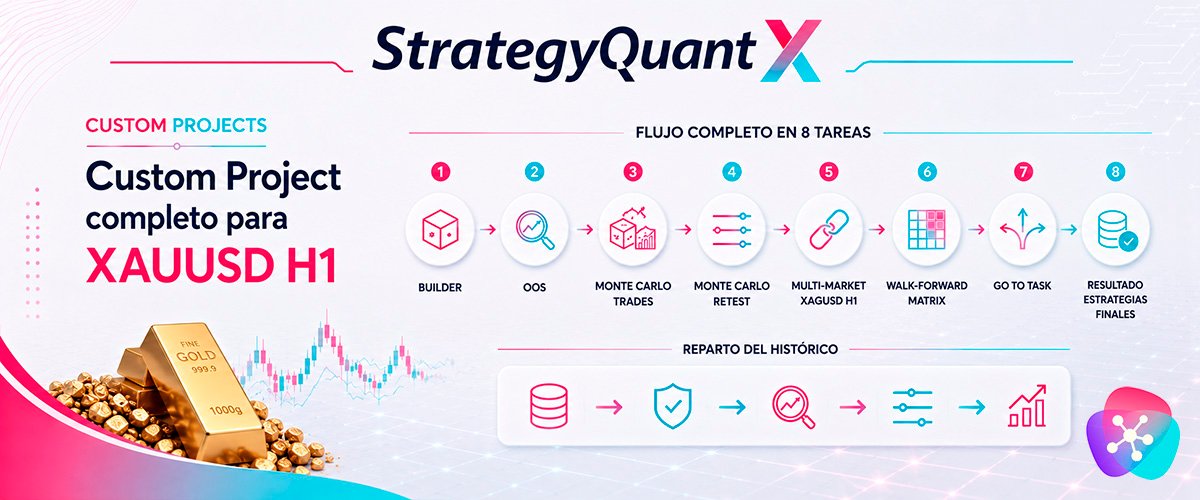
Custom Project completo para XAUUSD H1: flujo paso a paso
Un flujo de trabajo profesional real, tarea por tarea, con los databanks, filtros y resultados...
Validación Masiva en StrategyQuant: el flujo completo en 4 pasos
Cómo generar miles de estrategias candidatas y filtrarlas progresivamente —retest por lotes, Monte...
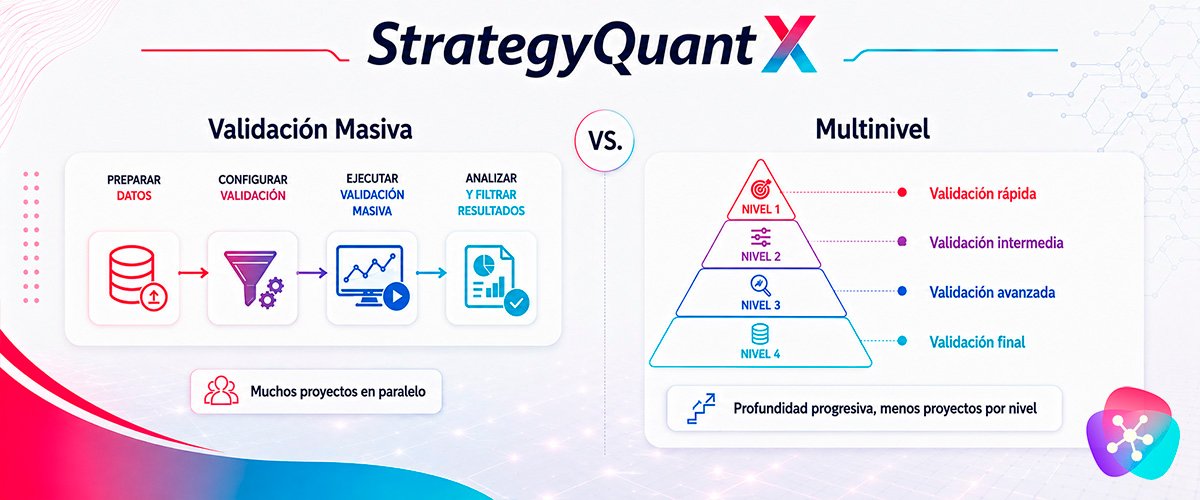
Validación Masiva vs. Multinivel: dos metodologías de Custom Project
Cuándo conviene cada enfoque, cómo gestionar el brazo short, instalar indicadores externos y qué...
Errores frecuentes y checklist final en Custom Projects
Los fallos conceptuales y de configuración más habituales, y la lista de verificación antes de...