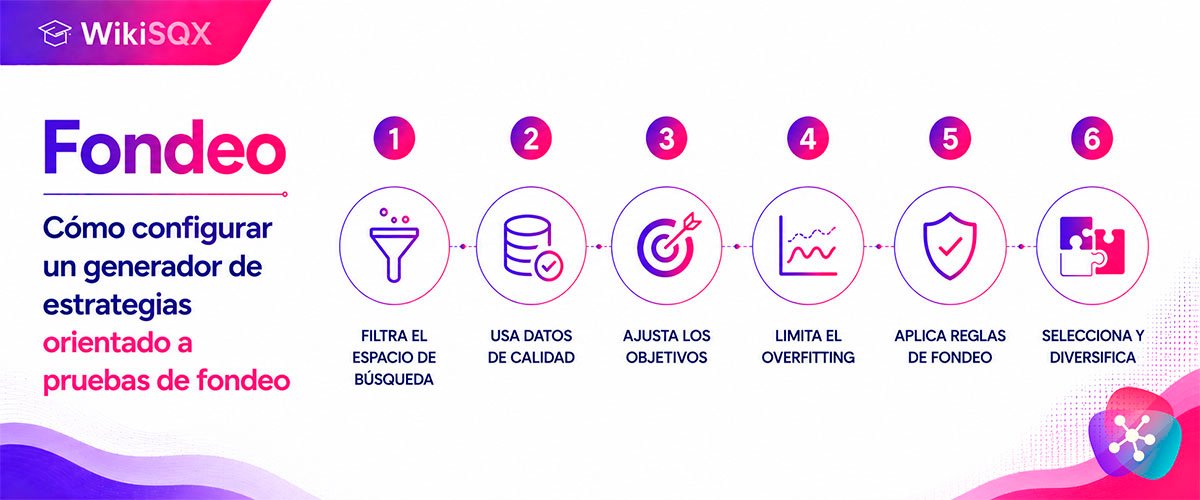
La filosofía de fondo cambia por completo cuando el objetivo es superar una prueba de fondeo en lugar de maximizar la rentabilidad a largo plazo. No se busca la estrategia que más gane en cinco años, sino aquella cuyo comportamiento estadístico permita alcanzar el objetivo de la prueba en el menor tiempo posible sin comprometer los límites de pérdida. Esa diferencia de objetivo cambia casi todos los parámetros del generador, desde qué datos usar hasta qué se prioriza al rankear los resultados.
Tabla de contenidos
Ajustes generales que conviene revisar
- Exigir siempre stop loss y take profit definidos: muchas empresas de fondeo aplican el límite de pérdida también sobre la cartera abierta (equity drawdown), así que una estrategia sin salidas claras es un riesgo aunque cierre en positivo casi siempre.
- Usar un histórico de datos razonablemente largo, pero prestando más atención al comportamiento del tramo más reciente que al resultado agregado de todo el periodo: lo relevante es que el patrón siga vigente ahora, no que haya funcionado hace varios años.
- Aplicar condiciones de robustez ligeramente conservadoras respecto a las reales —por ejemplo, un spread algo más alto del habitual— para acercar el backtest a las condiciones más exigentes que suelen aplicar las cuentas de fondeo.
- Revisar las restricciones operativas propias de la empresa de fondeo elegida (cierre de posiciones antes del fin de semana, instrumentos permitidos) y replicarlas en la configuración, no descubrirlas después en la cuenta real.
Un ejemplo: una estrategia de reversión a la media con win rate alto
Tomemos como ejemplo una estrategia de reversión a la media, un tipo de sistema que entra a favor de que el precio vuelva hacia un valor de referencia tras un movimiento extremo, y que suele generar un porcentaje de operaciones ganadoras notablemente alto. A primera vista, un win rate elevado parece garantía suficiente de calidad, pero en este tipo de estrategias el win rate alto es, en buena medida, una consecuencia estructural de la forma de la salida —un objetivo de beneficio ajustado frente a un stop más amplio— y no necesariamente una señal de ventaja real.
ATENCIÓN
Un win rate alto con una relación beneficio/pérdida por operación baja puede estar rondando el punto de equilibrio sin que se note a simple vista: basta una sola pérdida grande para borrar el beneficio acumulado de bastantes operaciones ganadoras pequeñas. Por eso, en estrategias de reversión a la media, no basta con rankear por porcentaje de acierto.
Por eso, al configurar el ranking y los filtros del generador para este tipo de estrategia conviene mirar más allá del win rate:
- Priorizar la esperanza matemática por operación (probabilidad de ganar por beneficio medio, menos probabilidad de perder por pérdida media) como criterio de fitness, en lugar del win rate o el beneficio neto en solitario.
- Revisar la relación entre la ganancia media y la pérdida media, no solo su valor por separado: una relación demasiado desequilibrada exige un win rate todavía más alto solo para no perder dinero.
- Exigir un número mínimo de operaciones (100 o más) para que el win rate observado tenga una base estadística sólida y no sea fruto del azar sobre una muestra pequeña.
- Comprobar que el Z-Score de la secuencia de rachas se mantenga cercano a cero o positivo, nunca claramente negativo, como señal de que el patrón no es fruto de un ajuste excesivo a los datos históricos.
- Examinar las pérdidas más grandes de forma individual, no solo la pérdida media: en este tipo de estrategia el riesgo se concentra en unas pocas operaciones adversas, no en el comportamiento típico.
CLAVE PRÁCTICA
La razón de fondo por la que este tipo de estrategia puede encajar bien con una prueba de fondeo es estadística: en muchos sistemas de reversión a la media, los periodos flojos y los periodos buenos tienden a alternarse en vez de encadenarse, algo que en análisis cuantitativo se conoce como autocorrelación negativa de los resultados. Este comportamiento es lo que hace previsible, dentro de un margen razonable, que a una racha de pérdidas le siga una racha de recuperación.
RECOMENDACIÓN
Esta lógica de alternancia solo aplica a estrategias cuyo comportamiento es de tipo reversión a la media. En una estrategia de tendencia ocurre lo contrario: una racha de pérdidas puede anticipar que el mercado ha dejado de tender, así que aplicar el mismo razonamiento ahí sería un error, no una ventaja.
Preguntas frecuentes (FAQs)
¿Un win rate muy alto garantiza que una estrategia de reversión a la media es buena?
No por sí solo: si la relación entre ganancia media y pérdida media es baja, ese win rate puede estar apenas por encima del punto de equilibrio. Hay que mirar la esperanza matemática completa, no solo el porcentaje de acierto.
¿Por qué revisar las pérdidas grandes por separado en vez de solo la media?
Porque en las estrategias de reversión a la media el riesgo no se reparte de forma uniforme: unas pocas operaciones adversas concentran la mayor parte del riesgo real, y promediarlas con el resto puede ocultar ese peligro.
¿Este enfoque de configuración sirve igual para una estrategia de tendencia?
No exactamente: una estrategia de tendencia suele necesitar rachas ganadoras sostenidas para justificar el riesgo asumido, así que los filtros de robustez y el criterio de selección deben adaptarse a esa lógica distinta, no copiarse sin más del enfoque de reversión a la media.
Sigue leyendo el contenido de esta serie
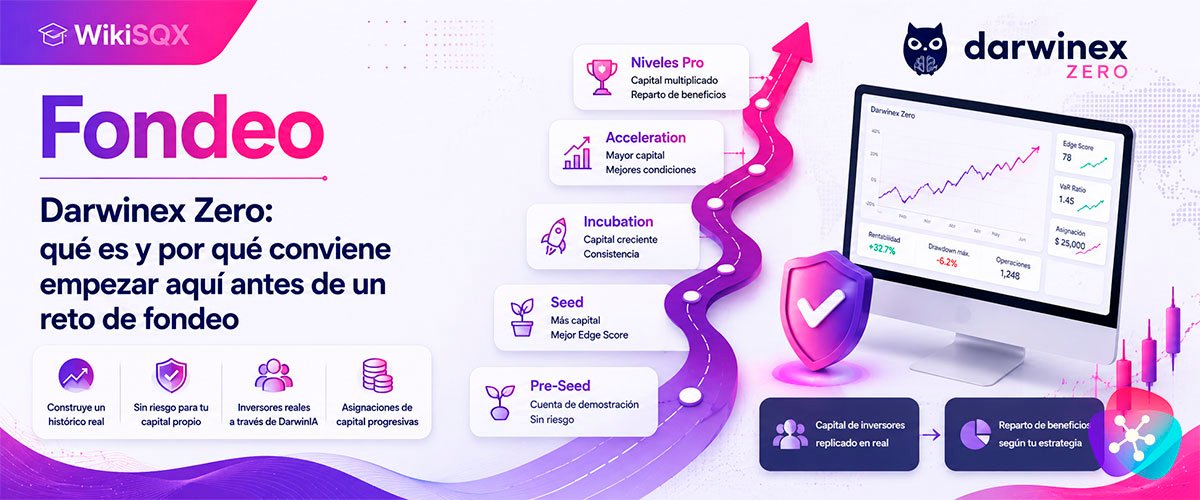
Darwinex Zero: qué es y por qué conviene empezar aquí antes de un reto de fondeo
Qué es Darwinex Zero, cómo funciona frente a un reto de fondeo convencional y por qué conviene usarlo para construir un histórico antes de arriesgar capital propio.
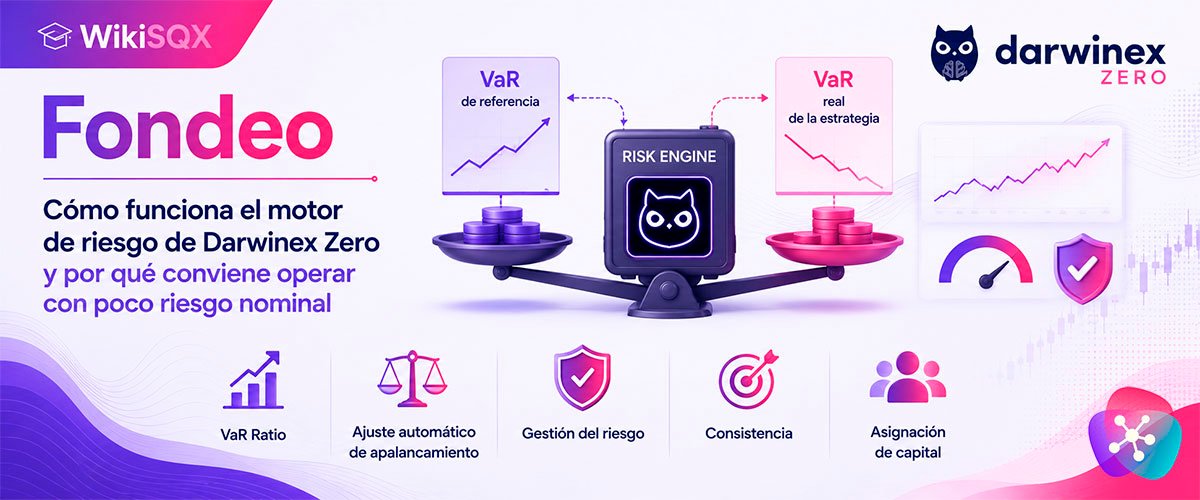
Cómo funciona el motor de riesgo de Darwinex Zero y por qué conviene operar con poco riesgo nominal
Cómo funciona el motor de riesgo basado en VaR que usa Darwinex Zero para ajustar la exposición de cada estrategia y por qué conviene operar con poco riesgo nominal.
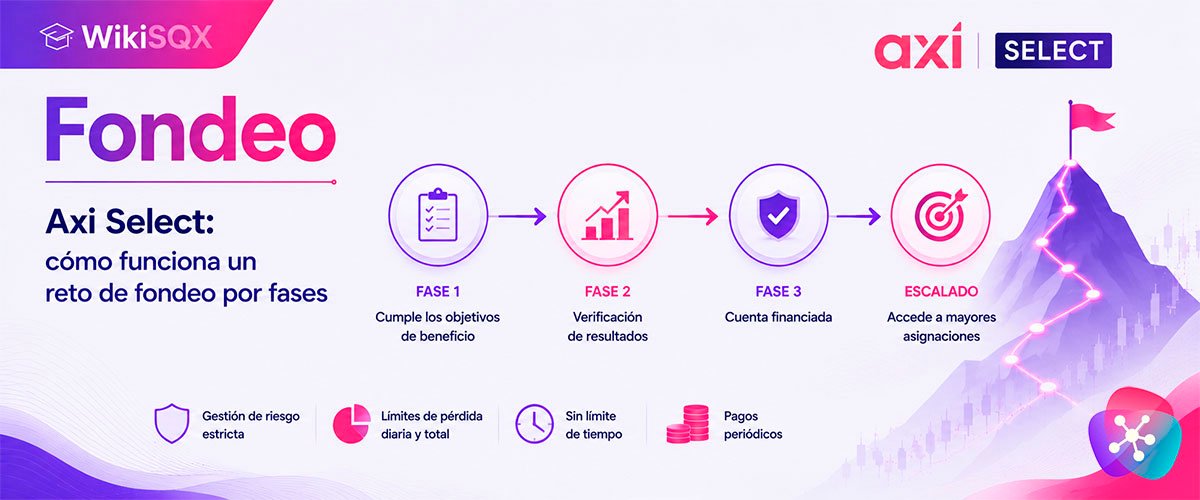
Axi Select: cómo funciona un reto de fondeo por fases
Cómo funciona Axi Select, el programa de fondeo por fases de Axi: el Edge Score, el avance entre etapas y el paso final a capital multiplicado vía Pelican.
FTMO, FundedNext, The5ers, Orion: qué criterios importan de verdad al comparar empresas de fondeo
Cómo comparar empresas de fondeo como FTMO, FundedNext, The5ers u Orion: tipo de drawdown, número de fases, restricciones y compatibilidad de datos.
Por qué el huso horario y la calidad de los datos importan al entrenar tus sistemas
Por qué el huso horario y la calidad de los datos del bróker importan al entrenar tus sistemas, y cómo validar que un backtest se sostiene en otra cuenta.
Cómo dimensionar el riesgo por operación en una cuenta de fondeo
Cómo calcular el riesgo por operación en una cuenta de fondeo, evitar errores de margen insuficiente y usar la simulación Monte Carlo para planificar el drawdown.
Diversificación real entre sistemas de una cartera de fondeo: más allá del coeficiente de correlación
Cómo diversificar de verdad una cartera de sistemas en cuentas de fondeo: restricciones de cobertura, solapamiento de operaciones y organización por cuenta.
Automatizaciones de apoyo para operar cuentas de fondeo sin estar pendiente todo el día
EAs de apoyo útiles para operar cuentas de fondeo sin estar pendiente todo el día: filtro de noticias y guardián de objetivo de beneficio.
Por qué una prueba de fondeo no es lo mismo que hacer trading
Por qué superar una prueba de fondeo no es lo mismo que operar de forma rentable en real, y cómo elegir una empresa de fondeo fiable antes de pagar un reto.
Cómo estimar la probabilidad de superar una prueba de fondeo antes de arriesgar capital
Cómo estimar la probabilidad de superar una prueba de fondeo antes de arriesgar capital, y qué herramientas existen para automatizar ese análisis.
Cómo organizar y monitorizar tus bots antes de activarlos en una cuenta de fondeo
Cómo organizar y monitorizar varios bots candidatos en demo antes de activarlos en una cuenta de fondeo, y cómo gestionar el primer retiro de beneficios.
Comprar varios retos de fondeo a la vez: por qué el reparto importa tanto como el sistema
Por qué un lote de varias pruebas de fondeo no se comporta como una sola apuesta, cómo influye la política de reembolso de la cuota y por qué conviene repartir sistemas entre las cuentas del lote.