Una vez seleccionadas las estrategias candidatas, el siguiente paso lógico es preguntarse con qué probabilidad real cada una superaría la prueba de fondeo concreta que se va a afrontar, antes de pagar la cuota y arriesgar capital. La forma más rigurosa de responder a esa pregunta no es mirar el backtest completo de un vistazo, sino simular numerosos puntos de partida posibles dentro de ese histórico y comprobar, para cada uno, si se habría alcanzado el objetivo de beneficio antes de romper el límite de pérdida diaria o total.
Tabla de contenidos
Por qué el punto de entrada en el histórico importa
El resultado de esa simulación cambia mucho según en qué momento del histórico se suponga que empieza la prueba. Probar el arranque justo después de una racha perdedora, por ejemplo, da una estimación distinta —y en estrategias con buen comportamiento de rachas, normalmente mejor— que suponer un arranque totalmente aleatorio. Cuantas más condiciones de entrada distintas se prueben, más completa es la fotografía de cómo se comportaría la estrategia en la vida real, donde nadie elige el momento exacto en que empieza a contar el reto.
CLAVE PRÁCTICA
Cada punto de partida que se prueba debe respaldarse con suficientes casos históricos similares para ser fiable. Si una condición de entrada muy específica solo se ha dado un puñado de veces en todo el histórico, la probabilidad calculada para ese caso no es más que una anécdota estadística, por bien que suene el porcentaje.
Qué mirar en los resultados, más allá del porcentaje
- La probabilidad estimada en sí, pero siempre junto al número de veces que esa condición de entrada se repitió en el histórico: una probabilidad alta basada en muy pocos casos vale mucho menos que una probabilidad más modesta respaldada por una muestra amplia.
- La distribución de operaciones necesarias para alcanzar el objetivo en cada simulación: si la mayoría de los casos lo logran en pocas operaciones, es una señal de eficiencia; si hace falta encadenar muchas operaciones de forma constante, el margen de seguridad real es menor del que parece.
- Cómo cambia la probabilidad al variar ligeramente los parámetros de la cuenta (objetivo, límite diario, límite total): una estrategia cuya probabilidad se desploma con pequeños cambios es más frágil de lo que su cifra principal sugiere.
ATENCIÓN
Ninguna simulación de este tipo sustituye al sentido común sobre el tamaño de la muestra: si el histórico total de la estrategia apenas supera el centenar de operaciones, cualquier análisis de probabilidad sobre puntos de entrada concretos hereda esa misma limitación de fondo, por sofisticado que sea el cálculo.
No hace falta una herramienta cerrada para hacer este análisis
Este tipo de simulación —probabilidad de superar una prueba, drawdown esperado, número de operaciones necesarias— es, de hecho, un caso de uso que StrategyQuant ha empezado a soportar de forma nativa a través de sus paneles de análisis personalizados: extensiones ligeras, basadas en HTML y JavaScript, que se conectan a los resultados de cualquier estrategia generada en el programa. Lo interesante es que estos paneles personalizados se pueden construir describiendo en lenguaje natural qué análisis se necesita a un asistente de programación con IA, sin necesidad de ser programador ni de depender de una aplicación externa de terceros. Ya existen ejemplos publicados en la comunidad que hacen prácticamente este cálculo: comprobar si una estrategia superaría los límites de pérdida de una empresa de fondeo, y simular su comportamiento bajo distintas secuencias de operaciones para estimar la probabilidad de éxito antes de arriesgar un solo euro.
RECOMENDACIÓN
Si se prefiere algo más manual, el mismo cálculo se puede reproducir con una hoja de cálculo a partir del listado de operaciones exportado del generador: basta con simular acumulados de beneficio y pérdida a partir de distintos puntos de partida del histórico y comprobar en cuántos casos se habría alcanzado el objetivo antes de romper los límites.
Una vez la cuenta de fondeo está activa, conviene seguir apoyándose en herramientas externas de seguimiento de resultados —paneles de analítica de cuentas, hojas de registro propias o los mismos paneles personalizados de análisis— para comparar el comportamiento real con lo que predijo la simulación previa, y detectar cuanto antes si la estrategia se está desviando de lo esperado.
Preguntas frecuentes (FAQs)
¿Necesito programar para crear un panel de análisis de probabilidad a medida?
No necesariamente: los paneles de análisis personalizados de StrategyQuant se pueden construir describiendo el análisis deseado en lenguaje natural a un asistente de programación con IA, que genera el código correspondiente.
¿Cuántos puntos de entrada distintos merece la pena probar?
Cuantos más, mejor, siempre que cada uno conserve una base de casos históricos suficiente; probar solo un punto de entrada da una imagen incompleta de cómo se comportaría la estrategia en la práctica.
¿Un resultado de probabilidad muy alto significa que la prueba está garantizada?
No: es una estimación basada en el comportamiento histórico, no una garantía. Un cambio de condiciones de mercado respecto al periodo analizado puede alejar el resultado real de esa estimación.
Sigue leyendo el contenido de esta serie
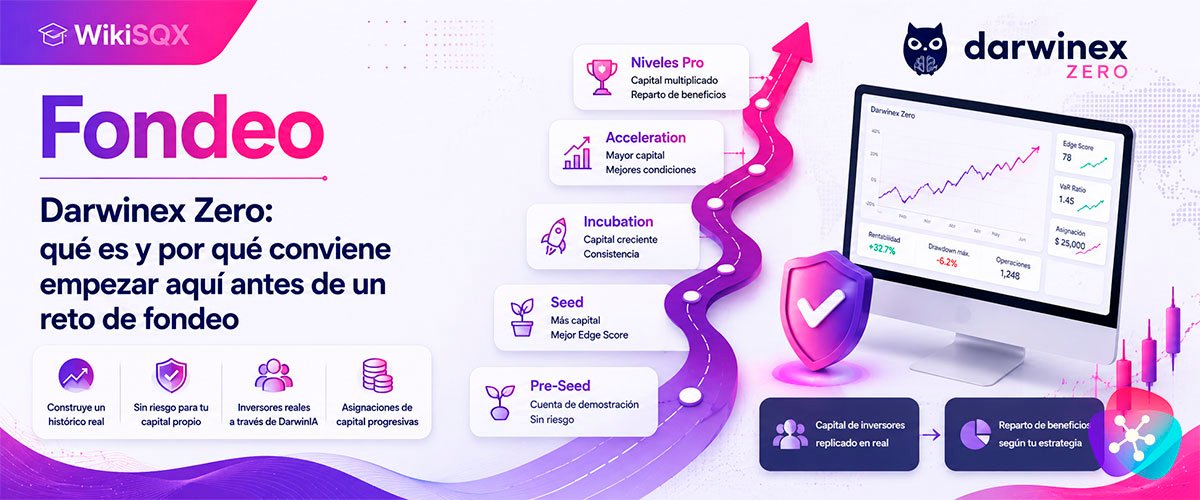
Darwinex Zero: qué es y por qué conviene empezar aquí antes de un reto de fondeo
Qué es Darwinex Zero, cómo funciona frente a un reto de fondeo convencional y por qué conviene usarlo para construir un histórico antes de arriesgar capital propio.
Cómo funciona el motor de riesgo de Darwinex Zero y por qué conviene operar con poco riesgo nominal
Cómo funciona el motor de riesgo basado en VaR que usa Darwinex Zero para ajustar la exposición de cada estrategia y por qué conviene operar con poco riesgo nominal.
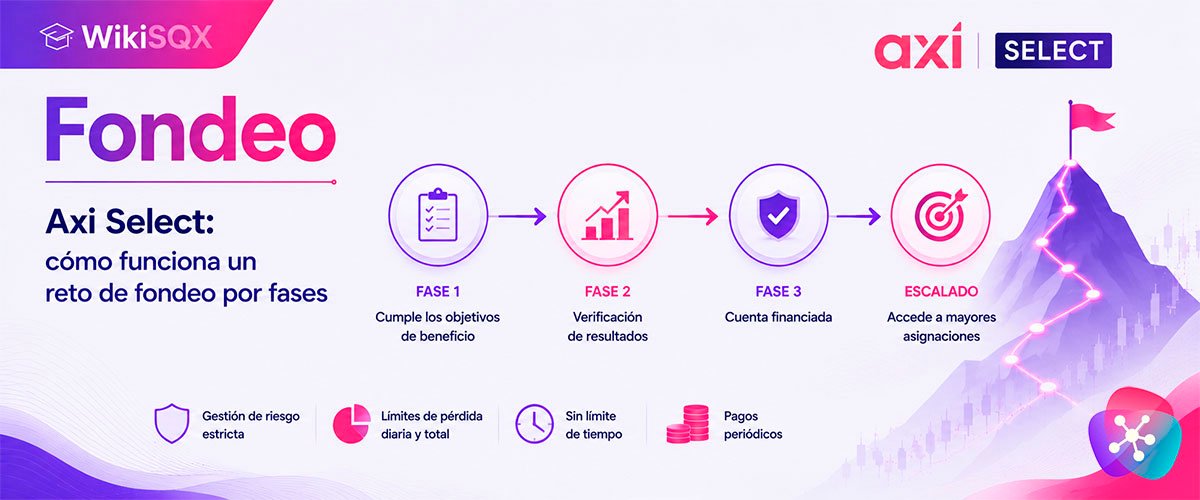
Axi Select: cómo funciona un reto de fondeo por fases
Cómo funciona Axi Select, el programa de fondeo por fases de Axi: el Edge Score, el avance entre etapas y el paso final a capital multiplicado vía Pelican.
FTMO, FundedNext, The5ers, Orion: qué criterios importan de verdad al comparar empresas de fondeo
Cómo comparar empresas de fondeo como FTMO, FundedNext, The5ers u Orion: tipo de drawdown, número de fases, restricciones y compatibilidad de datos.
Por qué el huso horario y la calidad de los datos importan al entrenar tus sistemas
Por qué el huso horario y la calidad de los datos del bróker importan al entrenar tus sistemas, y cómo validar que un backtest se sostiene en otra cuenta.
Cómo dimensionar el riesgo por operación en una cuenta de fondeo
Cómo calcular el riesgo por operación en una cuenta de fondeo, evitar errores de margen insuficiente y usar la simulación Monte Carlo para planificar el drawdown.
Diversificación real entre sistemas de una cartera de fondeo: más allá del coeficiente de correlación
Cómo diversificar de verdad una cartera de sistemas en cuentas de fondeo: restricciones de cobertura, solapamiento de operaciones y organización por cuenta.
Automatizaciones de apoyo para operar cuentas de fondeo sin estar pendiente todo el día
EAs de apoyo útiles para operar cuentas de fondeo sin estar pendiente todo el día: filtro de noticias y guardián de objetivo de beneficio.
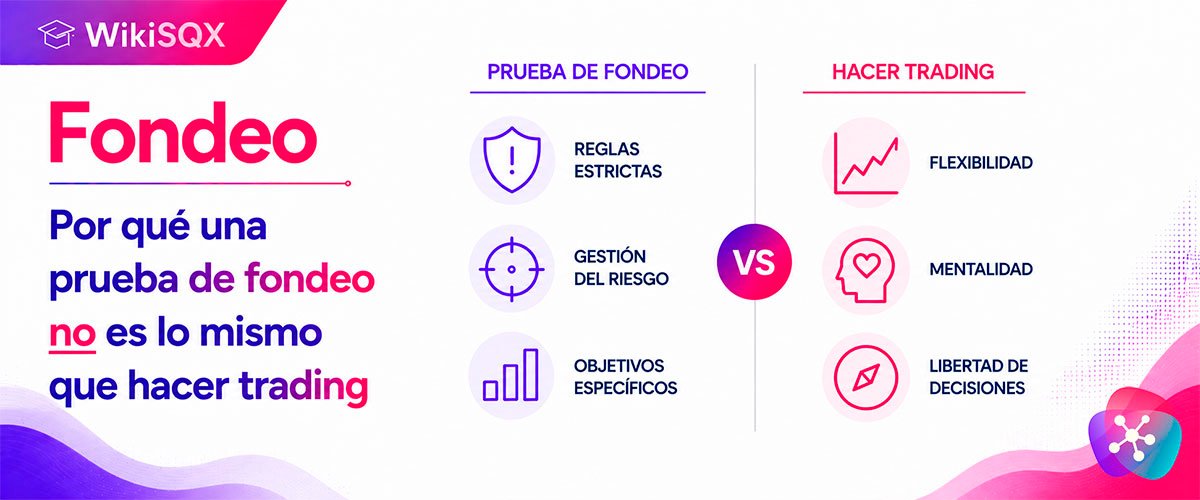
Por qué una prueba de fondeo no es lo mismo que hacer trading
Por qué superar una prueba de fondeo no es lo mismo que operar de forma rentable en real, y cómo elegir una empresa de fondeo fiable antes de pagar un reto.
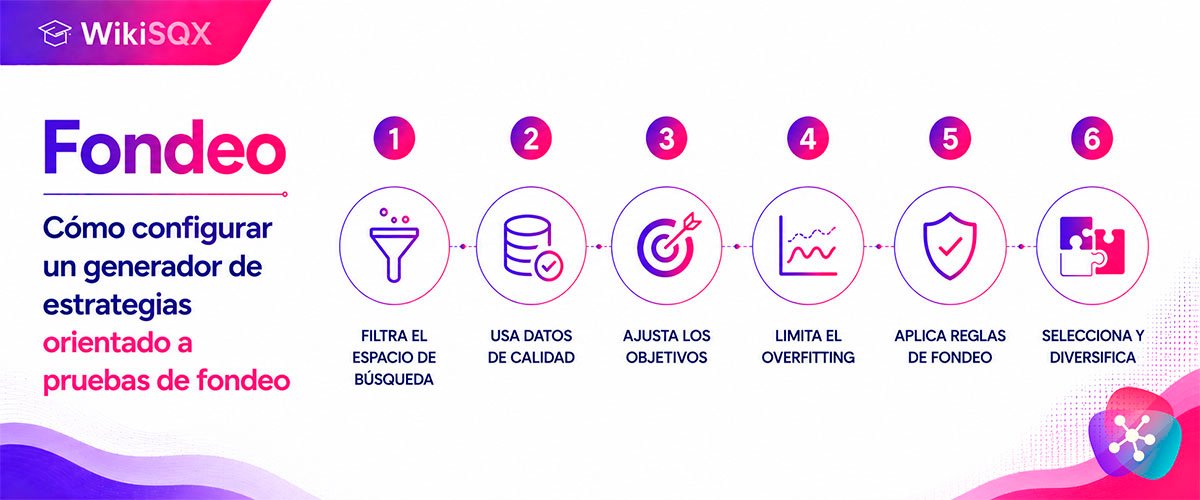
Cómo configurar un generador de estrategias orientado a pruebas de fondeo
Cómo configurar un generador de estrategias algorítmicas orientado a pruebas de fondeo, con un ejemplo de reversión a la media y alto win rate.
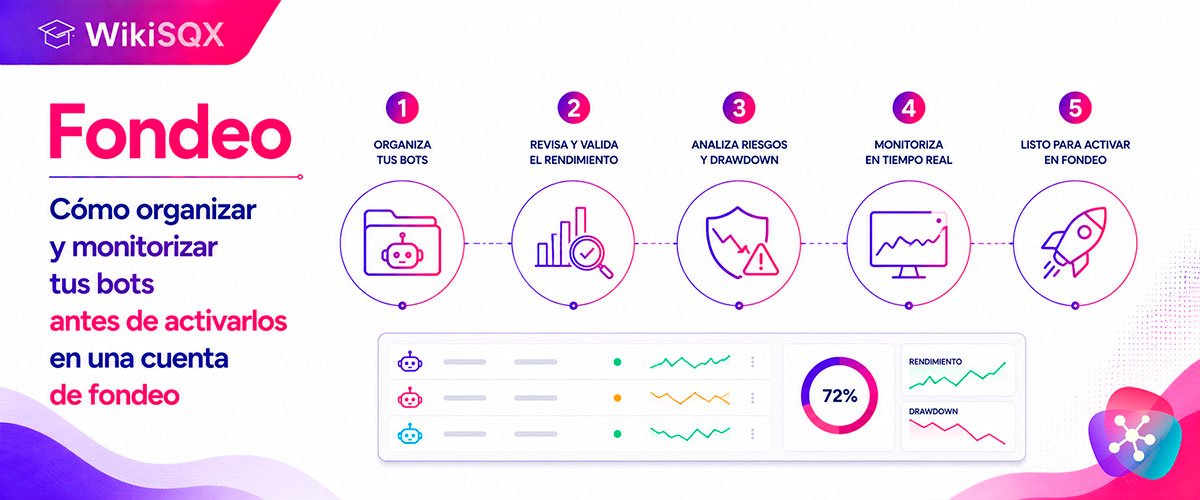
Cómo organizar y monitorizar tus bots antes de activarlos en una cuenta de fondeo
Cómo organizar y monitorizar varios bots candidatos en demo antes de activarlos en una cuenta de fondeo, y cómo gestionar el primer retiro de beneficios.
Comprar varios retos de fondeo a la vez: por qué el reparto importa tanto como el sistema
Por qué un lote de varias pruebas de fondeo no se comporta como una sola apuesta, cómo influye la política de reembolso de la cuota y por qué conviene repartir sistemas entre las cuentas del lote.