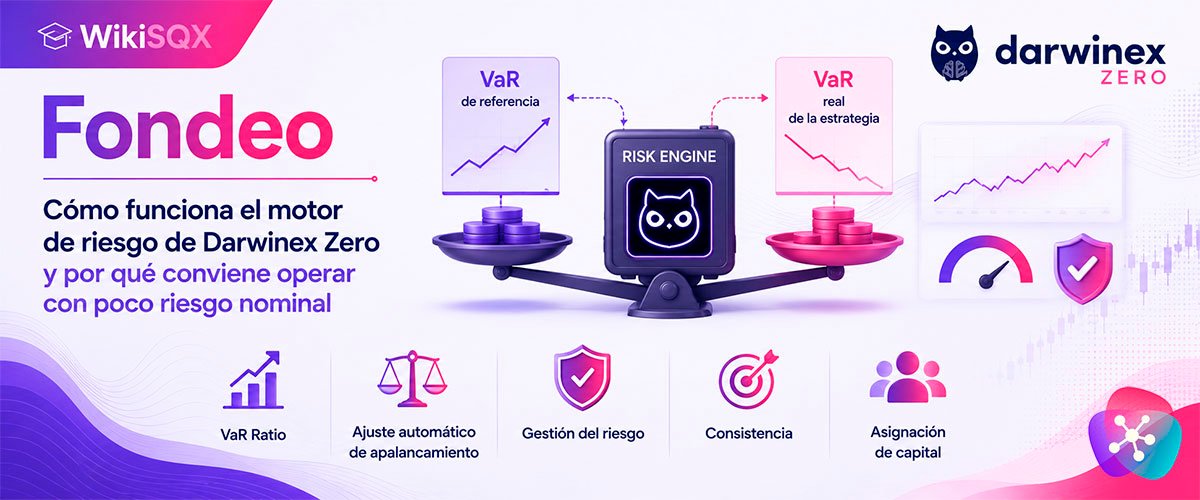
Darwinex Zero no juzga a los participantes por la rentabilidad bruta que consiguen, sino por su rentabilidad ajustada al riesgo. Para eso aplica un motor de riesgo interno basado en el Valor en Riesgo o VaR: una medida estadística de la pérdida potencial de una estrategia en un horizonte determinado. El motor calcula el VaR real de cada estrategia y lo compara con un VaR de referencia común para toda la plataforma.
De esa comparación sale lo que la propia plataforma llama el ratio VaR: el resultado de dividir el VaR de referencia entre el VaR real de la estrategia. Cuando ese ratio es superior a uno, el motor amplía el apalancamiento efectivo con el que se replica la estrategia; cuando es inferior a uno, lo recorta. En la práctica, quien opera con una estrategia estable y de bajo riesgo ve cómo el sistema multiplica su exposición, mientras que a una estrategia más volátil se le reduce el apalancamiento con el que se replica, aunque el trader no cambie nada en su forma de operar.
CLAVE PRÁCTICA
El objetivo del mecanismo es que todos los participantes compitan bajo condiciones de riesgo homogéneas. Una estrategia agresiva que arriesga mucho por operación no obtiene así una ventaja automática sobre una conservadora: ambas terminan replicadas sobre un nivel de VaR equivalente.
Tabla de contenidos
Por qué el riesgo bajo suele salir a cuenta
Esta forma de evaluar tiene una consecuencia práctica: al trader que arriesga poco por operación, el propio motor le amplía la exposición mediante un ratio VaR favorable; a quien arriesga demasiado, se la recorta. Ambos perfiles pueden terminar compitiendo en igualdad de condiciones para acceder a asignaciones de capital vía DarwinIA, pero quien operó con poco riesgo nominal lo hizo asumiendo mucha menos probabilidad de sufrir por el camino una caída de capital severa.
Detrás de esto hay una idea matemática sencilla y fácil de subestimar: cuanto mayor es una caída de capital, desproporcionadamente mayor es la recuperación necesaria para volver al punto de partida. Una reducción moderada se recupera con una ganancia parecida, pero una reducción severa exige una ganancia bastante mayor que la propia pérdida solo para quedar en tablas. Mantener el riesgo nominal bajo es, en la práctica, la forma más simple de mantenerse lejos de ese escenario, y además es justo lo que el motor VaR de Darwinex Zero termina premiando con más apalancamiento efectivo.
ATENCIÓN
El VaR de cada estrategia se calcula sobre una ventana histórica hacia atrás, no en tiempo real. Si el riesgo asumido cambia de forma brusca —subiéndolo o bajándolo de golpe—, el ratio VaR tardará en reflejar ese cambio, y durante ese periodo el resultado replicado en la DARWIN puede no parecerse al resultado real de la cuenta propia.
Preguntas frecuentes (FAQs)
¿Puedo subir el riesgo puntualmente si estoy en racha ganadora?
Es mejor evitarlo. El ratio VaR tarda en adaptarse a cambios bruscos, así que un ajuste puntual puede provocar que el resultado replicado no coincida con el real durante un tiempo, en cualquiera de los dos sentidos.
¿Este tipo de motor de riesgo penaliza estrategias de tipo martingala o de recuperación agresiva?
Sí, de forma indirecta: al premiarse la buena gestión del riesgo y la consistencia, las estrategias que dependen de aumentar el tamaño de posición tras una pérdida para recuperarla quedan en desventaja frente a las que mantienen un riesgo estable.
¿El VaR de Darwinex Zero es lo mismo que un simple límite de pérdida máxima?
No: un límite de pérdida es un tope fijo que corta la operativa al llegar a él, mientras que el motor VaR actúa de forma continua, aumentando o reduciendo el apalancamiento efectivo de la réplica según la volatilidad reciente de cada estrategia.
Sigue leyendo el contenido de esta serie
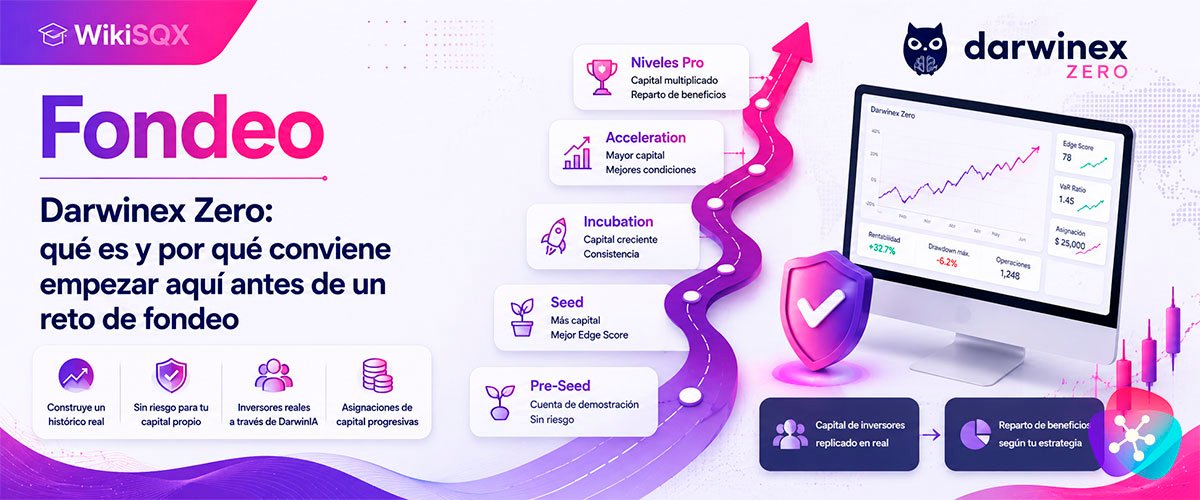
Darwinex Zero: qué es y por qué conviene empezar aquí antes de un reto de fondeo
Qué es Darwinex Zero, cómo funciona frente a un reto de fondeo convencional y por qué conviene usarlo para construir un histórico antes de arriesgar capital propio.
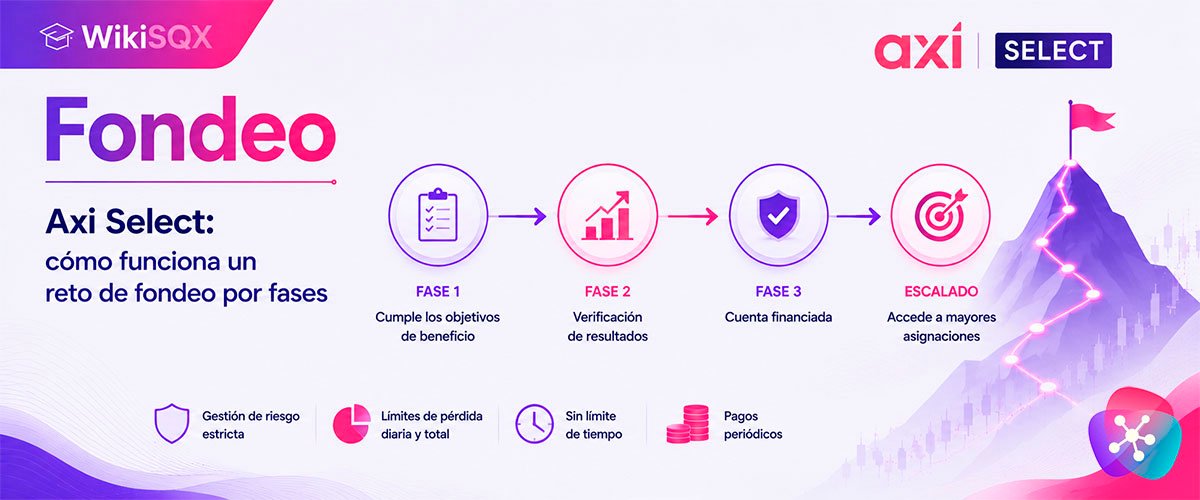
Axi Select: cómo funciona un reto de fondeo por fases
Cómo funciona Axi Select, el programa de fondeo por fases de Axi: el Edge Score, el avance entre etapas y el paso final a capital multiplicado vía Pelican.
FTMO, FundedNext, The5ers, Orion: qué criterios importan de verdad al comparar empresas de fondeo
Cómo comparar empresas de fondeo como FTMO, FundedNext, The5ers u Orion: tipo de drawdown, número de fases, restricciones y compatibilidad de datos.
Por qué el huso horario y la calidad de los datos importan al entrenar tus sistemas
Por qué el huso horario y la calidad de los datos del bróker importan al entrenar tus sistemas, y cómo validar que un backtest se sostiene en otra cuenta.
Cómo dimensionar el riesgo por operación en una cuenta de fondeo
Cómo calcular el riesgo por operación en una cuenta de fondeo, evitar errores de margen insuficiente y usar la simulación Monte Carlo para planificar el drawdown.
Diversificación real entre sistemas de una cartera de fondeo: más allá del coeficiente de correlación
Cómo diversificar de verdad una cartera de sistemas en cuentas de fondeo: restricciones de cobertura, solapamiento de operaciones y organización por cuenta.
Automatizaciones de apoyo para operar cuentas de fondeo sin estar pendiente todo el día
EAs de apoyo útiles para operar cuentas de fondeo sin estar pendiente todo el día: filtro de noticias y guardián de objetivo de beneficio.
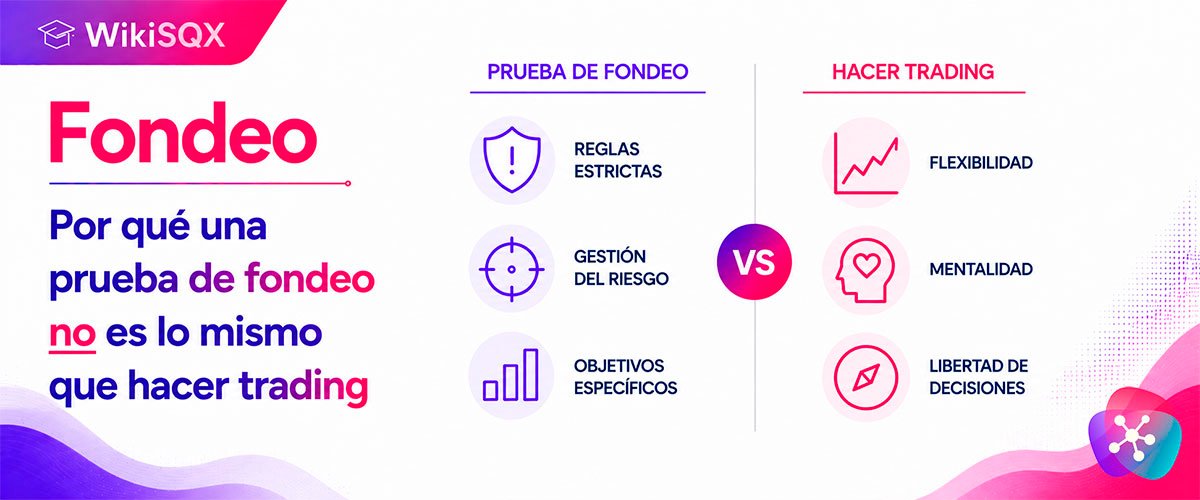
Por qué una prueba de fondeo no es lo mismo que hacer trading
Por qué superar una prueba de fondeo no es lo mismo que operar de forma rentable en real, y cómo elegir una empresa de fondeo fiable antes de pagar un reto.
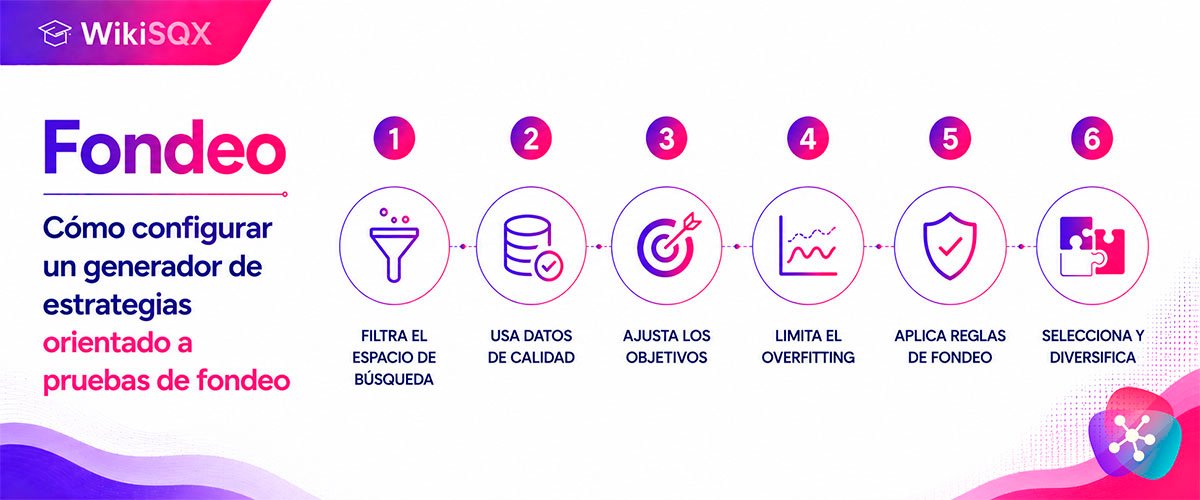
Cómo configurar un generador de estrategias orientado a pruebas de fondeo
Cómo configurar un generador de estrategias algorítmicas orientado a pruebas de fondeo, con un ejemplo de reversión a la media y alto win rate.
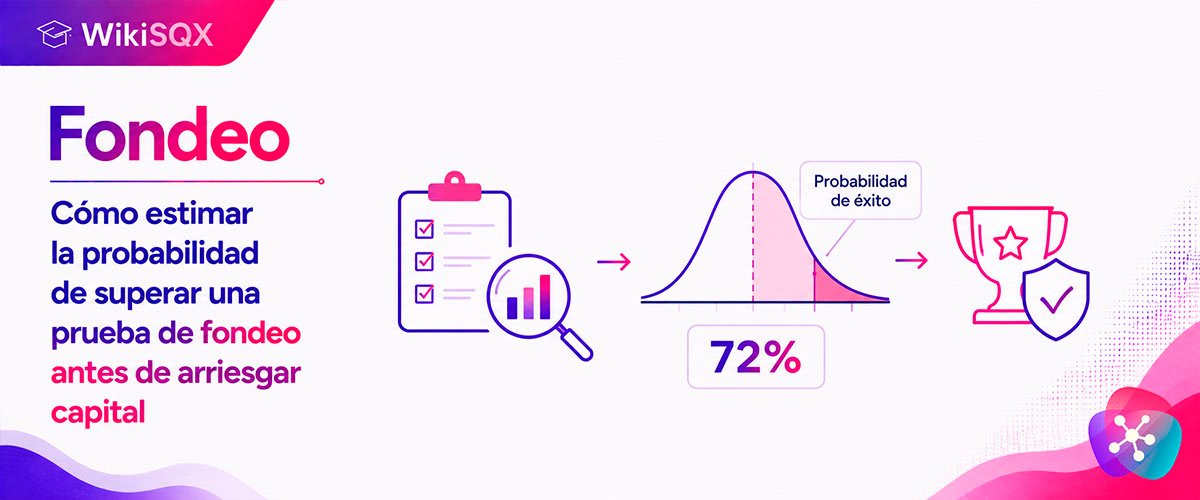
Cómo estimar la probabilidad de superar una prueba de fondeo antes de arriesgar capital
Cómo estimar la probabilidad de superar una prueba de fondeo antes de arriesgar capital, y qué herramientas existen para automatizar ese análisis.
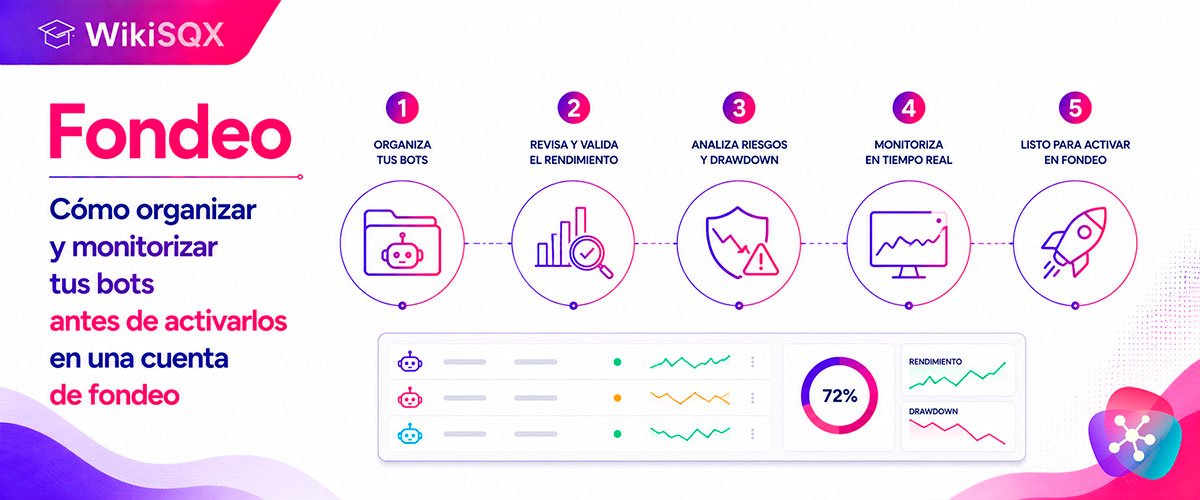
Cómo organizar y monitorizar tus bots antes de activarlos en una cuenta de fondeo
Cómo organizar y monitorizar varios bots candidatos en demo antes de activarlos en una cuenta de fondeo, y cómo gestionar el primer retiro de beneficios.
Comprar varios retos de fondeo a la vez: por qué el reparto importa tanto como el sistema
Por qué un lote de varias pruebas de fondeo no se comporta como una sola apuesta, cómo influye la política de reembolso de la cuota y por qué conviene repartir sistemas entre las cuentas del lote.