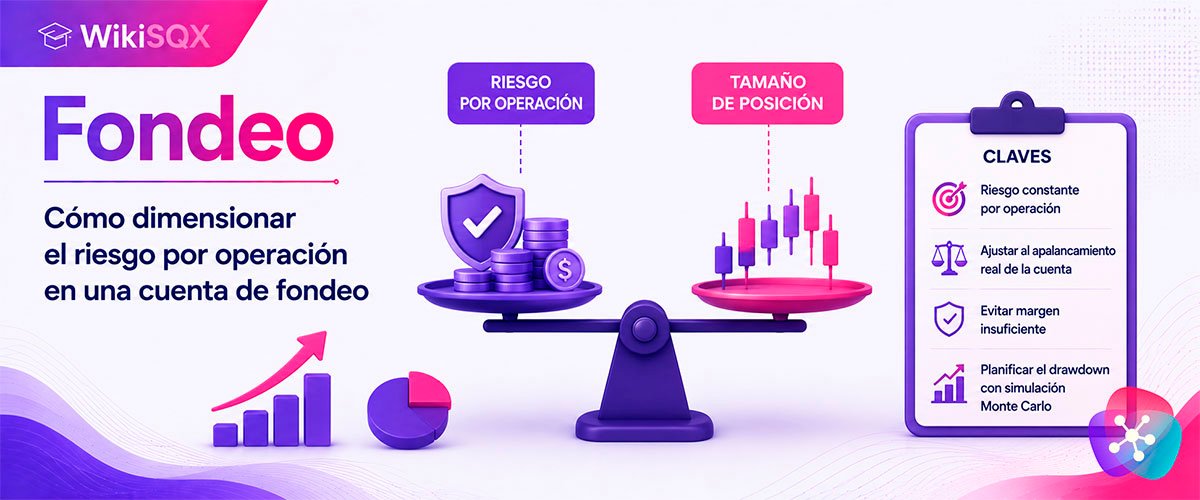
El método más extendido para dimensionar el riesgo en una cuenta de fondeo es fijar una cantidad de riesgo constante por operación —en unidades monetarias o en un porcentaje del capital— y ajustar el tamaño de posición de cada sistema para que ese riesgo se mantenga estable, en lugar de dejar que cada estrategia use el tamaño que le resulte natural en el backtest.
Tabla de contenidos
ATENCIÓN
Muchas cuentas de fondeo limitan el apalancamiento disponible más de lo habitual en una cuenta propia, sobre todo en índices bursátiles. Si el sistema calcula un tamaño de posición que supera el margen disponible bajo ese apalancamiento, la orden simplemente no se abre —el backtest la daba por buena, pero la cuenta real la rechaza por fondos insuficientes—, y puede tratarse justo de la operación que faltaba para alcanzar el objetivo.
RECOMENDACIÓN
Antes de dar por bueno el tamaño de posición de un sistema para una cuenta de fondeo, conviene comprobar que el margen que exige esa operación, al apalancamiento real que ofrece la cuenta, sigue siendo asumible. Si no lo es, hay que reducir el riesgo nominal por operación hasta que sí lo sea, en lugar de forzar el tamaño calculado originalmente.
Por qué el drawdown del backtest se queda corto
Un error habitual es fijar el límite de pérdida asumible de la cartera directamente sobre la caída máxima que muestra el backtest histórico. El problema, tal como explican distintos análisis sobre gestión de riesgo en sistemas automáticos, es que un backtest es una única secuencia de operaciones entre muchas posibles: reparte sus peores rachas a lo largo de años de datos, mientras que un periodo de evaluación de un reto de fondeo es una muestra mucho más corta y sensible al camino concreto que tome el mercado durante esas semanas. Es perfectamente posible sufrir, en ese tramo corto, una caída bastante mayor que la del backtest histórico completo.
CLAVE PRÁCTICA
Una simulación de Monte Carlo —que reordena aleatoriamente la secuencia de operaciones históricas de la cartera un número elevado de veces y observa el rango de resultados posibles— ofrece una estimación más realista del peor caso que la simple caída máxima del backtest original. En lugar de un único número, entrega una distribución de posibles caídas máximas y una probabilidad asociada a cada nivel de riesgo de ruina; conviene dimensionar el riesgo de la cartera con margen de sobra respecto a esa distribución, no respecto al histórico literal.
Sobre la pérdida diaria máxima, una forma sencilla de comprobar que se está dentro de un margen razonable es preguntarse cuánto se perdería si varios sistemas de la cartera entraran en pérdida el mismo día: si esa suma, en un escenario realista de unas pocas coincidencias simultáneas, se mantiene claramente por debajo del límite diario permitido, existe un colchón razonable frente a un mal día puntual.
Preguntas frecuentes (FAQs)
¿Por qué se rechaza una operación si el backtest decía que se abriría?
Lo más probable es que el margen requerido por el tamaño de posición calculado supere el disponible bajo el apalancamiento real de esa cuenta. Conviene reducir el riesgo nominal por operación para ese instrumento y volver a intentarlo.
¿Qué margen de seguridad conviene dejar respecto al límite de pérdida total?
Cuanto mayor sea el colchón entre el drawdown simulado por Monte Carlo y el límite real de la cuenta, menor será la probabilidad de saltarlo por una racha adversa; no hay una cifra universal, pero el objetivo es no operar al límite exacto de lo permitido.
¿La simulación de Monte Carlo sustituye al backtest normal?
No, lo complementa: el backtest indica qué habría pasado exactamente con esa secuencia de operaciones; el Monte Carlo aporta un rango de qué podría pasar si el orden de esas mismas operaciones hubiera sido distinto, lo que lo acerca más al concepto de riesgo de ruina que a una simple cifra de drawdown.
Sigue leyendo el contenido de esta serie
Darwinex Zero: qué es y por qué conviene empezar aquí antes de un reto de fondeo
Qué es Darwinex Zero, cómo funciona frente a un reto de fondeo convencional y por qué conviene usarlo para construir un histórico antes de arriesgar capital propio.
Cómo funciona el motor de riesgo de Darwinex Zero y por qué conviene operar con poco riesgo nominal
Cómo funciona el motor de riesgo basado en VaR que usa Darwinex Zero para ajustar la exposición de cada estrategia y por qué conviene operar con poco riesgo nominal.
Axi Select: cómo funciona un reto de fondeo por fases
Cómo funciona Axi Select, el programa de fondeo por fases de Axi: el Edge Score, el avance entre etapas y el paso final a capital multiplicado vía Pelican.
FTMO, FundedNext, The5ers, Orion: qué criterios importan de verdad al comparar empresas de fondeo
Cómo comparar empresas de fondeo como FTMO, FundedNext, The5ers u Orion: tipo de drawdown, número de fases, restricciones y compatibilidad de datos.
Por qué el huso horario y la calidad de los datos importan al entrenar tus sistemas
Por qué el huso horario y la calidad de los datos del bróker importan al entrenar tus sistemas, y cómo validar que un backtest se sostiene en otra cuenta.
Diversificación real entre sistemas de una cartera de fondeo: más allá del coeficiente de correlación
Cómo diversificar de verdad una cartera de sistemas en cuentas de fondeo: restricciones de cobertura, solapamiento de operaciones y organización por cuenta.
Automatizaciones de apoyo para operar cuentas de fondeo sin estar pendiente todo el día
EAs de apoyo útiles para operar cuentas de fondeo sin estar pendiente todo el día: filtro de noticias y guardián de objetivo de beneficio.
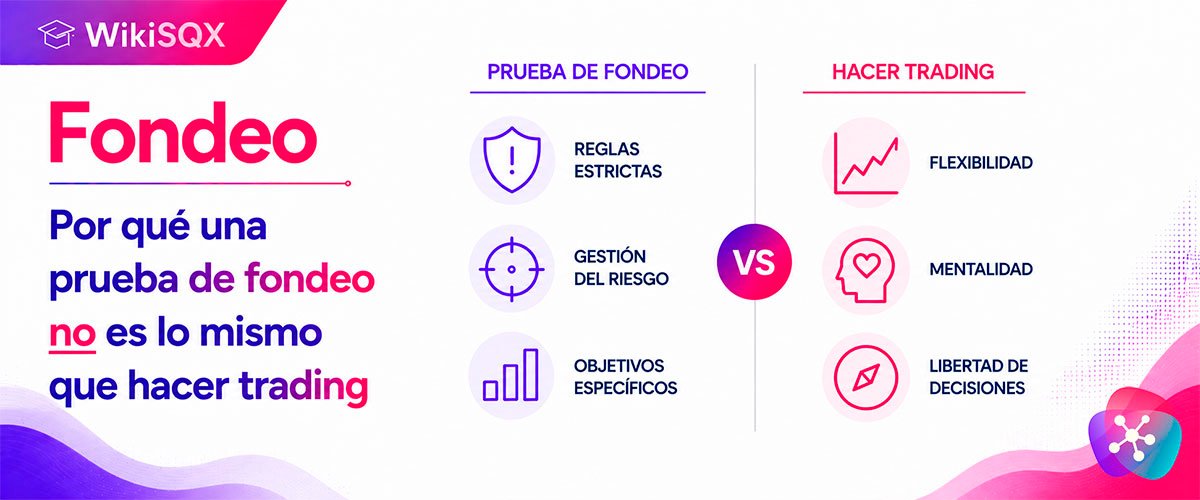
Por qué una prueba de fondeo no es lo mismo que hacer trading
Por qué superar una prueba de fondeo no es lo mismo que operar de forma rentable en real, y cómo elegir una empresa de fondeo fiable antes de pagar un reto.
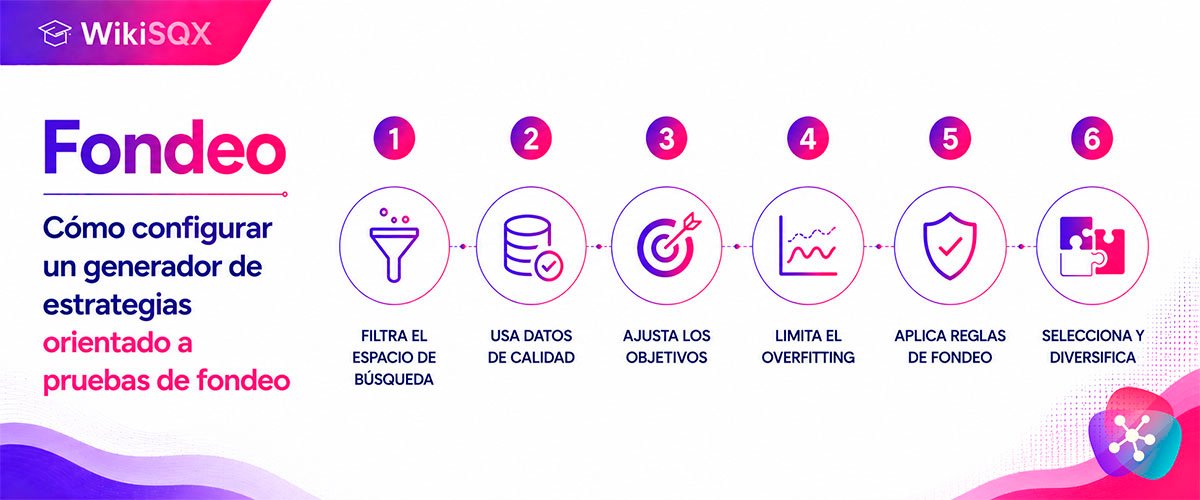
Cómo configurar un generador de estrategias orientado a pruebas de fondeo
Cómo configurar un generador de estrategias algorítmicas orientado a pruebas de fondeo, con un ejemplo de reversión a la media y alto win rate.
Cómo estimar la probabilidad de superar una prueba de fondeo antes de arriesgar capital
Cómo estimar la probabilidad de superar una prueba de fondeo antes de arriesgar capital, y qué herramientas existen para automatizar ese análisis.
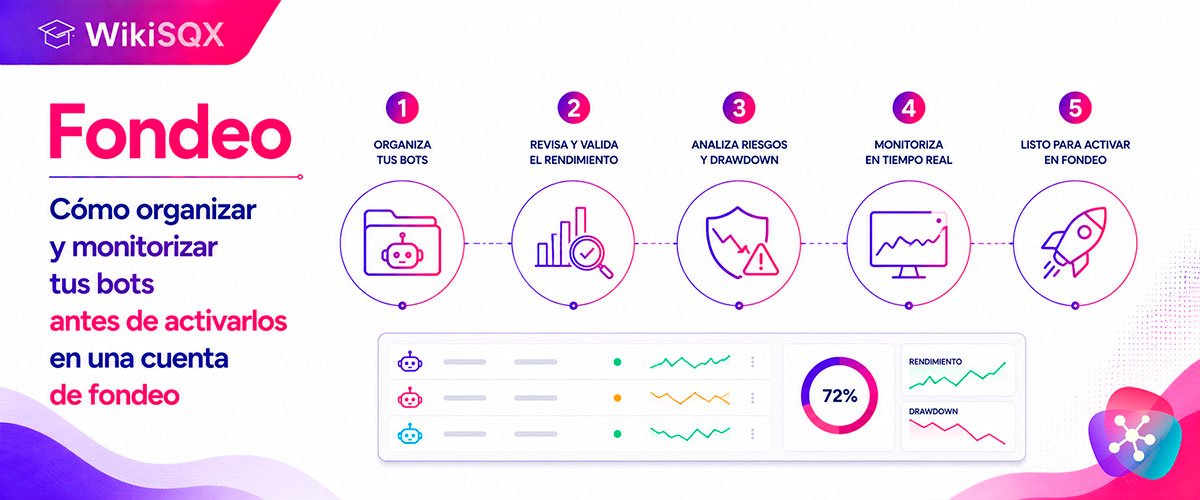
Cómo organizar y monitorizar tus bots antes de activarlos en una cuenta de fondeo
Cómo organizar y monitorizar varios bots candidatos en demo antes de activarlos en una cuenta de fondeo, y cómo gestionar el primer retiro de beneficios.
Comprar varios retos de fondeo a la vez: por qué el reparto importa tanto como el sistema
Por qué un lote de varias pruebas de fondeo no se comporta como una sola apuesta, cómo influye la política de reembolso de la cuota y por qué conviene repartir sistemas entre las cuentas del lote.