El mercado de divisas y CFDs no tiene un centro de contratación único, así que cada proveedor de datos construye su propio histórico a partir de sus propias fuentes de precio. Eso significa que dos fuentes distintas pueden diferir tanto en el huso horario de referencia como en la calidad y continuidad del histórico: dónde empieza y termina cada vela diaria, cuándo aparece el hueco de fin de semana, o qué barras faltan por interrupciones puntuales del proveedor. Un sistema entrenado sobre una fuente concreta aprende, sin que se note a simple vista, a explotar patrones ligados a esos horarios exactos.
ATENCIÓN
Si ese mismo sistema pasa a operar en una cuenta cuyo bróker trabaja en un huso horario distinto, las velas ya no coinciden en el tiempo con las que usó el sistema para aprender: los mismos indicadores, calculados sobre barras desplazadas, pueden dar lecturas distintas. El resultado real puede no parecerse en nada al backtest, aunque la lógica de la estrategia sea idéntica. Los cambios de horario estacional añaden otra capa al problema, porque desplazan la hora de las velas durante varias semanas al año en algunas fuentes y no en otras.
Tabla de contenidos
Cómo validar que una fuente de datos es compatible con otra
Antes de dar por bueno un cambio de fuente de datos, conviene hacer una comprobación sencilla y, según recomiendan distintas guías técnicas sobre datos para trading algorítmico, casi obligatoria: ejecutar el mismo backtest, con las mismas fechas, sobre la fuente de datos original y sobre la nueva, y comparar los resultados directamente en la plataforma de destino antes de arriesgar capital real. Si las curvas de resultado y las estadísticas principales son prácticamente idénticas, es una señal de que ambas fuentes son compatibles. Si difieren de forma notable, no conviene dar el sistema por válido en la fuente nueva sin volver a probarlo a fondo.
El proceso técnico para incorporar una fuente de datos nueva suele constar de los mismos pasos: crear un perfil para ese bróker especificando su huso horario, definir las características del instrumento (tamaño de contrato, spread, deslizamiento y comisiones o swaps aplicables), crear el símbolo correspondiente e importar el histórico de precios, normalmente en la temporalidad más pequeña disponible para tener flexibilidad después. Es exactamente el proceso que hay que repetir, por ejemplo, al preparar en StrategyQuant un perfil de bróker específico para una cuenta de Axi Select antes de que un sistema pase a operar en real a través de Pelican: sin ese perfil bien calibrado, la validación del sistema en el entorno de destino no es fiable.
CLAVE PRÁCTICA
Antes de fiarse de una fuente de datos nueva conviene revisar su calidad: si el histórico tiene huecos frecuentes o largos periodos sin datos, cualquier estadística calculada sobre ella —incluida la validación de la que habla este artículo— pierde fiabilidad.
RECOMENDACIÓN
Si dos fuentes de datos resultan compatibles tras la comprobación, se puede evitar tener que subir manualmente los datos de la nueva cada vez que se quieran actualizar: basta con seguir trabajando con la fuente que tenga mejor calidad de histórico y aplicar sus resultados a la cuenta que replica esos datos.
Preguntas frecuentes (FAQs)
¿Cómo sé si dos fuentes de datos tienen el mismo huso horario?
La forma más fiable es comparar directamente el horario de las velas —por ejemplo, a qué hora se abre la vela diaria— entre ambas fuentes, en lugar de fiarse solo de la etiqueta de huso horario que indique cada proveedor.
Si no encuentro una fuente de datos compatible, ¿qué hago?
Se pueden entrenar sistemas nuevos directamente sobre la fuente de datos de destino, aunque eso implica repetir el proceso de búsqueda de estrategias específicamente para esa cuenta.
¿El cambio de horario estacional afecta siempre igual a todas las fuentes?
No: cada proveedor gestiona el ajuste estacional de forma distinta, así que dos fuentes que coinciden el resto del año pueden desincronizarse temporalmente durante esas semanas, lo que refuerza la conveniencia de revisar la compatibilidad de forma periódica y no solo una vez.
Sigue leyendo el contenido de esta serie
Darwinex Zero: qué es y por qué conviene empezar aquí antes de un reto de fondeo
Qué es Darwinex Zero, cómo funciona frente a un reto de fondeo convencional y por qué conviene usarlo para construir un histórico antes de arriesgar capital propio.
Cómo funciona el motor de riesgo de Darwinex Zero y por qué conviene operar con poco riesgo nominal
Cómo funciona el motor de riesgo basado en VaR que usa Darwinex Zero para ajustar la exposición de cada estrategia y por qué conviene operar con poco riesgo nominal.
Axi Select: cómo funciona un reto de fondeo por fases
Cómo funciona Axi Select, el programa de fondeo por fases de Axi: el Edge Score, el avance entre etapas y el paso final a capital multiplicado vía Pelican.
FTMO, FundedNext, The5ers, Orion: qué criterios importan de verdad al comparar empresas de fondeo
Cómo comparar empresas de fondeo como FTMO, FundedNext, The5ers u Orion: tipo de drawdown, número de fases, restricciones y compatibilidad de datos.
Cómo dimensionar el riesgo por operación en una cuenta de fondeo
Cómo calcular el riesgo por operación en una cuenta de fondeo, evitar errores de margen insuficiente y usar la simulación Monte Carlo para planificar el drawdown.
Diversificación real entre sistemas de una cartera de fondeo: más allá del coeficiente de correlación
Cómo diversificar de verdad una cartera de sistemas en cuentas de fondeo: restricciones de cobertura, solapamiento de operaciones y organización por cuenta.
Automatizaciones de apoyo para operar cuentas de fondeo sin estar pendiente todo el día
EAs de apoyo útiles para operar cuentas de fondeo sin estar pendiente todo el día: filtro de noticias y guardián de objetivo de beneficio.
Por qué una prueba de fondeo no es lo mismo que hacer trading
Por qué superar una prueba de fondeo no es lo mismo que operar de forma rentable en real, y cómo elegir una empresa de fondeo fiable antes de pagar un reto.
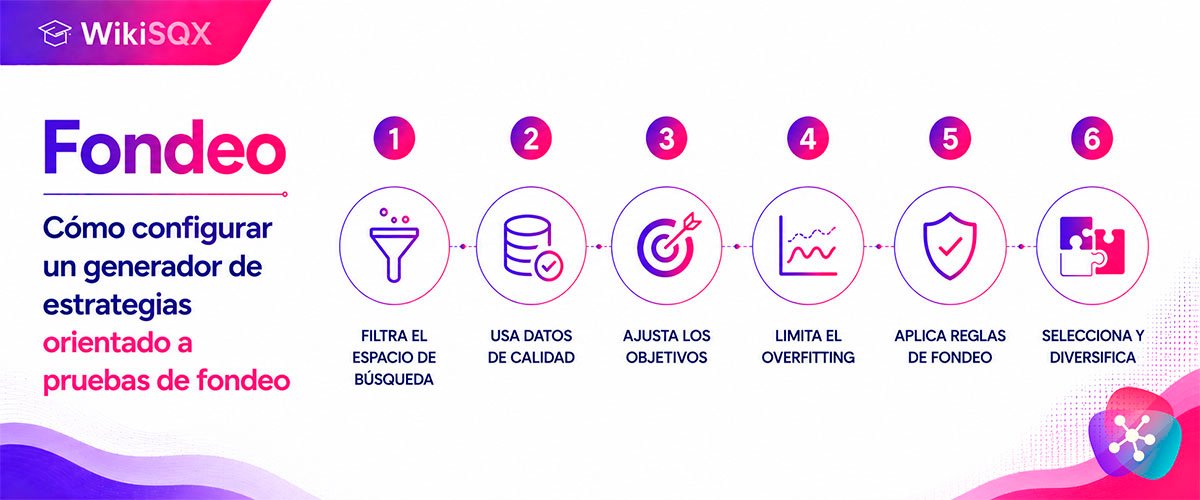
Cómo configurar un generador de estrategias orientado a pruebas de fondeo
Cómo configurar un generador de estrategias algorítmicas orientado a pruebas de fondeo, con un ejemplo de reversión a la media y alto win rate.
Cómo estimar la probabilidad de superar una prueba de fondeo antes de arriesgar capital
Cómo estimar la probabilidad de superar una prueba de fondeo antes de arriesgar capital, y qué herramientas existen para automatizar ese análisis.
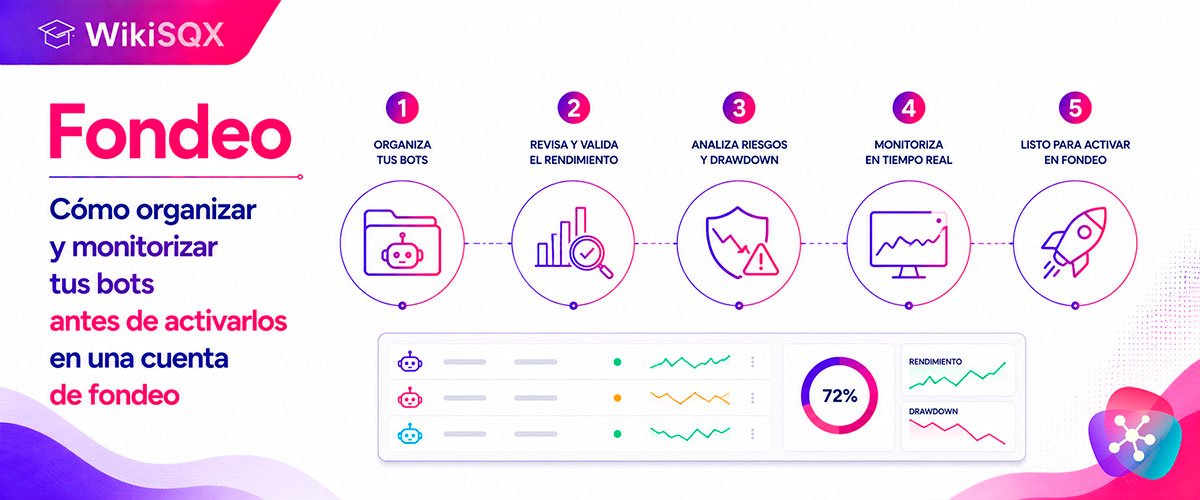
Cómo organizar y monitorizar tus bots antes de activarlos en una cuenta de fondeo
Cómo organizar y monitorizar varios bots candidatos en demo antes de activarlos en una cuenta de fondeo, y cómo gestionar el primer retiro de beneficios.
Comprar varios retos de fondeo a la vez: por qué el reparto importa tanto como el sistema
Por qué un lote de varias pruebas de fondeo no se comporta como una sola apuesta, cómo influye la política de reembolso de la cuota y por qué conviene repartir sistemas entre las cuentas del lote.