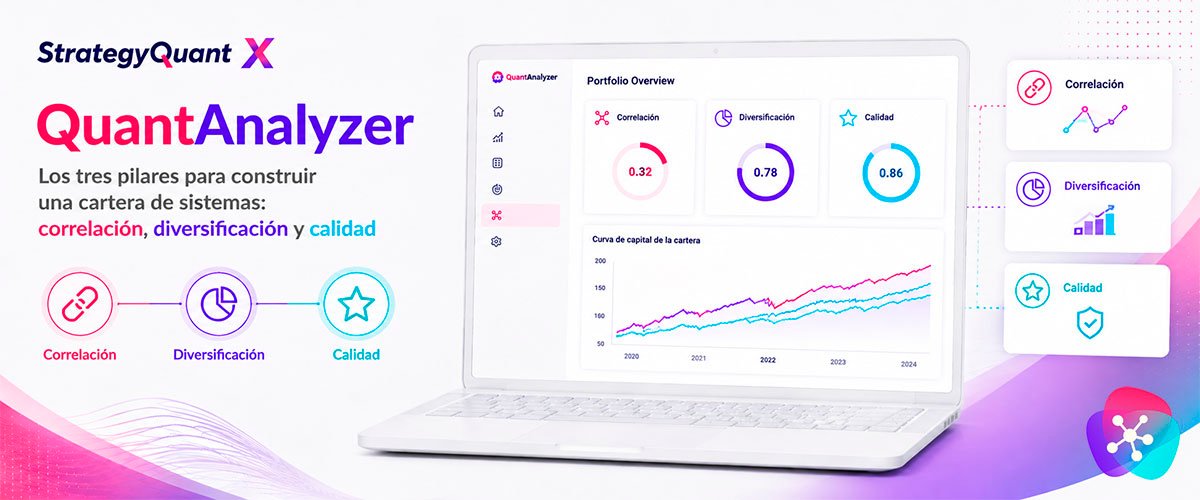
Los principios no negociables antes de montar un portfolio de estrategias algorítmicas: cómo interpretar la correlación, por qué diversificar por activo y timeframe, y qué es la frontera eficiente.
Antes de tocar ningún software, conviene tener claros los principios sobre los que se construye cualquier cartera de sistemas algorítmicos. A partir de ahí hay margen de sobra para la personalización — qué activos elegir, qué timeframes, cuántos sistemas — pero hay tres pilares que no son negociables si quieres que el resultado sea robusto en el tiempo.
Tabla de contenidos
Pilar 1: Correlación
El objetivo no es buscar estrategias con correlación negativa entre sí, sino estrategias descorrelacionadas: que se comporten de forma diferente, no necesariamente opuesta.
| Valor de correlación | Interpretación |
| Cercano a 0 | Comportamientos independientes: esto es lo que buscamos |
| Por encima de 0,4 | Correlación ya significativa: revisar si conviene sustituir una de las dos |
| Cercano a 1 | Prácticamente la misma estrategia: no aporta diversificación real |
| Cercano a -1 | Comportamiento opuesto: genera oscilaciones bruscas en el conjunto, también indeseable |
Un valor por debajo de 0,4 suele considerarse aceptable, y muchos son todavía más estrictos y buscan quedarse por debajo de 0,3 o 0,35. Es importante medir esta correlación en base diaria y mensual, no en marcos intradía como una hora o cuatro horas: a esa escala tan fina, la correlación de sistemas que operan con frecuencia tiende a ser puro ruido estadístico y dice poco sobre cómo se comportan realmente en conjunto.
Pilar 2: Diversificación por activo y timeframe
La correlación no lo es todo. Aunque tengas estrategias perfectamente descorrelacionadas entre sí, si todas operan sobre el mismo activo, todas comparten la exposición al régimen de ese activo — si ese par entra en un rango sin movimiento, es probable que todas tus estrategias empiecen a saltar stops a la vez, por muy descorrelacionadas que parezcan sobre el papel.
Por eso, diversificar por activo es una norma básica: repartir los sistemas entre distintos pares o mercados, no solo entre distintas lógicas sobre el mismo par. El timeframe entra en juego cuando quieres tener más de un sistema sobre el mismo activo: en ese caso, conviene que ataquen el precio en marcos temporales distintos, para que capturen dinámicas diferentes del mismo mercado.
CLAVE PRÁCTICA
No confundas "más sistemas" con "más diversificación". Añadir sistemas solo por sumar suele diluir la calidad del conjunto y complica el seguimiento cuando algo empieza a fallar. Un tamaño de cartera manejable — habitualmente entre 10 y 15 sistemas — permite seguir de cerca cada uno y detectar rápido cuál está fallando y por qué.
Pilar 3: Calidad
La calidad de una cartera está limitada por la calidad de las estrategias que la componen. Un portfolio no puede ser mejor que la suma de sus partes: si las bases individuales no son de calidad, ningún proceso de combinación posterior va a arreglarlo.
Una regla práctica muy útil para decidir si un sistema merece entrar en la cartera: cada estrategia que añadas debería mejorar el ratio retorno/drawdown del conjunto. Si al incluir un sistema nuevo ese ratio no mejora, probablemente no compensa la complejidad y el coste en comisiones que añade, por muy bien que se vea esa estrategia de forma aislada.
Un ejemplo de cartera de partida
Si nunca has montado una cartera y no sabes por dónde empezar a elegir activos, un punto de partida razonable —simplemente orientativo, no una receta obligatoria— es repartir los sistemas entre varios pares de divisas que no compartan ambas monedas entre sí, añadiendo un activo distinto como el oro para reforzar la descorrelación: el oro suele comportarse de forma bastante independiente de las divisas y ayuda especialmente en los tramos en los que estas no rinden bien.
Con cinco activos bien elegidos ya tienes una cartera base razonablemente diversificada. Si tu cuenta lo permite y quieres ampliarla, una forma sencilla de duplicar el número de sistemas sin duplicar la exposición es añadir una segunda estrategia por activo en un timeframe distinto al de la primera —por ejemplo, una en una hora y otra en cuatro horas sobre el mismo par—, en lugar de sumar más pares nuevos sin criterio. Eso sí: sigue siendo obligatorio comprobar la correlación entre esas dos estrategias del mismo par, porque es precisamente entre timeframes distintos del mismo activo donde suele aparecer la correlación oculta con más frecuencia.
CLAVE PRÁCTICA
Si tienes una cuenta pequeña, no te sientas obligado a llegar a 10-15 sistemas desde el primer día. Empezar con 5 estrategias bien elegidas y descorrelacionadas, e ir ampliando poco a poco a medida que generas y validas nuevas candidatas, es más manejable que lanzarte a construir una cartera grande de golpe.
Por qué diversificar: la frontera eficiente
Existe una base teórica detrás de todo esto. El concepto de "frontera eficiente" proviene de la teoría moderna de carteras, desarrollada por Harry Markowitz a mediados del siglo XX: si asignas distintos pesos a los activos de una cesta, cada combinación de pesos produce un punto distinto de rentabilidad y riesgo. Algunas combinaciones quedan claramente dominadas por otras — ofrecen menos rentabilidad para el mismo riesgo, o el mismo riesgo para menos rentabilidad — mientras que la frontera eficiente es el conjunto de combinaciones donde esa relación rentabilidad/riesgo está en su punto óptimo.
En una cartera de sistemas de trading, la lógica es la misma, aunque en la práctica se suele sustituir la varianza clásica de las finanzas tradicionales por el ratio retorno/drawdown, que resulta una medida de riesgo más relevante para este tipo de estrategias. El objetivo, en cualquier caso, es el mismo: no buscar la rentabilidad máxima a cualquier precio, sino la combinación que maximiza la rentabilidad en relación con el riesgo asumido.
Preguntas frecuentes (FAQs)
¿Es lo mismo buscar correlación negativa que buscar decorrelación?
No. El objetivo es una correlación cercana a cero, es decir, estrategias con comportamientos independientes entre sí. Una correlación negativa fuerte también es indeseable, porque genera oscilaciones bruscas en el conjunto cuando una sube justo mientras la otra baja de forma muy marcada.
¿Por qué no basta con tener estrategias descorrelacionadas si todas operan el mismo par?
Porque aunque se comporten de forma diferente entre sí, todas siguen expuestas al mismo régimen de mercado de ese activo. Si ese par entra en una fase sin movimiento claro, es probable que todas se vean afectadas a la vez, independientemente de su correlación matemática.
¿Cuántos sistemas es recomendable tener en una cartera?
No existe un número mágico, pero un rango manejable —habitualmente entre 10 y 15 sistemas— suele ser más práctico que maximizar la cantidad, porque permite hacer un seguimiento real de cada uno y detectar rápido qué está fallando.
¿Qué es la frontera eficiente aplicada a un portfolio de estrategias?
Es el conjunto de combinaciones de estrategias (con sus pesos) que ofrece la mejor relación posible entre rentabilidad y riesgo. El objetivo al construir la cartera es acercarse a esa frontera, en lugar de simplemente maximizar la rentabilidad sin tener en cuenta el riesgo asumido.
Sigue leyendo el contenido de esta serie
QuantAnalyzer: instalación y carga de tus primeros informes
Dónde conseguir QuantAnalyzer, qué diferencia hay entre la versión free y la pro, y cómo cargar...
El módulo Analyzer al detalle: overview, lista de operaciones y curva de equity
Cómo sacar partido a la pestaña Analyzer de QuantAnalyzer: overview, lista de operaciones, curva...
Monte Carlo avanzado en QuantAnalyzer: riesgo de ruina y predicción de resultados futuros
Cómo funcionan los dos tipos de simulación de Monte Carlo en QuantAnalyzer, cómo interpretar el...
Comparador de resultados y escenarios What-If en QuantAnalyzer
Cómo emparejar y comparar decenas de backtests con sus cuentas reales de una sola vez, y cómo usar...
Portfolio Master: construir carteras óptimas de forma automática
Cómo configurar la búsqueda automática de portfolios en QuantAnalyzer: secciones, correlación...
Money Management y Equity Control: ajustar riesgo y filtrar por la curva de capital
Cómo comparar distintos métodos de dimensionamiento de posición y cómo funciona el Equity Control,...