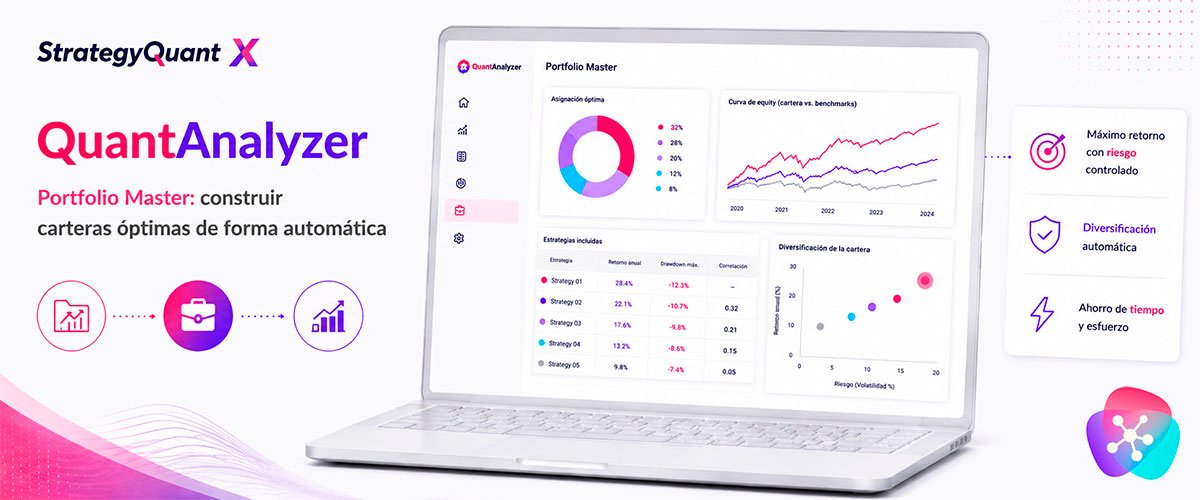
Cómo configurar la búsqueda automática de portfolios en QuantAnalyzer: secciones, correlación máxima, filtros de exclusión y cómo interpretar los resultados.
Cuando tienes decenas o cientos de estrategias individuales cargadas en QuantAnalyzer, probar manualmente todas las combinaciones posibles para encontrar el mejor portfolio es sencillamente inviable. Portfolio Master automatiza esa búsqueda: revisa combinaciones de estrategias y, para conjuntos grandes, recurre a un algoritmo genético para explorar el espacio de posibilidades de forma eficiente, en lugar de probarlas todas de manera exhaustiva.
Tabla de contenidos
Configurar la búsqueda
| Parámetro | Para qué sirve |
| Mínimo y máximo de estrategias | Define el tamaño que puede tener cada portfolio candidato |
| Número de portfolios a guardar | Cuántos de los mejores candidatos se van almacenando durante la búsqueda |
| Métrica de ranking | El criterio por el que se decide qué portfolio es "mejor" (Ret/DD, Monte Carlo, net profit, stagnation, etc.) |
| Secciones | Agrupaciones por símbolo y timeframe combinados, para controlar cuánto peso tiene cada sector en el resultado |
| Máximo por sección | Cuántas estrategias del mismo sector pueden coexistir en un mismo portfolio (0 = sin límite) |
| Correlación máxima | El grado de correlación permitido entre las estrategias del portfolio, medido en base diaria, semanal u horaria |
| Rango temporal | Puedes limitar el análisis a un periodo concreto o usar todo el histórico disponible |
Una "sección" no es solo el símbolo: si tienes una estrategia en oro a una hora y otra estrategia en oro a cuatro horas, son dos secciones distintas, porque aunque comparten el activo no comparten el timeframe. Esto te permite, por ejemplo, limitar a un máximo de dos estrategias por sector, para forzar que el portfolio final quede repartido entre distintos activos y marcos temporales en lugar de concentrarse en uno solo aunque sea el que mejor puntúe.
El filtrado de estrategias: al revés de lo habitual
Aquí hay un matiz importante que puede generar confusión si vienes acostumbrado al filtrado y ranking del Builder: en Portfolio Master, los filtros que defines son de exclusión, no de inclusión.
IMPORTANTE
Si estableces, por ejemplo, un filtro de "Profit Factor menor o igual a 1,6", lo que estás diciendo es que se descarten todos los portfolios cuyo Profit Factor sea igual o inferior a ese valor — no que se queden solo los que tengan exactamente ese valor. Es una lógica invertida respecto a otros filtros de StrategyQuant, así que revisa siempre con atención qué estás excluyendo antes de lanzar la búsqueda.
Puedes combinar varios filtros de este tipo a la vez: por ejemplo, excluir portfolios con más de un determinado número de operaciones, o con un Ret/DD por debajo de cierto umbral.
Computar y seleccionar
El número de combinaciones posibles con un conjunto grande de estrategias es astronómico — tanto que, en la práctica, la búsqueda genética no "termina" nunca en un sentido estricto: la estimación de tiempo hasta la finalización puede ser prácticamente indefinida. Esto no es un problema: la herramienta va almacenando los mejores portfolios encontrados según tu métrica de ranking a medida que avanza, así que puedes dejarla corriendo durante un tiempo razonable (horas, no minutos) y luego revisar la lista de candidatos que ha ido guardando.
Puedes seleccionar cualquiera de esos candidatos en cualquier momento, aunque la búsqueda siga corriendo, y llevártelo al Analyzer para revisar su curva de equity, su composición y sus operaciones.
CLAVE PRÁCTICA
Para saber exactamente qué estrategias forman parte de un candidato concreto, selecciónalo y usa la opción de separar el portfolio en estrategias individuales. Así obtendrás el listado exacto de qué sistemas lo componen, en lugar de tener que deducirlo de los números de índice.
Ten en cuenta que Portfolio Master no te entrega un archivo de portfolio ya montado y listo para operar: te da la combinación ganadora de estrategias. El trabajo de reconstruir ese portfolio como tal en tu plataforma de trading sigue siendo manual.
Preguntas frecuentes (FAQs)
¿Cuántas combinaciones de portfolio puede llegar a probar Portfolio Master?
Con un número grande de estrategias, el total de combinaciones posibles es tan alto que la búsqueda mediante algoritmo genético puede extenderse virtualmente sin fin. Lo habitual es dejarla corriendo un tiempo razonable y trabajar con los mejores candidatos encontrados hasta ese momento.
¿Por qué el filtro de Profit Factor excluye el valor que yo esperaba que se quedara dentro?
Porque los filtros de Portfolio Master funcionan como umbrales de exclusión, no de inclusión: definen qué portfolios se descartan, no cuáles se conservan. Es una lógica invertida respecto a otros filtros habituales de StrategyQuant.
¿Qué es exactamente una "sección" dentro de Portfolio Master?
La combinación de símbolo y timeframe. Dos estrategias en el mismo activo pero en marcos temporales distintos se consideran secciones diferentes.
¿Portfolio Master me entrega directamente el archivo del portfolio final listo para operar?
No. Te indica qué combinación de estrategias es la más adecuada según tus criterios, pero montar ese portfolio como tal en tu plataforma de trading sigue siendo un paso manual posterior.
Sigue leyendo el contenido de esta serie
QuantAnalyzer: instalación y carga de tus primeros informes
Dónde conseguir QuantAnalyzer, qué diferencia hay entre la versión free y la pro, y cómo cargar...
El módulo Analyzer al detalle: overview, lista de operaciones y curva de equity
Cómo sacar partido a la pestaña Analyzer de QuantAnalyzer: overview, lista de operaciones, curva...
Monte Carlo avanzado en QuantAnalyzer: riesgo de ruina y predicción de resultados futuros
Cómo funcionan los dos tipos de simulación de Monte Carlo en QuantAnalyzer, cómo interpretar el...
Comparador de resultados y escenarios What-If en QuantAnalyzer
Cómo emparejar y comparar decenas de backtests con sus cuentas reales de una sola vez, y cómo usar...
Money Management y Equity Control: ajustar riesgo y filtrar por la curva de capital
Cómo comparar distintos métodos de dimensionamiento de posición y cómo funciona el Equity Control,...
Los tres pilares para construir una cartera de sistemas: correlación, diversificación y calidad
Los principios no negociables antes de montar un portfolio de estrategias algorítmicas: cómo...