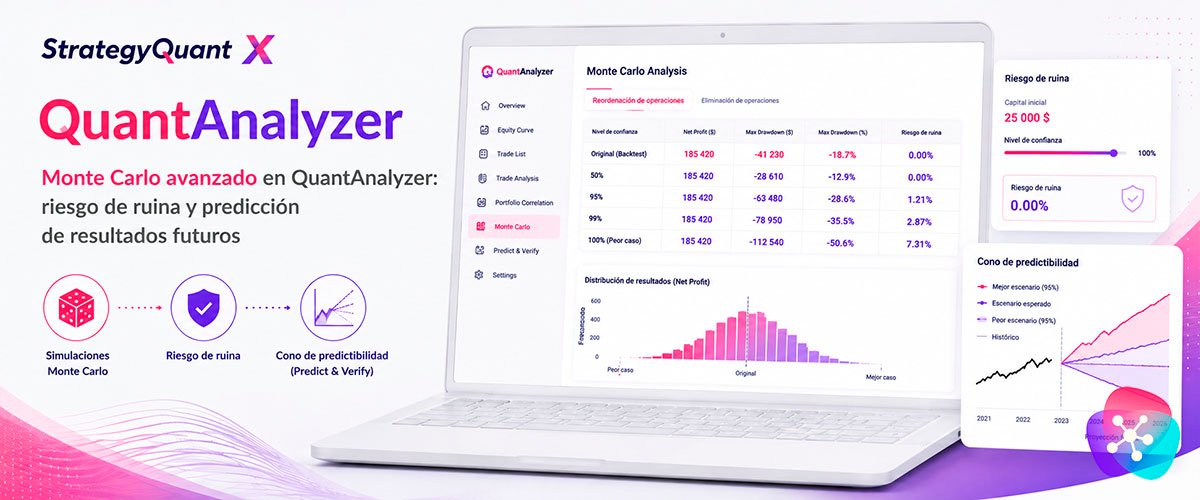
Cómo funcionan los dos tipos de simulación de Monte Carlo en QuantAnalyzer, cómo interpretar el riesgo de ruina y qué es el cono de predictibilidad.
El test de Monte Carlo que ya conoces del Builder de StrategyQuant tiene una versión más completa dentro de QuantAnalyzer, pensada específicamente para portfolios y con algunas salidas que no existen en la versión del Builder, como el riesgo de ruina y el cono de predictibilidad.
Tabla de contenidos
Los dos tipos de simulación
QuantAnalyzer ofrece dos formas de generar las simulaciones:
- Aleatorización del orden de las operaciones: se reordenan al azar las mismas operaciones para simular qué habría pasado si el mercado hubiese presentado esos mismos movimientos en otro orden.
- Eliminación de operaciones con una determinada probabilidad: en cada simulación se descartan aleatoriamente algunas operaciones, con un porcentaje de probabilidad que tú defines.
Además, puedes elegir el método exacto o el remuestreado. Estas dos formas de simular producen resultados con matices distintos: al reordenar el orden de las operaciones, el punto de inicio y el punto final de la curva de equity son siempre los mismos en todas las simulaciones, así que el beneficio neto y el número de operaciones no cambian entre niveles de confianza — lo único que varía es el camino intermedio, es decir, el drawdown. En cambio, al eliminar operaciones con una probabilidad determinada, cambia todo: el número de operaciones, el beneficio neto y, por supuesto, el drawdown.
Resultado y niveles de confianza
| Nivel de confianza | Qué representa |
| Original | El resultado real del backtest, sin simular |
| 50% | La mitad de las simulaciones son iguales o mejores que este valor |
| 95% | El valor que el 95% de las simulaciones igualan o superan |
| 99% | El valor que el 99% de las simulaciones igualan o superan |
| 100% | El peor escenario de todas las simulaciones realizadas |
Las métricas disponibles en esta tabla incluyen el beneficio neto (en dinero y en porcentaje), el número de operaciones, el drawdown máximo (en dinero y en porcentaje), el ratio retorno/drawdown, la esperanza matemática, el riesgo de ruina y el número máximo de pérdidas consecutivas.
CLAVE PRÁCTICA
Si estás usando el método de reordenación de operaciones, no te sorprenda ver el mismo beneficio neto en todos los niveles de confianza — es el comportamiento esperado, porque el inicio y el final de la curva están fijados. Fíjate en cambio en cómo se ensancha o se estrecha el drawdown: cuanto más estrecho es ese rango entre simulaciones, más estable es tu portfolio frente a la aleatorización.
Riesgo de ruina
El riesgo de ruina responde a una pregunta muy concreta: dado un capital inicial determinado, ¿cuál es la probabilidad de quebrar la cuenta operando esta estrategia o portfolio? Por ejemplo, con un capital de partida de 25.000 y un nivel de confianza del 100%, podrías comprobar que el riesgo de ruina es del 0%, es decir, que en ninguna de las simulaciones realizadas la cuenta llegó a quebrar con ese capital. Puedes mover tanto el capital inicial como el nivel de confianza para ver cómo cambia ese riesgo en distintos escenarios.
El cono de predictibilidad (Predict & Verify)
Esta es una de las funciones más interesantes y menos conocidas de la herramienta. A partir de las mismas simulaciones de Monte Carlo ya calculadas, QuantAnalyzer proyecta la curva de equity hacia adelante desde el punto de la última operación, dibujando un cono que representa el rango de resultados esperables — el mejor y el peor escenario — para las próximas operaciones.
Pero su uso más potente es el modo de verificación: le indicas una fecha concreta del pasado y la herramienta traza ese mismo cono desde ese punto, permitiéndote comprobar si el rendimiento real que tuvo la estrategia después de esa fecha se mantuvo dentro del rango previsto por Monte Carlo o si se salió de él. Si la curva real se mantiene dentro del cono, es una señal de que el comportamiento del sistema sigue siendo estadísticamente coherente con lo esperado. Si se sale claramente por debajo del rango previsto, es una señal de alarma que puede indicar que conviene revisar o incluso desconectar esa estrategia.
CLAVE PRÁCTICA
Usa el modo de verificación de forma periódica sobre tus cuentas reales, no solo una vez. Es una forma objetiva de decidir si sigues confiando en un sistema o si toca revisarlo, en lugar de guiarte solo por la sensación de "llevamos varios meses flojos".
Preguntas frecuentes (FAQs)
¿Por qué el beneficio neto no cambia al aumentar el nivel de confianza en el Monte Carlo por reordenación de operaciones?
Porque este tipo de simulación fija el punto de inicio y el punto final de la curva de equity en todas las simulaciones — lo único que varía es el camino intermedio, es decir, el drawdown y la duración de las rachas.
¿Qué significa que el riesgo de ruina sea del 0%?
Que, para el capital inicial y el nivel de confianza que has definido, ninguna de las simulaciones de Monte Carlo realizadas llegó a agotar ese capital. No es una garantía absoluta, pero sí una señal estadística favorable.
¿Qué diferencia hay entre el Monte Carlo del Builder y el de QuantAnalyzer?
Comparten la misma idea de base, pero el de QuantAnalyzer está orientado especialmente a portfolios y añade funcionalidades adicionales que no están en el Builder, como el riesgo de ruina y el cono de predictibilidad.
¿Para qué sirve la función de verificación del cono de predictibilidad?
Para comprobar si el rendimiento real de una estrategia o portfolio, a partir de una fecha concreta, se mantiene dentro del rango que Monte Carlo predijo como estadísticamente esperable, o si se ha salido de él — lo cual es una señal para revisar el sistema.
Sigue leyendo el contenido de esta serie
QuantAnalyzer: instalación y carga de tus primeros informes
Dónde conseguir QuantAnalyzer, qué diferencia hay entre la versión free y la pro, y cómo cargar...
El módulo Analyzer al detalle: overview, lista de operaciones y curva de equity
Cómo sacar partido a la pestaña Analyzer de QuantAnalyzer: overview, lista de operaciones, curva...
Comparador de resultados y escenarios What-If en QuantAnalyzer
Cómo emparejar y comparar decenas de backtests con sus cuentas reales de una sola vez, y cómo usar...
Portfolio Master: construir carteras óptimas de forma automática
Cómo configurar la búsqueda automática de portfolios en QuantAnalyzer: secciones, correlación...
Money Management y Equity Control: ajustar riesgo y filtrar por la curva de capital
Cómo comparar distintos métodos de dimensionamiento de posición y cómo funciona el Equity Control,...
Los tres pilares para construir una cartera de sistemas: correlación, diversificación y calidad
Los principios no negociables antes de montar un portfolio de estrategias algorítmicas: cómo...