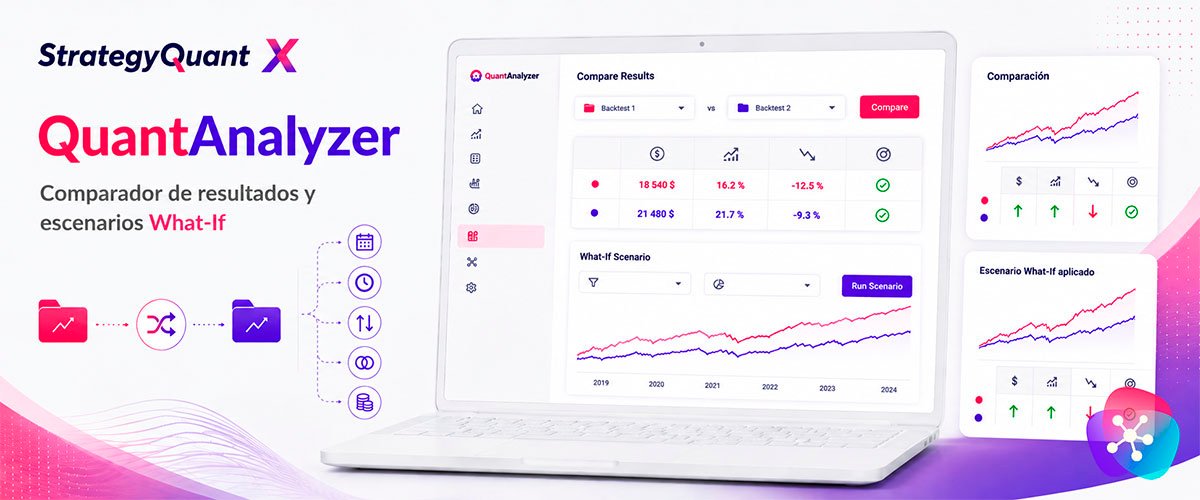
Cómo emparejar y comparar decenas de backtests con sus cuentas reales de una sola vez, y cómo usar los escenarios What-If para poner a prueba tus estrategias.
Además del análisis dentro de la pestaña Analyzer, QuantAnalyzer incluye dos herramientas pensadas para comparar y experimentar con tus resultados de una forma más ágil: el comparador de resultados y los escenarios What-If.
Tabla de contenidos
El comparador de resultados: emparejar backtest y cuenta real a escala
Cuando solo tienes una estrategia que comparar entre su backtest y su cuenta real, puedes hacerlo directamente dentro del Analyzer, cargando ambos informes y superponiendo las curvas. Pero ¿qué ocurre cuando tienes decenas de backtests y decenas de cuentas reales que comparar de una sola vez? Para eso está el comparador de resultados.
Su funcionamiento se basa en una estructura de carpetas:
- Creas una carpeta con los informes de un origen (por ejemplo, los informes HTML exportados de tus cuentas reales).
- Creas otra carpeta con los informes del otro origen (por ejemplo, los archivos de backtest de StrategyQuant).
- Los archivos de ambas carpetas deben poder emparejarse: bien porque comparten exactamente el mismo nombre, bien porque comparten el mismo Magic Number.
- Señalas ambas carpetas en el comparador, eliges el criterio de emparejamiento (por nombre o por Magic Number) y cargas los resultados.
La herramienta agrupa automáticamente cada estrategia de una carpeta con su pareja en la otra, creando un portfolio individual por cada par. Puedes entonces llevarte cualquiera de esos portfolios al Analyzer y ver las dos curvas de equity superpuestas, lo que permite comparar de un vistazo el comportamiento real frente al backtest para todas tus estrategias sin repetir el proceso manualmente una por una.
Escenarios What-If: ¿y si...?
La herramienta de What-If te permite crear una variante hipotética de una estrategia o de un portfolio, excluyendo ciertas condiciones, y ver cómo habría quedado la curva de equity en ese escenario alternativo. Algunos ejemplos habituales:
- Operar solo determinados días de la semana, o dejar de operar días concretos.
- Limitar el número máximo de operaciones por día.
- Restringir la operativa a un rango de horas concreto.
- Excluir las N operaciones con mayor beneficio o las N operaciones con mayor pérdida, para analizar cuánto depende el resultado de esos casos extremos (outliers).
- Excluir las operaciones que se solapan en el tiempo entre distintas estrategias del portfolio.
- Cambiar el balance inicial o el tamaño de lote de partida.
El flujo de trabajo es siempre el mismo: seleccionas el portfolio o la estrategia, configuras la exclusión o el cambio que quieras probar, generas el nuevo escenario (que aparece como una estrategia o portfolio nuevo) y, si quieres comparar visualmente, lo combinas con el original en un nuevo portfolio para ver ambas curvas de equity superpuestas.
Un uso muy práctico: si en el trade analysis detectas que ciertos meses u horas concretas son sistemáticamente los peores, puedes usar What-If para simular qué pasaría si tu sistema simplemente no operase en esos periodos. En la práctica, el resultado suele sorprender — a veces apenas cambia nada, porque esos periodos flojos no restan tanto como parecía a simple vista.
CLAVE PRÁCTICA
Usa la exclusión de las mejores y peores operaciones para calibrar cuánto depende tu estrategia de unos pocos resultados extremos. Si al quitar tus 5 o 10 mejores operaciones el sistema deja de ser rentable, es una señal de que el resultado global es más frágil de lo que sugieren las métricas agregadas.
Preguntas frecuentes (FAQs)
¿Cómo tienen que llamarse los archivos para que el comparador los empareje automáticamente?
Deben tener el mismo nombre en ambas carpetas, o bien puedes indicarle a la herramienta que empareje por Magic Number en lugar de por nombre de archivo.
¿Qué tipos de escenarios puedo simular con What-If?
Restricciones por día de la semana o por hora, límites en el número de operaciones diarias, exclusión de las mejores o peores operaciones, exclusión de operaciones solapadas entre estrategias, y cambios en el balance inicial o el tamaño de lote, entre otros.
¿Para qué sirve excluir las operaciones solapadas en un escenario What-If?
Para ver cómo se comportaría el portfolio si nunca hubiese tenido varias posiciones abiertas al mismo tiempo, algo especialmente útil si operas bajo reglas estrictas de exposición simultánea, como en cuentas de fondeo.
¿El comparador de resultados sustituye al análisis dentro del Analyzer normal?
No, lo complementa. El Analyzer es la herramienta para analizar un informe en profundidad; el comparador está pensado para emparejar y comparar muchos informes a la vez de forma automática, sin tener que repetir el proceso manualmente para cada estrategia.
Sigue leyendo el contenido de esta serie
QuantAnalyzer: instalación y carga de tus primeros informes
Dónde conseguir QuantAnalyzer, qué diferencia hay entre la versión free y la pro, y cómo cargar...
El módulo Analyzer al detalle: overview, lista de operaciones y curva de equity
Cómo sacar partido a la pestaña Analyzer de QuantAnalyzer: overview, lista de operaciones, curva...
Monte Carlo avanzado en QuantAnalyzer: riesgo de ruina y predicción de resultados futuros
Cómo funcionan los dos tipos de simulación de Monte Carlo en QuantAnalyzer, cómo interpretar el...
Portfolio Master: construir carteras óptimas de forma automática
Cómo configurar la búsqueda automática de portfolios en QuantAnalyzer: secciones, correlación...
Money Management y Equity Control: ajustar riesgo y filtrar por la curva de capital
Cómo comparar distintos métodos de dimensionamiento de posición y cómo funciona el Equity Control,...
Los tres pilares para construir una cartera de sistemas: correlación, diversificación y calidad
Los principios no negociables antes de montar un portfolio de estrategias algorítmicas: cómo...