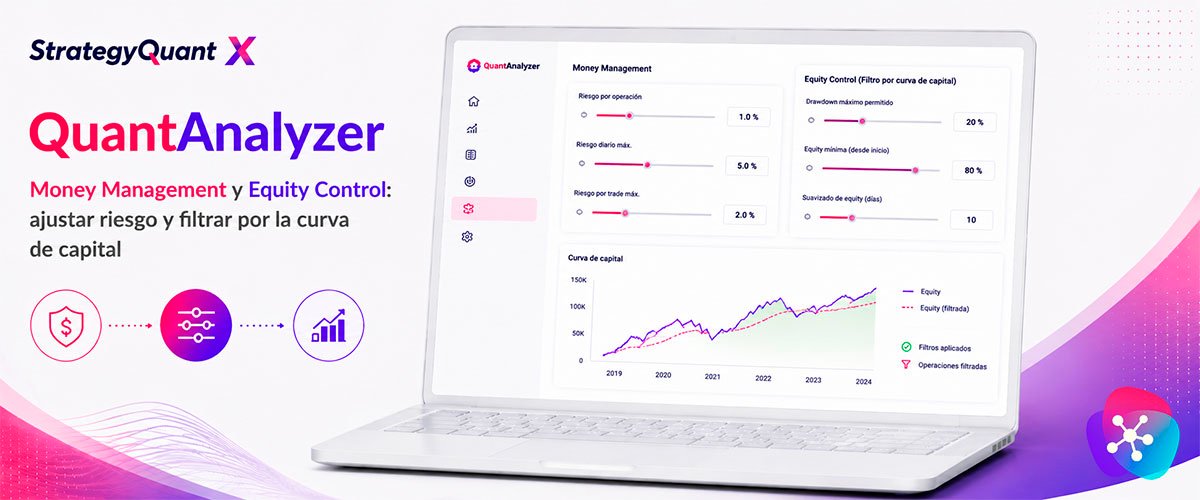
Cómo comparar distintos métodos de dimensionamiento de posición y cómo funciona el Equity Control, la técnica que aplica indicadores sobre tu propia curva de equity.
QuantAnalyzer incluye dos herramientas que actúan después de que la lógica de la estrategia ya está definida: el simulador de Money Management, que prueba distintas formas de dimensionar el tamaño de la posición, y el Equity Control, que trata la propia curva de capital como si fuera un activo sobre el que aplicar indicadores técnicos.
Tabla de contenidos
El simulador de Money Management
Su objetivo es simple de enunciar y muy útil en la práctica: coger la misma secuencia de operaciones de una estrategia y probar varios métodos de dimensionamiento de posición sobre ella, para ver cuál ofrece el mejor equilibrio entre beneficio y riesgo.
El proceso habitual es:
- Cargar la o las estrategias sobre las que quieres probar distintos money management.
- Configurar cada método que quieras comparar: por ejemplo, una cantidad fija de lotes, un riesgo fijo en dinero por operación, o un riesgo como porcentaje del balance de la cuenta. Cada método admite además un valor de reserva por si no se puede aplicar el cálculo principal, y un tope máximo de lotes.
- Añadir cada configuración a la comparación y ejecutar la simulación sobre la estrategia elegida.
El resultado es una tabla que compara, para la misma secuencia de operaciones, cómo cambian el porcentaje de acierto, el Profit Factor, la estabilidad y, sobre todo, el drawdown en dinero y en porcentaje según el método de money management aplicado.
IMPORTANTE
No te dejes deslumbrar por la configuración que más beneficio total muestre. Cambiar el money management afecta al beneficio y al riesgo a la vez y de forma proporcional: una configuración que multiplica el beneficio por diez puede estar multiplicando también el drawdown por una cifra similar o mayor. Las dos columnas que de verdad importan para decidir son las de drawdown en dinero y en porcentaje, no solo el beneficio final.
Una vez que identificas el método que mejor equilibrio ofrece para esa estrategia, puedes moverlo a tu databank para seguir analizándolo desde ahí.
Equity Control: una estrategia sobre tu estrategia
El Equity Control parte de una idea distinta: en lugar de analizar las operaciones, trata la propia curva de equity como si fuera la cotización de un activo, y te permite calcular indicadores técnicos habituales — medias móviles, bandas de Bollinger, Ichimoku, entre otros — directamente sobre esa curva.
La lógica de uso es la de un filtro de activación: por ejemplo, si defines una media móvil sobre la curva de equity y la estrategia deja de operar cuando la curva cae por debajo de esa media, reactivándose solo cuando vuelve a superarla. La idea de fondo es reducir la exposición durante los tramos en los que la estrategia atraviesa una fase de peor comportamiento, sin necesidad de tocar su lógica interna.
En la práctica, hay que ser honesto sobre esta herramienta: en muchos casos, aplicar un filtro de este tipo no mejora el resultado, o incluso lo empeora, y hace falta probar bastantes combinaciones de indicador y de periodo antes de encontrar, si es que existe, alguna que realmente aporte algo a una estrategia concreta.
IMPORTANTE
No caigas en la tentación de probar decenas de combinaciones de periodos y desviaciones hasta encontrar una que "habría funcionado" en el pasado. Eso es sobreoptimización disfrazada de otra forma: estás ajustando un filtro a un histórico concreto exactamente igual que se sobreoptimiza cualquier otro parámetro de una estrategia.
Además, hay una limitación práctica importante: aunque encuentres una configuración de Equity Control que mejore claramente los resultados dentro de QuantAnalyzer, la herramienta no te la traslada de forma automática a tu plataforma de trading en real. Aplicarlo de verdad exige reprogramar el sistema para que incorpore esa lógica de activación/desactivación, lo cual requiere conocimientos de programación o recurrir a quien pueda hacerlo por ti.
Preguntas frecuentes (FAQs)
¿Qué es lo más importante a mirar al comparar distintos money management?
El drawdown, tanto en dinero como en porcentaje. El beneficio y el riesgo cambian juntos al modificar el money management, así que fijarse solo en el beneficio final puede llevarte a elegir una configuración mucho más arriesgada de lo que parece a simple vista.
¿Puedo aplicar Equity Control sobre un portfolio completo o solo sobre una estrategia individual?
Se puede aplicar en ambos casos: tanto sobre la curva de equity de una única estrategia como sobre la curva combinada de un portfolio.
Si encuentro una configuración de Equity Control que mejora los resultados, ¿StrategyQuant la aplica automáticamente en real?
No. Es un análisis que se queda dentro de QuantAnalyzer; para llevarlo a la práctica en una cuenta real hay que reprogramar el sistema para que incorpore esa lógica de activación y desactivación, lo cual requiere conocimientos de programación.
¿Qué indicadores puedo usar en el Equity Control?
Los más habituales son medias móviles, bandas de Bollinger e Ichimoku, además de otras opciones como un trailing sobre el propio beneficio acumulado.
Sigue leyendo el contenido de esta serie
QuantAnalyzer: instalación y carga de tus primeros informes
Dónde conseguir QuantAnalyzer, qué diferencia hay entre la versión free y la pro, y cómo cargar...
El módulo Analyzer al detalle: overview, lista de operaciones y curva de equity
Cómo sacar partido a la pestaña Analyzer de QuantAnalyzer: overview, lista de operaciones, curva...
Monte Carlo avanzado en QuantAnalyzer: riesgo de ruina y predicción de resultados futuros
Cómo funcionan los dos tipos de simulación de Monte Carlo en QuantAnalyzer, cómo interpretar el...
Comparador de resultados y escenarios What-If en QuantAnalyzer
Cómo emparejar y comparar decenas de backtests con sus cuentas reales de una sola vez, y cómo usar...
Portfolio Master: construir carteras óptimas de forma automática
Cómo configurar la búsqueda automática de portfolios en QuantAnalyzer: secciones, correlación...
Los tres pilares para construir una cartera de sistemas: correlación, diversificación y calidad
Los principios no negociables antes de montar un portfolio de estrategias algorítmicas: cómo...