Conocimiento
Descubre tutoriales, guías prácticas, análisis, novedades y metodologías profesionales para sacar el máximo partido a StrategyQuant X. En este blog encontrarás contenidos sobre creación de estrategias algorítmicas, Builder, Data Manager, Walk-Forward, Monte Carlo, robustez, optimización, portfolio management y validación de sistemas de trading. Todos los artículos están elaborados por el equipo de Quantified Models con un enfoque práctico, orientado a traders cuantitativos que buscan desarrollar, evaluar e implementar estrategias con criterios profesionales. Explora las últimas actualizaciones de StrategyQuant X, aprende nuevas técnicas de investigación cuantitativa y mejora tus procesos de desarrollo de sistemas automáticos.
Temas más buscados: Configuración | Data Manager | Builder | Test de Robustez | AlgoWizard | Custom Projects | QuantAnalyzer | Fondeo | Seguimiento de Portfolios | Herramientas | Diccionario | ...
Full Settings del Builder: cómo inducir el estilo de estrategia que buscas
Los cuatro modos de Stop Loss, la configuración del Profit Target y la tabla de inducción por estilo (ruptura, tendencia, momentum,...
QuantAnalyzer: instalación y carga de tus primeros informes
Dónde conseguir QuantAnalyzer, qué diferencia hay entre la versión free y la pro, y cómo cargar correctamente tus primeros informes de...
El módulo Analyzer al detalle: overview, lista de operaciones y curva de equity
Cómo sacar partido a la pestaña Analyzer de QuantAnalyzer: overview, lista de operaciones, curva de equity con MAE/MFE, correlación de...
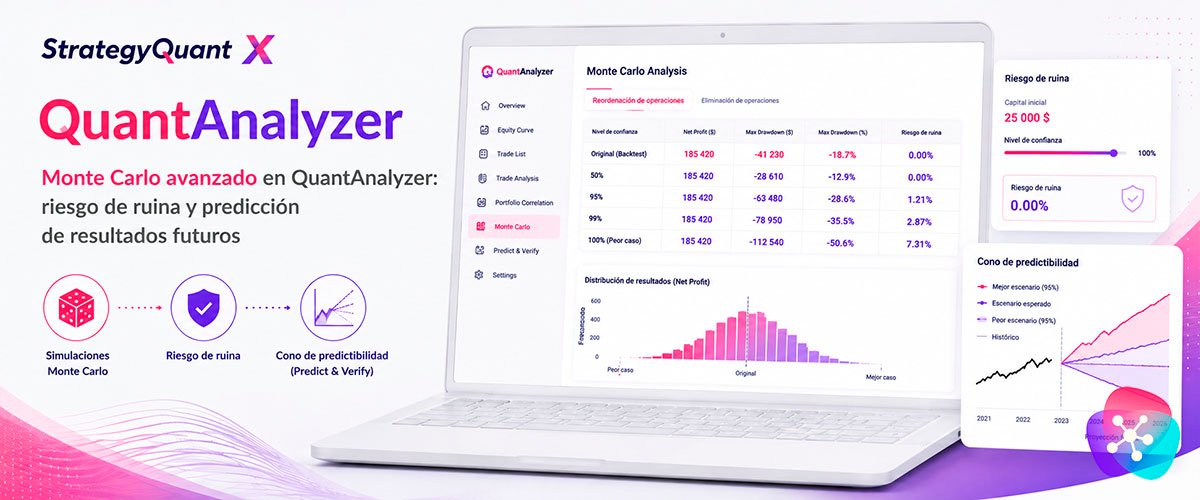
Monte Carlo avanzado en QuantAnalyzer: riesgo de ruina y predicción de resultados futuros
Cómo funcionan los dos tipos de simulación de Monte Carlo en QuantAnalyzer, cómo interpretar el riesgo de ruina y qué es el cono de...
Comparador de resultados y escenarios What-If en QuantAnalyzer
Cómo emparejar y comparar decenas de backtests con sus cuentas reales de una sola vez, y cómo usar los escenarios What-If para poner a...
Portfolio Master: construir carteras óptimas de forma automática
Cómo configurar la búsqueda automática de portfolios en QuantAnalyzer: secciones, correlación máxima, filtros de exclusión y cómo...
Money Management y Equity Control: ajustar riesgo y filtrar por la curva de capital
Cómo comparar distintos métodos de dimensionamiento de posición y cómo funciona el Equity Control, la técnica que aplica indicadores sobre...
Los tres pilares para construir una cartera de sistemas: correlación, diversificación y calidad
Los principios no negociables antes de montar un portfolio de estrategias algorítmicas: cómo interpretar la correlación, por qué...
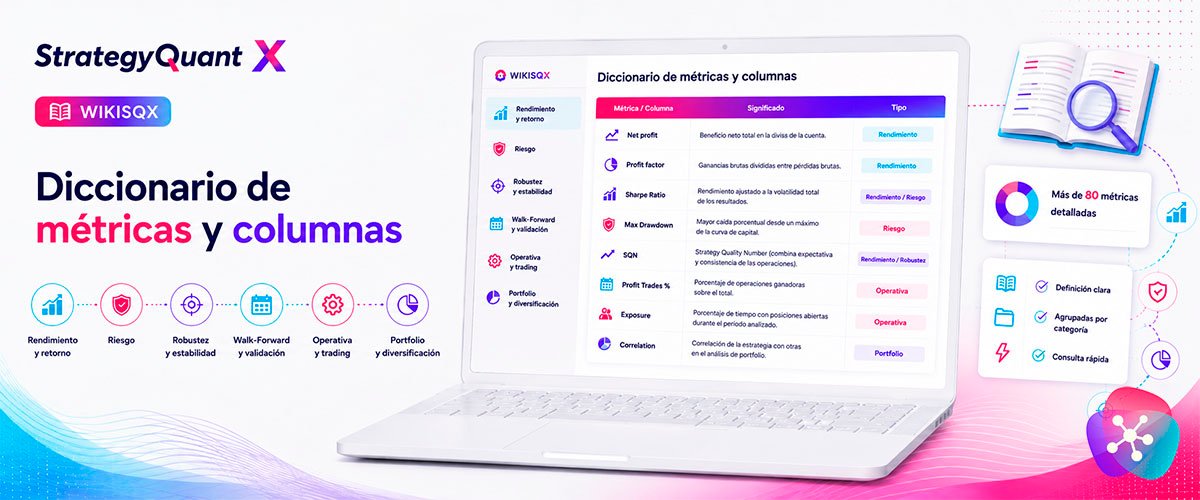
Diccionario de métricas y columnas de StrategyQuant
Referencia rápida con el significado de cada métrica y columna que StrategyQuant muestra en sus informes de Builder, Retest y Portfolio,...
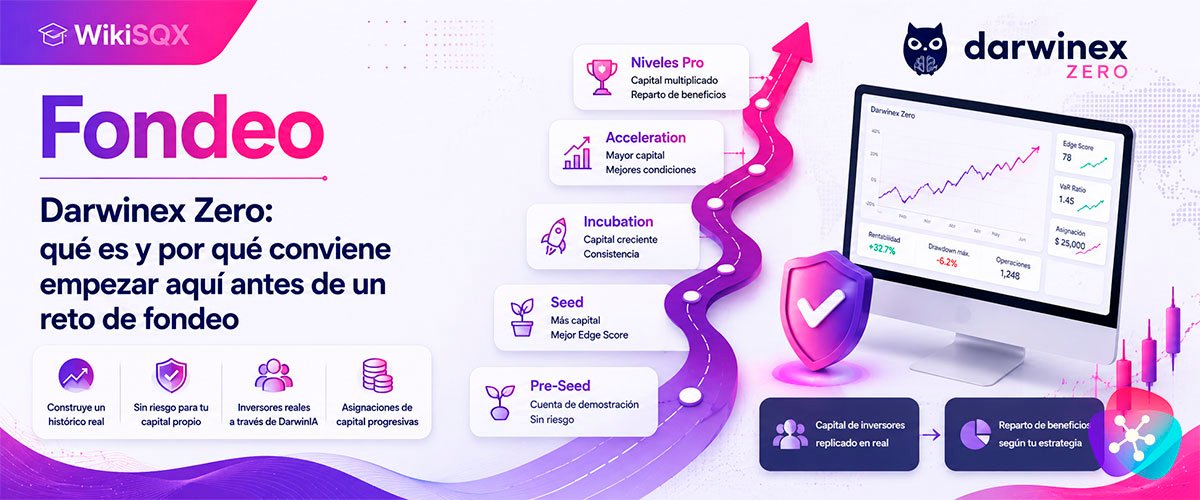
Darwinex Zero: qué es y por qué conviene empezar aquí antes de un reto de fondeo
Detrás del término «cuenta de fondeo» hay una idea sencilla: una empresa de trading pone capital a tu disposición si antes demuestras,...
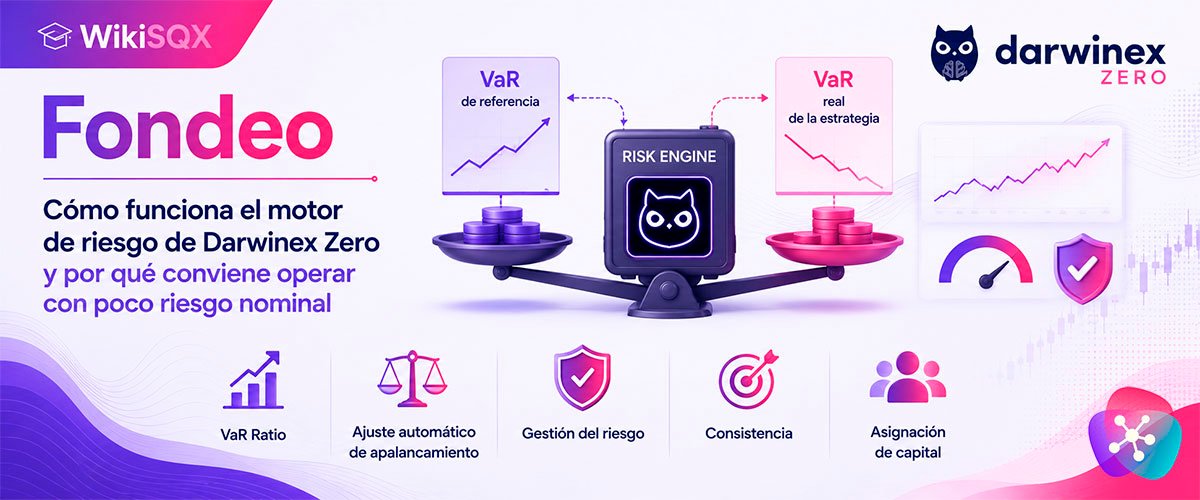
Cómo funciona el motor de riesgo de Darwinex Zero y por qué conviene operar con poco riesgo nominal
Darwinex Zero no juzga a los participantes por la rentabilidad bruta que consiguen, sino por su rentabilidad ajustada al riesgo. Para eso...
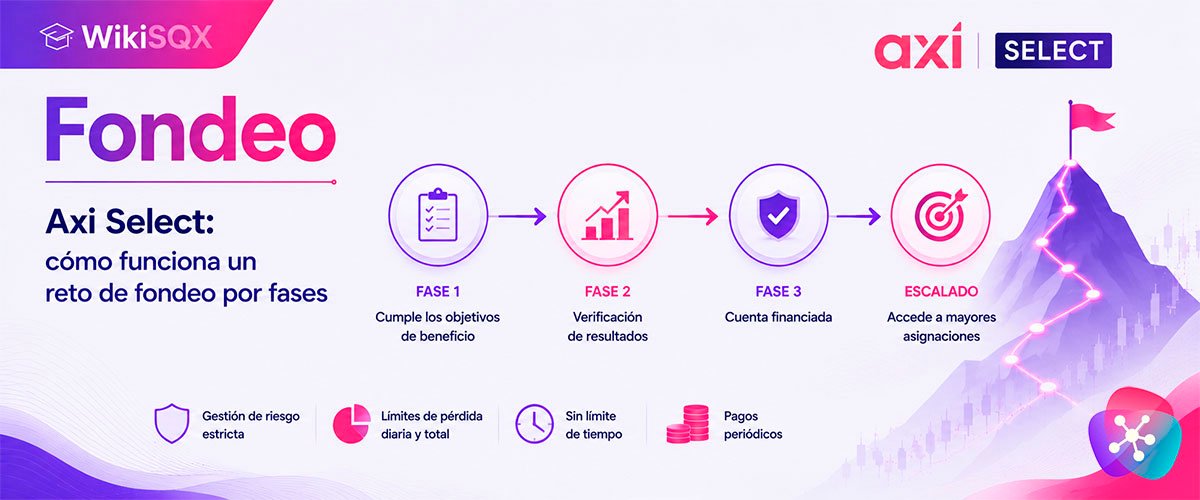
Axi Select: cómo funciona un reto de fondeo por fases
Axi Select es un buen ejemplo de cómo estructura una empresa de fondeo un programa por fases, y conviene mirarlo en detalle porque su...
FTMO, FundedNext, The5ers, Orion: qué criterios importan de verdad al comparar empresas de fondeo
Cualquier búsqueda rápida sobre empresas de fondeo como FTMO, FundedNext, The5ers u Orion devuelve decenas de comparativas centradas casi...
Por qué el huso horario y la calidad de los datos importan al entrenar tus sistemas
El mercado de divisas y CFDs no tiene un centro de contratación único, así que cada proveedor de datos construye su propio histórico a...
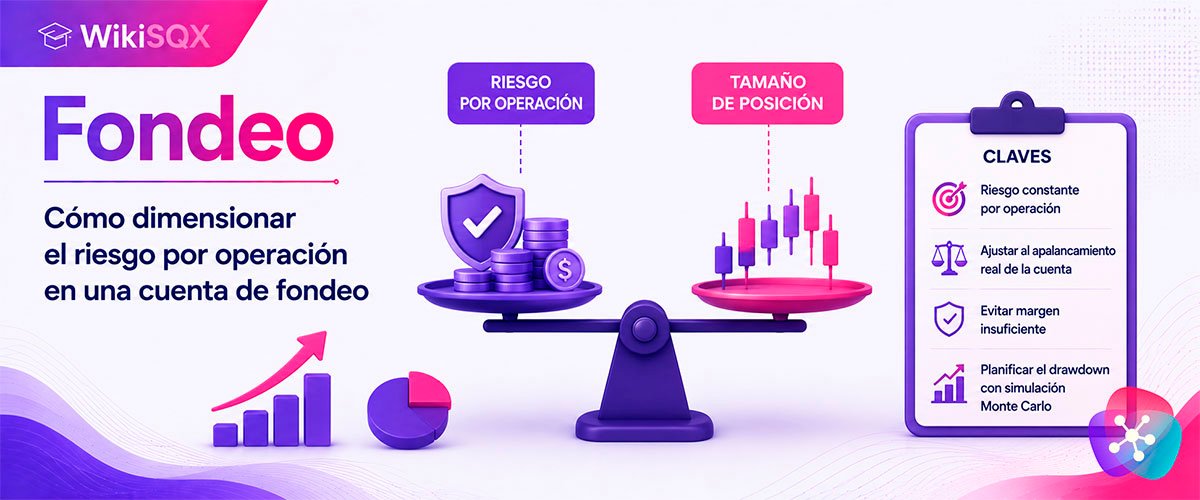
Cómo dimensionar el riesgo por operación en una cuenta de fondeo
El método más extendido para dimensionar el riesgo en una cuenta de fondeo es fijar una cantidad de riesgo constante por operación —en...
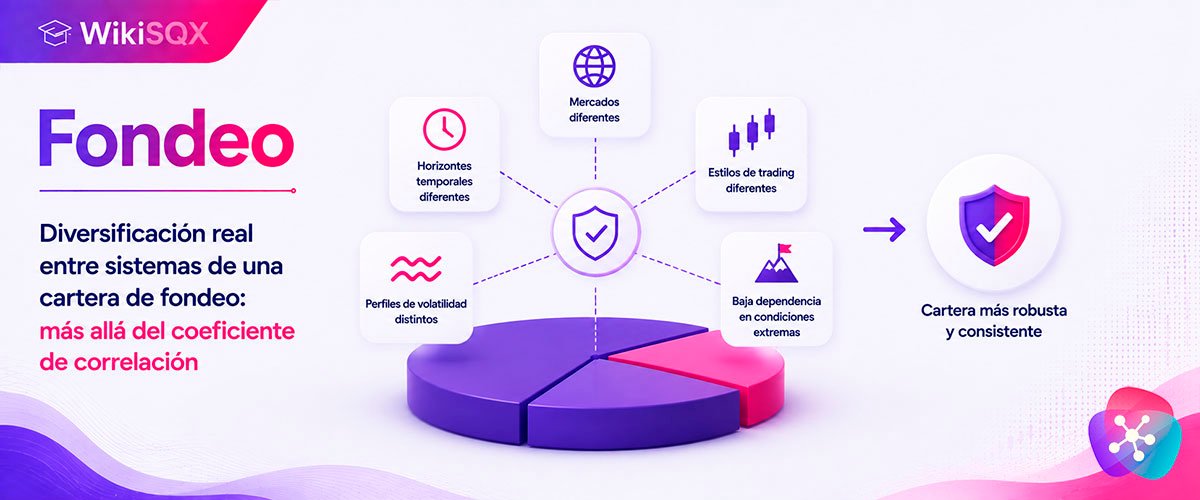
Diversificación real entre sistemas de una cartera de fondeo: más allá del coeficiente de correlación
Combinar varias estrategias rentables en una misma cartera no reduce el riesgo de forma automática: que la diversificación funcione de...
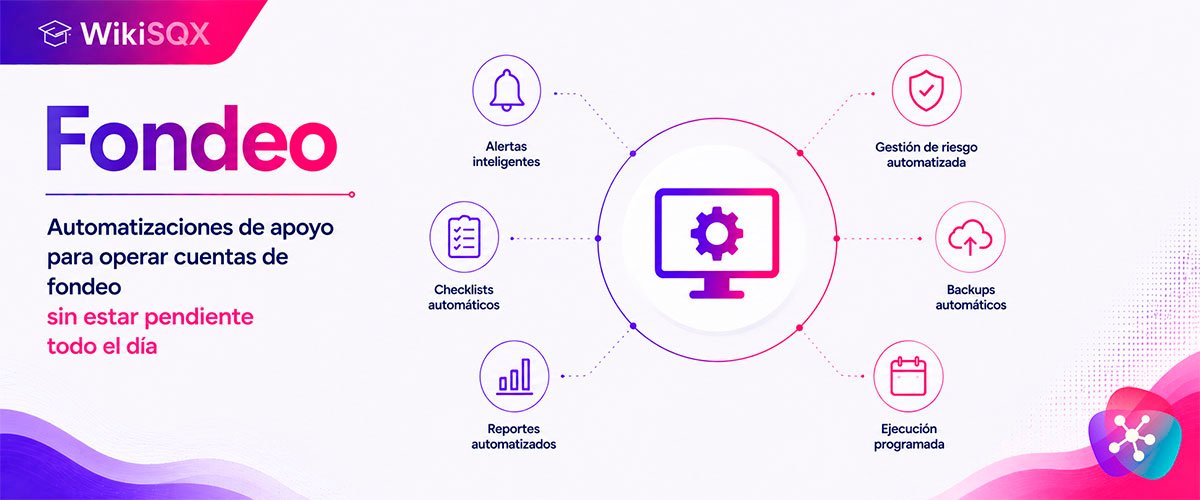
Automatizaciones de apoyo para operar cuentas de fondeo sin estar pendiente todo el día
Buena parte de las guías técnicas sobre cómo preparar un sistema para una cuenta de fondeo coinciden en un mismo consejo: además de los...
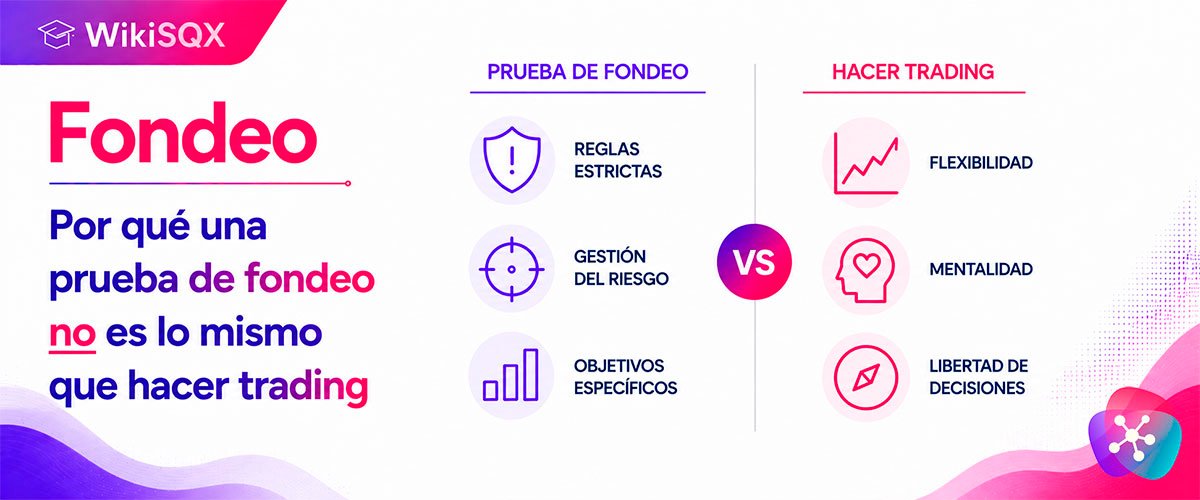
Por qué una prueba de fondeo no es lo mismo que hacer trading
Es tentador pensar que una prueba de fondeo es simplemente una demostración de que se sabe operar. No lo es, y confundir ambas cosas es...
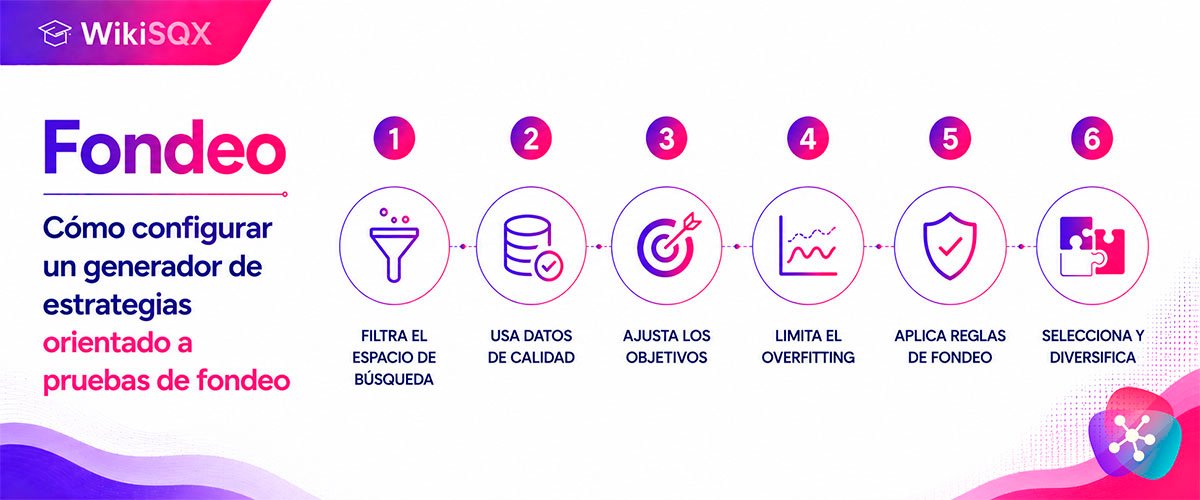
Cómo configurar un generador de estrategias orientado a pruebas de fondeo
La filosofía de fondo cambia por completo cuando el objetivo es superar una prueba de fondeo en lugar de maximizar la rentabilidad a largo...
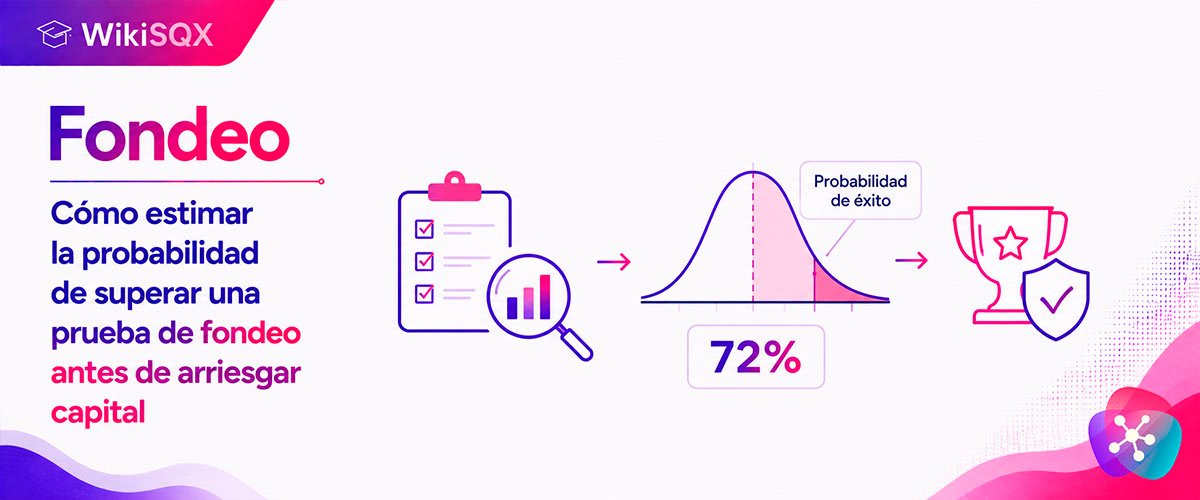
Cómo estimar la probabilidad de superar una prueba de fondeo antes de arriesgar capital
Una vez seleccionadas las estrategias candidatas, el siguiente paso lógico es preguntarse con qué probabilidad real cada una superaría la...