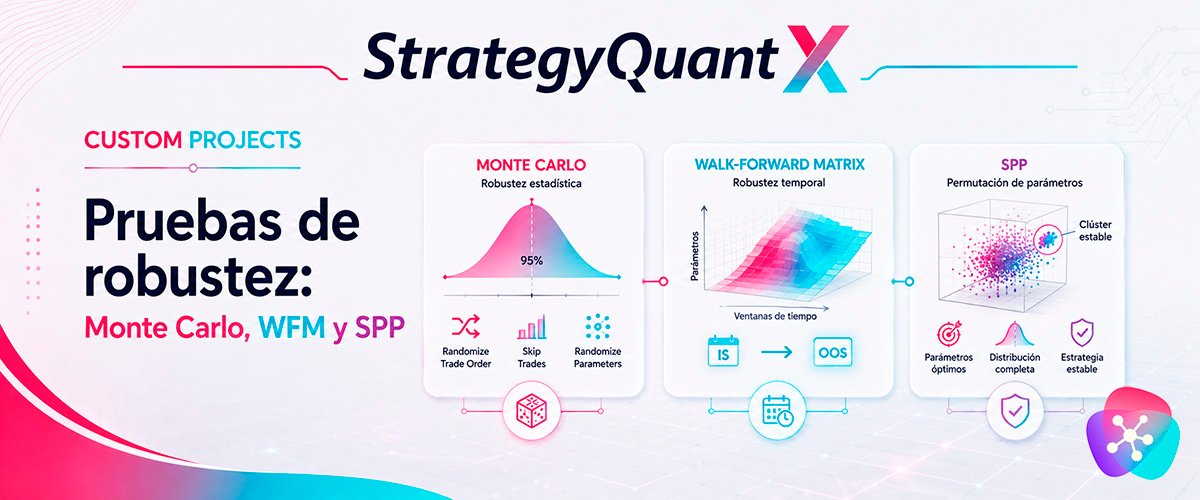
Pruebas de robustez en StrategyQuant: Monte Carlo, Walk-Forward y SPP
Los métodos que separan una estrategia con lógica real de una simplemente ajustada a los datos del pasado. La fortaleza real de...
Los métodos que separan una estrategia con lógica real de una simplemente ajustada a los datos del pasado. La fortaleza real de...
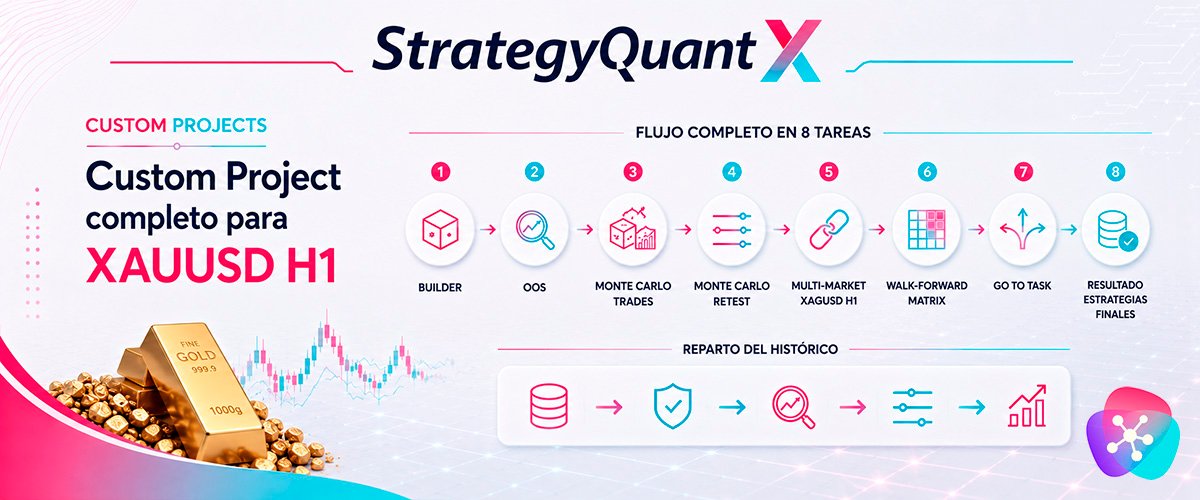
Un flujo de trabajo profesional real, tarea por tarea, con los databanks, filtros y resultados esperados en cada etapa. Todo lo visto en...
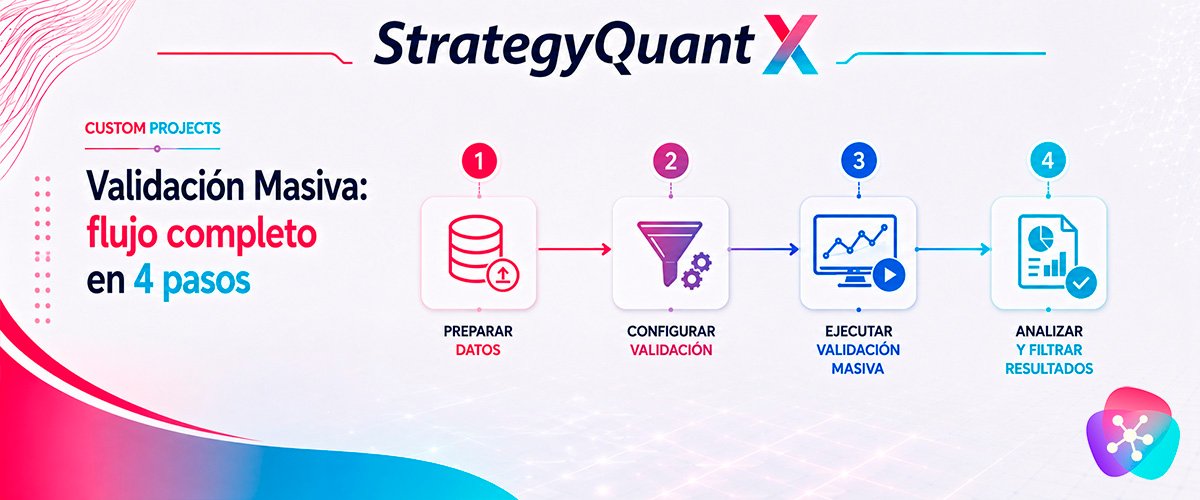
Cómo generar miles de estrategias candidatas y filtrarlas progresivamente —retest por lotes, Monte Carlo, Walk-Forward Matrix y filtrado...
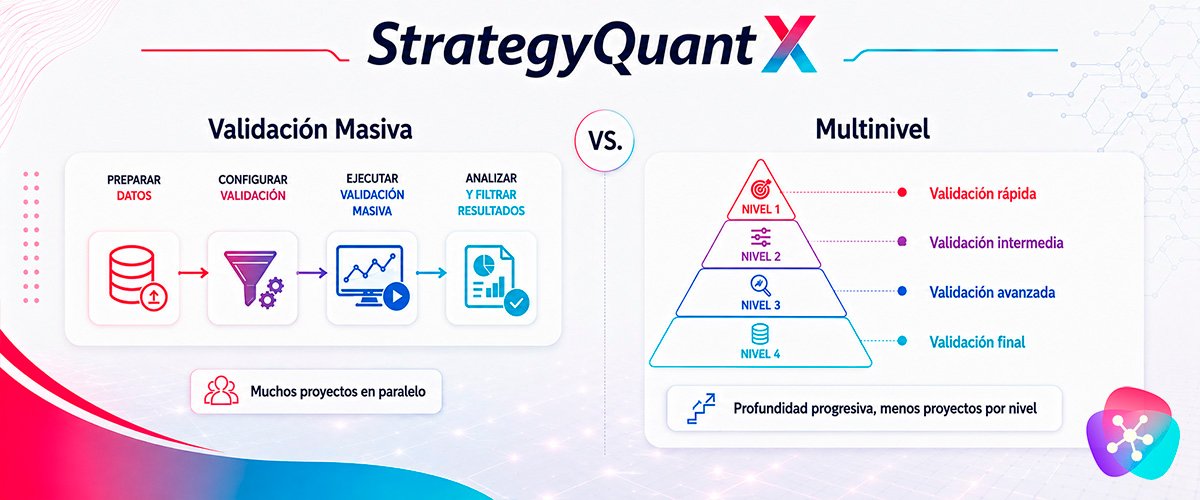
Cuándo conviene cada enfoque, cómo gestionar el brazo short, instalar indicadores externos y qué hacer cuando el Multinivel da problemas....
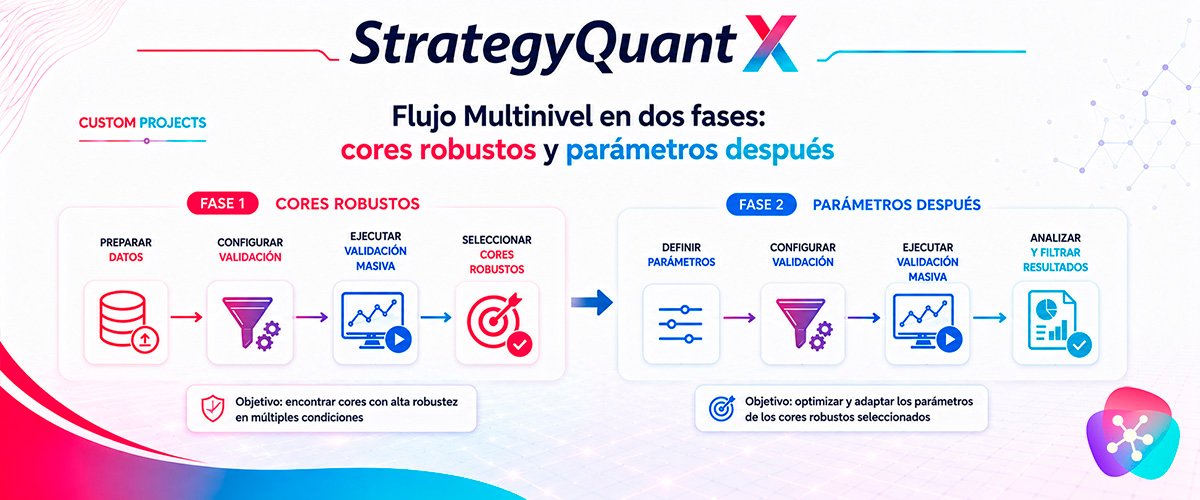
La metodología completa —Fase 1 para encontrar la lógica, Fase 2 para pulirla y estresarla— con su checklist y los errores más comunes al...
Los fallos conceptuales y de configuración más habituales, y la lista de verificación antes de llevar cualquier estrategia a una cuenta...
Los cuatro modos de Stop Loss, la configuración del Profit Target y la tabla de inducción por estilo (ruptura, tendencia, momentum,...
Dónde conseguir QuantAnalyzer, qué diferencia hay entre la versión free y la pro, y cómo cargar correctamente tus primeros informes de...
Cómo sacar partido a la pestaña Analyzer de QuantAnalyzer: overview, lista de operaciones, curva de equity con MAE/MFE, correlación de...
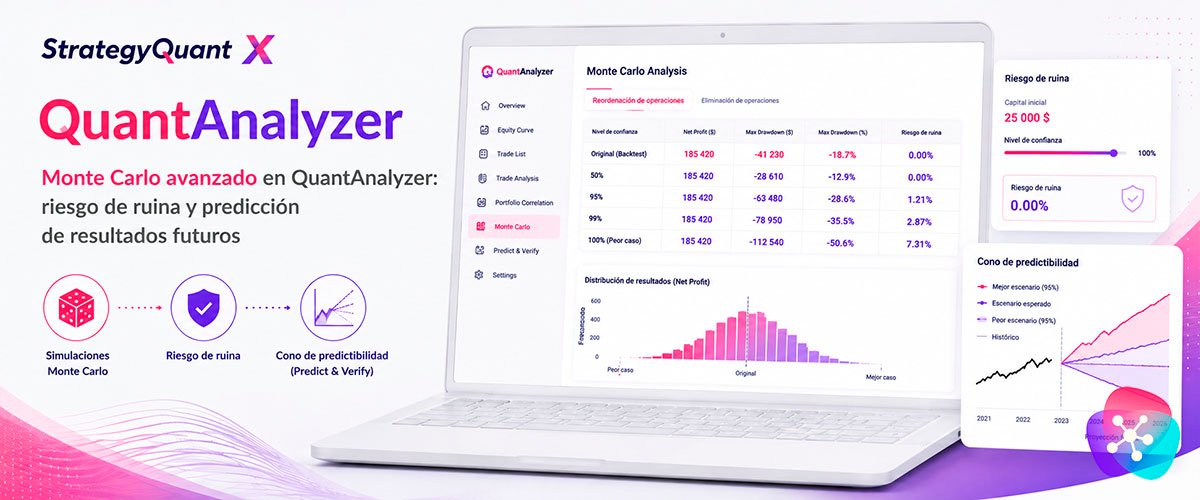
Cómo funcionan los dos tipos de simulación de Monte Carlo en QuantAnalyzer, cómo interpretar el riesgo de ruina y qué es el cono de...
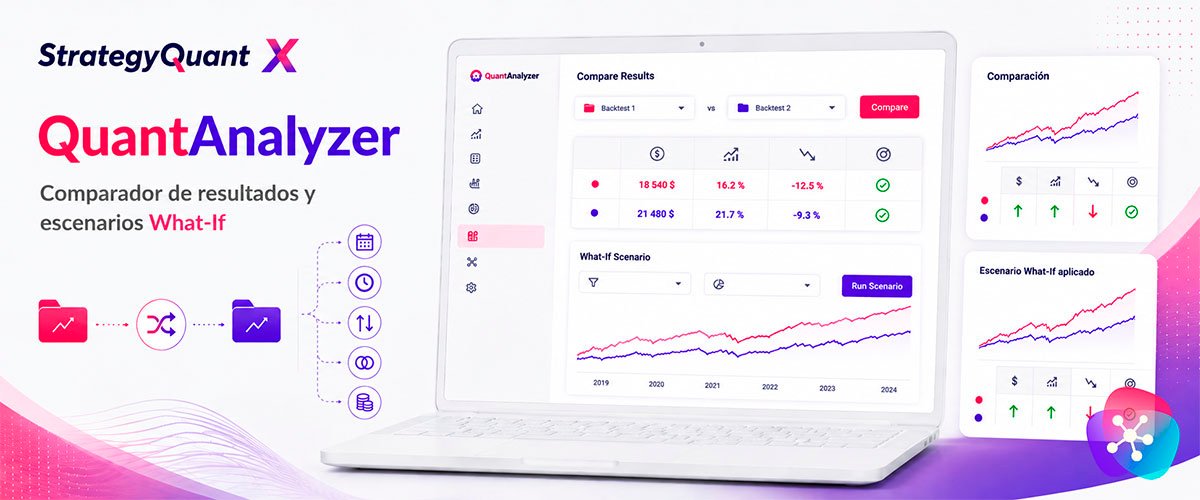
Cómo emparejar y comparar decenas de backtests con sus cuentas reales de una sola vez, y cómo usar los escenarios What-If para poner a...
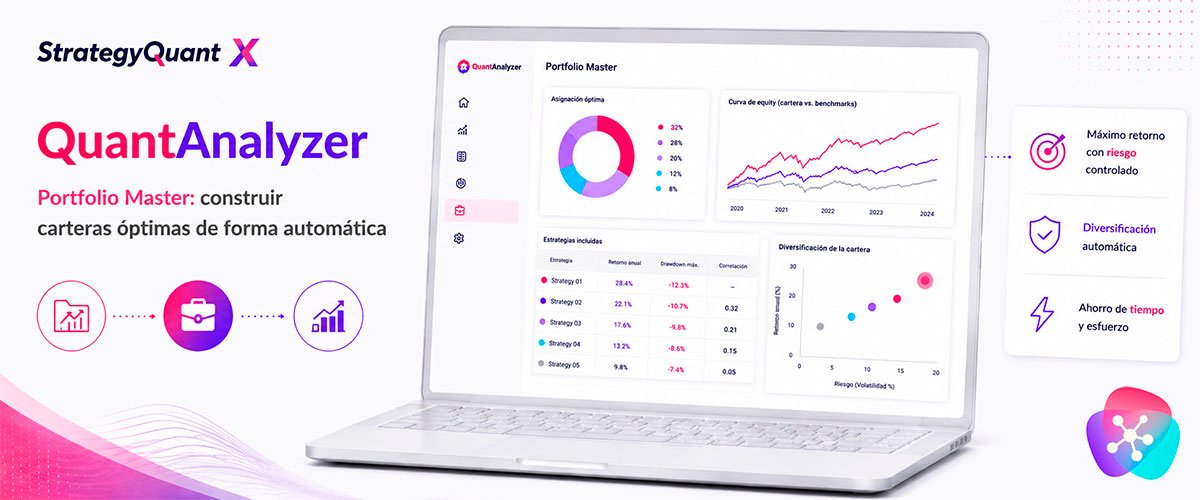
Cómo configurar la búsqueda automática de portfolios en QuantAnalyzer: secciones, correlación máxima, filtros de exclusión y cómo...
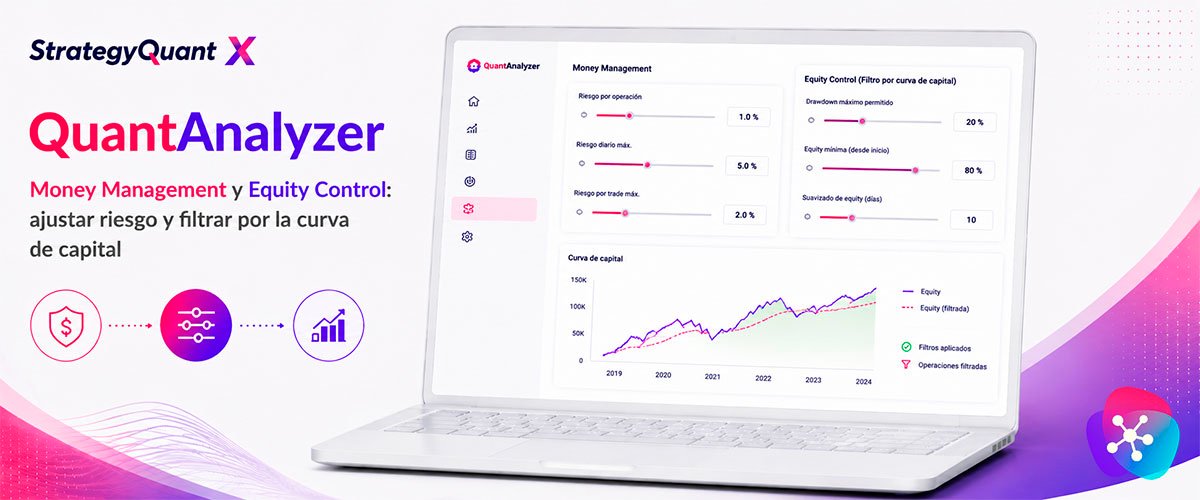
Cómo comparar distintos métodos de dimensionamiento de posición y cómo funciona el Equity Control, la técnica que aplica indicadores sobre...
Los principios no negociables antes de montar un portfolio de estrategias algorítmicas: cómo interpretar la correlación, por qué...
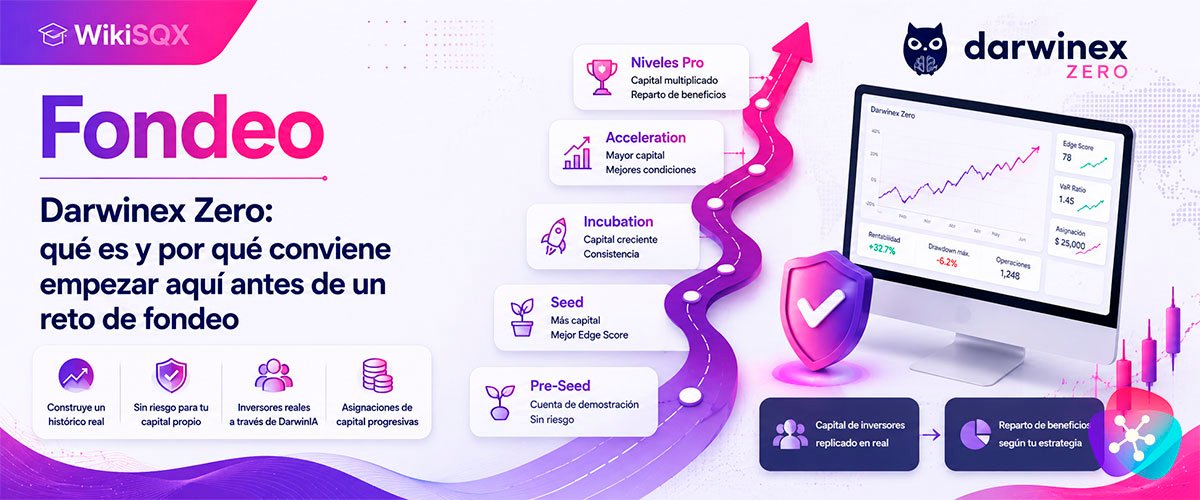
Detrás del término «cuenta de fondeo» hay una idea sencilla: una empresa de trading pone capital a tu disposición si antes demuestras,...
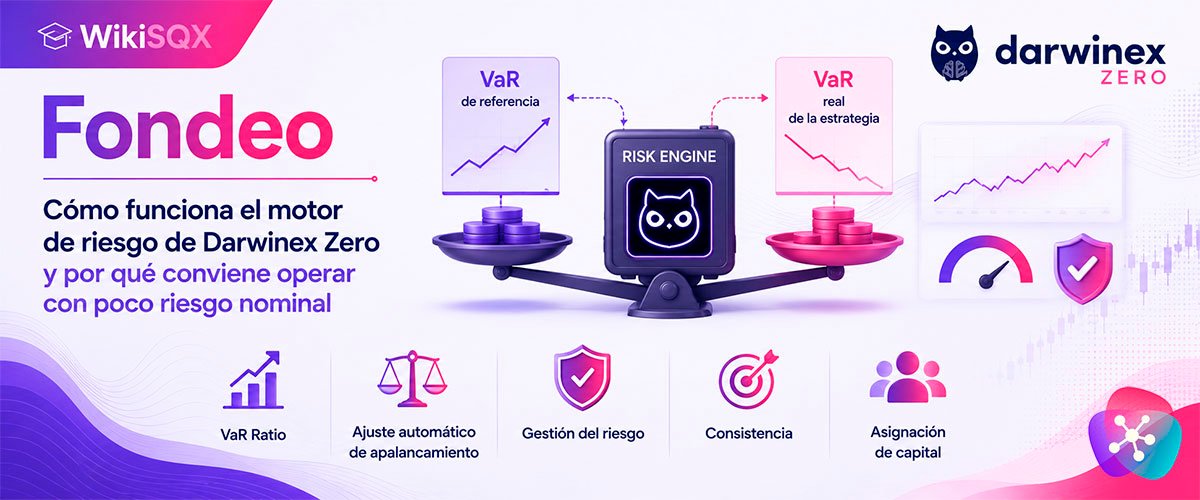
Darwinex Zero no juzga a los participantes por la rentabilidad bruta que consiguen, sino por su rentabilidad ajustada al riesgo. Para eso...
El mercado de divisas y CFDs no tiene un centro de contratación único, así que cada proveedor de datos construye su propio histórico a...
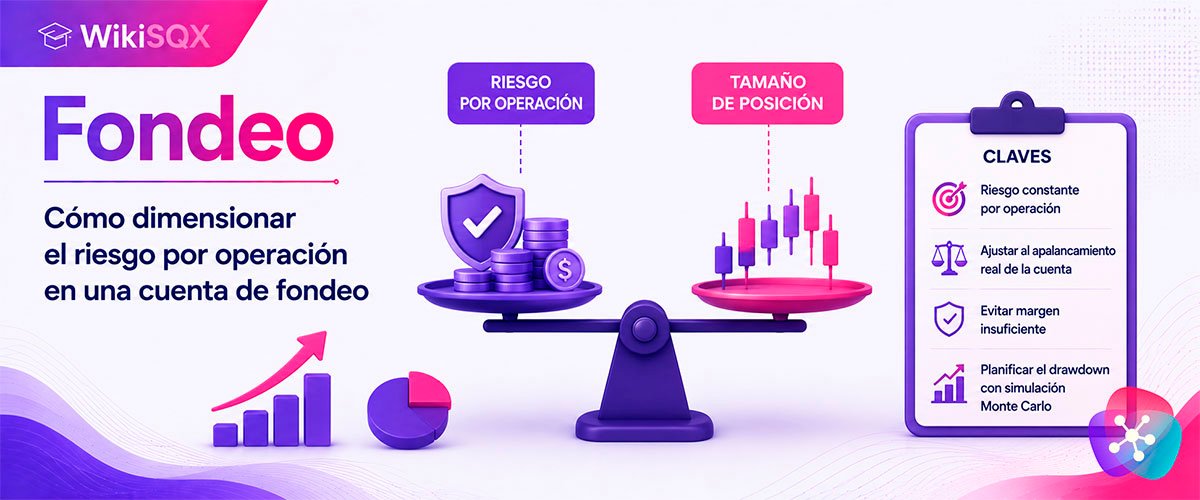
El método más extendido para dimensionar el riesgo en una cuenta de fondeo es fijar una cantidad de riesgo constante por operación —en...
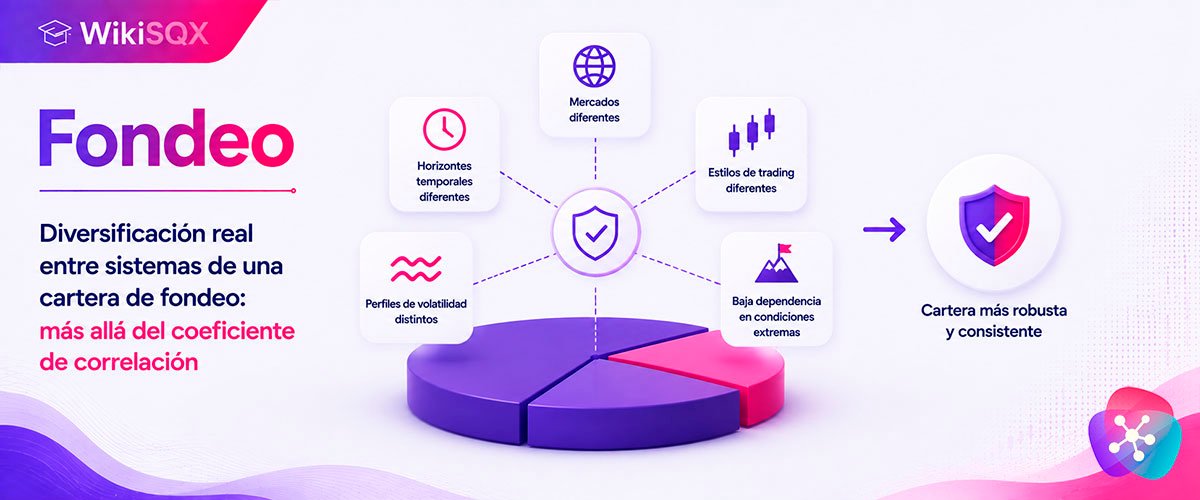
Combinar varias estrategias rentables en una misma cartera no reduce el riesgo de forma automática: que la diversificación funcione de...
Buena parte de las guías técnicas sobre cómo preparar un sistema para una cuenta de fondeo coinciden en un mismo consejo: además de los...